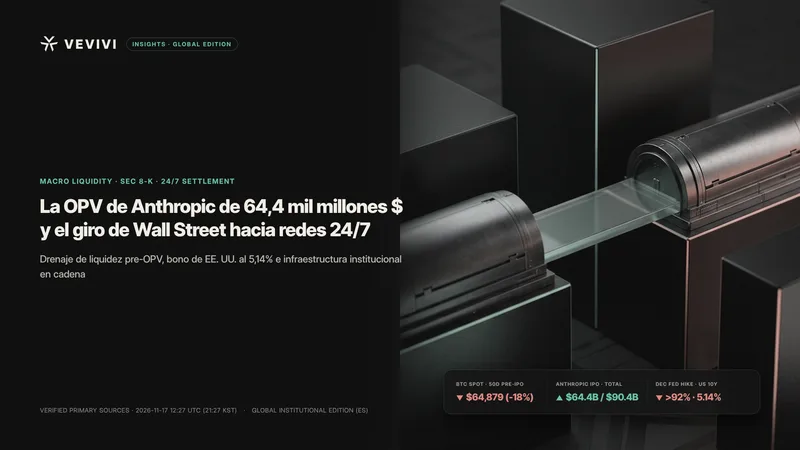
Mientras Bitcoin encadena su sexta semana consecutiva de descensos y cotiza en torno a los 64.879 dólares tras una intensa oleada de ventas durante el fin de semana, las mesas institucionales debaten hasta qué punto las salidas a bolsa gigantescas del sector de inteligencia artificial están absorbiendo la liquidez en espera de los activos digitales. Un análisis comparativo difundido por Matt Cole, consejero delegado de Strive, señala que Bitcoin retrocedió un 19% en los 50 días previos a la oferta pública inicial base de 75,0 mil millones de dólares de SpaceX en junio de 2026, y acumula una caída cercana al 18% en el tramo equivalente previo al estreno bursátil de Anthropic en el Nasdaq previsto para esta semana. Al operar de forma ininterrumpida las 24 horas del día, el mercado cripto actúa con frecuencia como válvula inmediata de liquidez cuando los gestores multiactivo necesitan efectivo fuera del horario bursátil, pero atribuir la totalidad de la ruptura técnica a una sola colocación accionaria ignora el endurecimiento monetario y el desapalancamiento estructural de derivados.
Contraste empírico entre la hipótesis de absorción por mega-OPV y la restricción monetaria
De acuerdo con el folleto preliminar enmendado en el formulario S-1 presentado ante la Comisión de Bolsa y Valores de Estados Unidos, Anthropic y sus accionistas oferentes ponen a la venta 825 millones de acciones de Clase A en una horquilla de 70 a 78 dólares por título, con el objetivo de captar entre 57,75 mil millones y 64,35 mil millones de dólares brutos en su oferta pública bajo el símbolo ANT. De manera paralela a dicho tramo público, siete socios estratégicos de semiconductores y computación en la nube —Nvidia, Microsoft, Google, AMD, Broadcom, Micron y TSMC— han comprometido 26,0 mil millones de dólares adicionales mediante una colocación privada simultánea al precio de salida, elevando el paquete total de financiación a unos 90,4 mil millones de dólares con una valoración diluida implícita de entre 1.300 y 1.400 mil millones de dólares. Tal como ocurrió en junio cuando SpaceX captó 75,0 mil millones de dólares en su tramo base y 86,25 mil millones de dólares brutos incluyendo la opción de sobreasignación, una emisión anual de renta variable estadounidense estimada por Goldman Sachs en torno a 700 mil millones de dólares genera una competencia tangible por el capital institucional.
Rotación previa a la cotización frente a las probabilidades de subida de tipos de la Reserva Federal
Sin embargo, la verificación cruzada con los mercados de deuda soberana y los flujos de fondos demuestra que la repreciación de tipos de interés constituye el lastre principal. Tras un tercer dato mensual consecutivo de inflación estadounidense por encima de las previsiones, el rendimiento del bono del Tesoro de EE. UU. a 10 años se mantiene cerca del 5,14% y el índice dólar supera el nivel de 103. Los futuros monitorizados por CME FedWatch descuentan una probabilidad de entre el 91% y el 95% de una subida de 25 puntos básicos en la reunión del Comité Federal de Mercado Abierto del 9 de diciembre, junto con una probabilidad residual de un alza de 50 puntos básicos. En este entorno restrictivo, los fondos cotizados al contado de Bitcoin en EE. UU. registraron siete sesiones seguidas de salidas netas por un total semanal de 1,07 mil millones de dólares. Asimismo, frente a comentarios informales que atribuían 2,0 mil millones de dólares en liquidaciones de fin de semana únicamente a Bitcoin, las cifras de CoinGlass recogidas por Bloomberg precisan que las liquidaciones cripto agregadas en 24 horas rondaron los 2,0 mil millones de dólares cuando Bitcoin marcó un mínimo intradía de 62.112 dólares, correspondiendo 774 millones de dólares a Bitcoin y 488 millones de dólares a Ether. Con el precio por debajo de las medias móviles de 50 y 200 sesiones, proyectar una repetición automática del rebote posterior a SpaceX hacia los 90.000 dólares exige confirmar antes un techo de tipos creíble en la deuda soberana.
Divergencia en las tesorerías corporativas de Bitcoin según los registros SEC Form 8-K
Los informes regulatorios publicados el lunes evidencian que la gestión de tesorería corporativa en activos digitales ha pasado de la acumulación expansiva a la defensa prioritaria de la estructura de capital, a medida que la cotización al contado se sitúa por debajo del coste medio de adquisición corporativo.
Defensa de la paridad en acciones preferentes ante la exclusión de los índices MSCI
En su formulario 8-K remitido a la SEC el 16 de noviembre, Strategy Inc. informó que entre el 9 y el 15 de noviembre vendió 2.087.040 acciones ordinarias de Clase A obteniendo ingresos netos de 244,7 millones de dólares. Lejos de destinar el grueso de esa liquidez a compras al contado, la compañía asignó únicamente 33,4 millones de dólares a la adquisición de 485 BTC a un precio medio de 68.887 dólares por unidad, mientras empleó 228,1 millones de dólares —financiados con 206,3 millones procedentes de la venta de acciones ordinarias y 21,8 millones de intereses de tesorería— para recomprar 2.282.510 títulos de su acción preferente perpetua de tipo variable Serie A, negociada bajo el código STRC. El consejo mantuvo el dividendo anualizado de registro diario de STRC en el 12,00% durante diciembre con el fin de sostener el título cerca de su valor nominal de 100 dólares, cotizando actualmente en torno a 99,30 dólares. Tras la operación, Strategy acumula 850.849 BTC adquiridos por un coste total de 64,20 mil millones de dólares, lo que arroja un precio medio de 75.452 dólares por BTC hoy en minusvalía latente frente al mercado, respaldado por 4,75 mil millones de dólares en su reserva en dólares y 151,2 millones de dólares en efectivo operativo que suman unos 4,90 mil millones de dólares. Aunque la salida confirmada de Strategy de los índices globales de MSCI tras el cierre del 30 de noviembre no obliga a vender Bitcoin, la presión de los fondos pasivos refuerza la necesidad de estabilizar su crédito preferente. Por separado, el formulario 8-K de Strive, Inc. del 16 de noviembre —corrigiendo errores de transcripción difundidos en redes— certificó la compra de 251 BTC por unos 17,5 millones de dólares a un coste medio de 69.853 dólares entre el 7 y el 13 de noviembre, elevando su reserva total a 43.404 BTC junto con 465,3 millones de dólares en efectivo.
Aceleración de la liquidación institucional en cadena 24/7 frente a la debilidad del mercado al contado
En marcado contraste con la corrección de precios en el mercado secundario, los grandes bancos globales y las infraestructuras de mercado están llevando la liquidación en cadena las 24 horas del día a producción comercial real, confirmando una desvinculación entre la volatilidad especulativa y la adopción operativa en Wall Street.
Depósitos bancarios tokenizados e integración institucional en torno a Solana 1.0
El 16 de noviembre, el banco singapurense DBS y Kinexys de J.P. Morgan pusieron en marcha comercialmente una solución pionera de interoperabilidad interbancaria 24/7 para transferencias transfronterizas de depósitos en dólares estadounidenses tokenizados entre cuentas en Estados Unidos y Singapur. Aunque algunas crónicas describieron la iniciativa como una simple prueba, el comunicado oficial de DBS confirma su despliegue operativo con orquestación de liquidación a cargo de Partior y con Ant International operando ya como primer cliente institucional para gestión de liquidez en tiempo real fuera del horario bancario tradicional. De forma simultánea, durante la conferencia Solana Breakpoint en Londres, la Fundación Solana retiró oficialmente la etiqueta histórica de Mainnet Beta para instaurar Solana 1.0 como estándar compartido por los clientes validadores Agave y Firedancer. En ese foro, Hester Serafini, presidenta de ICE Clear Europe, declaró que Intercontinental Exchange —matriz de la Bolsa de Nueva York— ha preparado su plataforma proyectada NYSE Digital ATS para admitir acciones y ETF tokenizados emitidos en Solana en paralelo al libro de liquidación previsto en Avalanche, y confirmó que ICE evalúa operar directamente un validador en Solana, sumándose al plan anunciado por DTCC para conectar su servicio de tokenización a Solana en el segundo semestre de 2027. En el ámbito de pagos, Visa incorporó la moneda estable USDPT de Western Union —emitida en Solana por el banco federal Anchorage Digital Bank— a su red de liquidación VisaNet, que ya procesa un ritmo anualizado cercano a los 25 mil millones de dólares; la billetera Solflare integró MoneyGram Ramps habilitando retiros de USDC a efectivo local en más de 170 países sin comisiones hasta el 31 de diciembre de 2026; y la red interbancaria Zelle ejecutó en directo una transferencia confidencial cifrada de 1,25 millones de dólares en ZelleUSD sobre una red de pruebas de Solana.
Vectores de ataque asistidos por IA y el dilema de control operativo en finanzas descentralizadas
El reverso de esta institucionalización es una superficie de riesgo cibernético cada vez más exigente. Con el mercado aún digiriendo las secuelas de la brecha de seguridad de 6,3 mil millones de dólares sufrida por Binance en octubre —en la que la plataforma ha cubierto el 95% de los activos sustraídos y restablecido retiros en 87 redes—, dos incidentes recientes evidenciaron cómo las capas de gestión externa y las claves API pueden convertirse en puntos críticos de fallo sin necesidad de vulnerar el protocolo base.
Desvío de potencia de minado en Luxor y suspensión de retiros en el mercado perpetuo Lighter
El proveedor de infraestructura de minería Luxor Technology confirmó el 15 de noviembre que atacantes externos comprometieron algo más de una docena de cuentas de clientes en su plataforma de gestión de flotas Commander mediante un vector asistido por modelos de inteligencia artificial desprovistos de salvaguardas, según detalló su consejero delegado Nick Hansen. Los intrusos redirigieron temporalmente la potencia de cálculo hacia el grupo de minería OCEAN antes de que el equipo técnico aplicara un parche en menos de dos horas y garantizara el reembolso íntegro a los afectados, manteniendo intactos Luxor Pool, el firmware LuxOS y los datos de usuarios. Aunque estimaciones iniciales de terceros apuntaron a unas 64.000 máquinas y 13 EH/s —cerca del 1,4% del hashrate global—, Luxor no validó esas cifras y los registros en cadena reflejaron pagos de apenas 0,162 BTC a 0,243 BTC, equivalentes a entre 10.500 y 15.700 dólares. Por otro lado, el mercado descentralizado de futuros perpetuos Lighter, asentado sobre Ethereum, congeló preventivamente todos los retiros y la creación de fondos de liquidez el 16 de noviembre tras detectar el vaciado de cuentas mediante una clave API filtrada de un operador externo. Frente a publicaciones que estimaban pérdidas cercanas a 15,5 millones de dólares en dos cuentas de creadores de mercado, el rastreo en cadena de Bitquery verificó una única salida de 10,39 millones de USDC desde el contrato de Ethereum, quedando sin confirmar en la red principal un segundo tramo alegado de 5,09 millones de dólares. Pese a la integridad de sus contratos inteligentes, la necesidad de activar un freno centralizado de retiros subraya las tensiones operativas que aún afrontan los protocolos descentralizados ante crisis de credenciales.
Preguntas frecuentes para inversores institucionales
¿Es la salida a bolsa de Anthropic la causa única de las seis semanas de caída de Bitcoin y garantiza un rebote inmediato?
No puede atribuirse a un único factor ni existe garantía de rebote automático. Si bien la captación de efectivo institucional ante una oferta pública de hasta 64,4 mil millones de dólares intensificó las ventas en libros de órdenes cripto abiertos el fin de semana, el ajuste responde sobre todo al rendimiento del bono estadounidense a 10 años en el 5,14%, a una probabilidad superior al 91% de subida de tipos por la Reserva Federal el 9 de diciembre y a salidas semanales de 1,07 mil millones de dólares en los ETF al contado. Incluso tras el debut de SpaceX, Bitcoin consolidó lateralmente antes de recuperar tracción.
¿Por qué destinó Strategy casi siete veces más capital a recomprar acciones preferentes STRC que a adquirir Bitcoin?
Porque preservar la cotización cercana a la paridad de sus acciones preferentes resulta esencial para sostener su canal de financiación en mercados de capitales. Con su cartera de 850.849 BTC por debajo del precio medio de compra de 75.452 dólares y ante las salidas pasivas derivadas de la exclusión de MSCI el 30 de noviembre, invertir 228,1 millones de dólares para anclar STRC cerca de los 100 dólares con un dividendo anual del 12,00% protege la confianza crediticia mientras su colchón de 4,90 mil millones de dólares respalda los pagos corrientes.
¿Por qué los grandes bancos y redes de pago aceleran la adopción blockchain mientras caen los precios cripto?
Porque el valor estratégico para la banca reside en la eficiencia de liquidación continua 24/7 y no en la revalorización especulativa de corto plazo. Mientras la banca corresponsal tradicional inmoviliza tesorería durante los fines de semana, la interconexión de depósitos tokenizados entre DBS y J.P. Morgan Kinexys, la liquidación con monedas estables en VisaNet y las transferencias confidenciales de Zelle sobre Solana reducen costes y tiempos de compensación con independencia del ciclo de precios como indicador rezagado del apetito minorista.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.