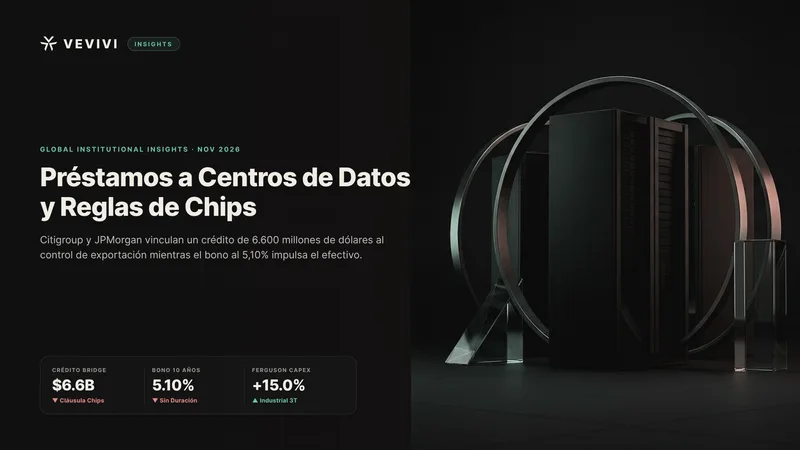
Los préstamos a centros de datos afrontan un estándar regulatorio y monetario más estricto esta semana después de que Citigroup y JPMorgan Chase incorporaran cláusulas de cumplimiento sobre exportación de semiconductores en un paquete crediticio potencial de 6.600 millones de dólares para Bridge Data Centres, firma respaldada por Bain Capital. En lugar de evaluar únicamente la disponibilidad eléctrica y los contratos de arrendamiento, la banca sindicada traslada ahora el riesgo geopolítico directamente al prestatario mientras el coste de capital a largo plazo en Estados Unidos permanece por encima del 5%.
Este endurecimiento crediticio converge con dos fuerzas macroeconómicas verificadas al 19 de noviembre de 2026. Según el boletín estadístico H.15 de la Reserva Federal, el rendimiento del bono del Tesoro estadounidense a 10 años se sitúa en el 5,10% con una tasa efectiva de fondos federales del 3,88%, lo que lleva a los inversores institucionales monitorizados por State Street a priorizar la liquidez en espera en efectivo frente a la deuda soberana de larga duración. Al mismo tiempo, la fortaleza del dólar obligó al Banco de Indonesia a ejecutar un alza sorpresiva de 25 puntos básicos hasta el 6,00%, mientras el gasto físico en plantas industriales elevó un 15% los ingresos industriales del distribuidor norteamericano Ferguson Enterprises.
Cómo los préstamos a centros de datos integran controles de chips y recortes en China
Los grandes bancos estadounidenses están rediseñando los contratos de deuda de infraestructura tras la ampliación de la supervisión extraterritorial de Washington sobre los nodos de computación del sudeste asiático. El 16 de noviembre de 2026, la Oficina de Industria y Seguridad del Departamento de Comercio de Estados Unidos emitió una normativa sobre el acceso remoto a procesadores avanzados de inteligencia artificial, otorgando un plazo de 90 días para tramitar licencias operativas. Bajo ese marco, Citigroup y JPMorgan Chase añadieron salvaguardas al crédito potencial de 6.600 millones de dólares para Bridge Data Centres que obligan al deudor a cumplir los controles de exportación estadounidenses y las restricciones de la Lista de Entidades del Departamento de Comercio.
Estructura de garantías en Bridge Data Centres y reglas de acceso remoto en Asia
Bridge Data Centres opera campus de hiperescala en Malasia y Tailandia tras haber captado 2.800 millones de dólares en deuda bancaria garantizada en marzo de 2025. La cautela de los acreedores aumentó porque la compañía había vendido previamente capacidad de cómputo a la firma singapurense Megaspeed International antes de rescindir sus vínculos comerciales. Según un comunicado conjunto del Departamento de Justicia y el Departamento de Comercio de Estados Unidos junto con informes de supervisión del Senado, las autoridades federales investigan a Megaspeed por presunto desvío de procesadores restringidos hacia China, acusaciones que la empresa niega. Esta prima de riesgo regulatorio también influye en las negociaciones de capital privado, donde el fondo de pensiones canadiense La Caisse encabeza conversaciones por una participación en Bridge Data Centres mientras algunos ofertantes evalúan valoraciones cercanas a 4.000 millones de dólares frente al objetivo de 5.000 millones de dólares de Bain Capital.
Suspensión de envíos Hopper de Nvidia a China y valoración de HSBC
Los fabricantes de semiconductores también están aislando de forma preventiva su exposición comercial asiática. Según el comentario financiero del formulario 8-K presentado por Nvidia ante la Comisión de Bolsa y Valores para el tercer trimestre fiscal 2027 finalizado el 25 de octubre de 2026—cuya capitalización bursátil ronda los 3,64 billones de dólares tras cerrar en 150,96 dólares el 18 de noviembre—, la compañía vendió 2.400 millones de dólares en productos Hopper H200 con licencia en China durante el trimestre, suspendió nuevos envíos de esa línea al mercado chino y excluyó cualquier ingreso de computación de centros de datos en China de su guía trimestral de 130.000 millones de dólares. Además, Nvidia creó el 17 de noviembre un comité de directorio dedicado a seguridad nacional y control de exportaciones, declarando 118.000 millones de dólares en garantías brutas máximas de infraestructura, incluidos 3.500 millones de dólares para soporte de suelo, energía y edificios de neoclouds y 32.000 millones de dólares en acuerdos contingentes.
Al evaluar este giro, el analista de HSBC Frank Lee mantuvo su recomendación de mantener y un precio objetivo de 170 dólares sobre Nvidia tras haberlo reducido desde 365 dólares. Lee señaló que retirar aproximadamente 2.800 millones de dólares en ventas de chips con licencia para China de la guía del cuarto trimestre neutraliza gran parte del impacto financiero inmediato derivado de las investigaciones del Congreso, aunque advirtió que una revalorización sostenida más allá de dos años exige certidumbre sobre el próximo director ejecutivo permanente y la hoja de ruta tecnológica posterior a 2028.
Preferencia institucional por efectivo y riesgo de bonos del Tesoro hacia el 6%
Mientras los comités de crédito refuerzan las cláusulas tecnológicas, el mercado de renta fija soberana está redefiniendo la tasa libre de riesgo global. Según los registros H.15 de la Reserva Federal publicados el 18 de noviembre de 2026 junto con las actas de octubre del Comité Federal de Mercado Abierto, la deuda nominal rinde un 4,80% a 2 años, un 5,10% a 10 años tras tocar el 5,15% el 13 de noviembre, y un 5,46% a 30 años, con un rendimiento real indexado a la inflación a 10 años del 2,89%.
Posicionamiento de custodia en State Street y primas por plazo en el G10
Los datos de flujos institucionales de dinero real recopilados por State Street revelan que las gestoras ya no utilizan los bonos del Tesoro a largo plazo como refugio automático ante episodios de volatilidad bursátil. La estratega macro multiactivo Cayla Seder explicó que las carteras institucionales mantienen niveles medios de efectivo combinados con una fuerte sobreponderación en renta variable financiada mediante la reducción de renta fija, reflejando una marcada aversión a la duración. En lugar de comprar bonos soberanos largos, los inversores defensivos canalizan su liquidez hacia efectivo e instrumentos monetarios de muy corto vencimiento.
Bajo el escenario condicional planteado por Seder—formulado como proyección estratégica y no como trayectoria garantizada—, la resistencia del crecimiento estadounidense y el aumento de la deuda pública mantendrán el bono a 10 años cerca o por encima del 5%, sin descartar un avance hacia el 6% a medio o largo plazo. Dado que el resto de las economías del Grupo de los Diez tampoco exhibe disciplina fiscal, el mercado soberano estadounidense conserva atractivo relativo pese al repunte estructural de las primas por plazo.
Expectativas de tipos centrales y sucesión en el Banco Central Europeo
Aunque los mercados descuentan entre tres y cuatro subidas adicionales de tipos por parte de la Reserva Federal, Seder advirtió que los precios actuales podrían exagerar la velocidad de ejecución en los próximos seis a ocho meses más que el techo de tipos final. En Europa, Francia y Alemania respaldaron al exgobernador del Banco de España y director general del Banco de Pagos Internacionales, Pablo Hernández de Cos, para suceder a Christine Lagarde en la presidencia del Banco Central Europeo, consolidando un perfil centrista frente a la inflación persistente y los riesgos políticos europeos de 2027.
Choque cambiario del dólar en Asia frente al gasto industrial físico en Estados Unidos
La combinación de rendimientos estadounidenses superiores al 5% y un dólar fortalecido está castigando a las divisas de Asia-Pacífico, mientras que dentro de Estados Unidos evidencia una divergencia entre la debilidad hipotecaria residencial y el auge de las megaplantas industriales.
Subida sorpresiva del Banco de Indonesia y presión sobre divisas asiáticas
El 18 de noviembre de 2026, el Banco de Indonesia elevó inesperadamente su tasa de referencia en 25 puntos básicos hasta el 6,00%, situando la facilidad de depósito en el 5,25% y la de préstamo en el 6,75% frente al consenso que esperaba estabilidad. El endurecimiento acumulado desde mayo alcanza 125 puntos básicos tras caer la rupia a un mínimo histórico cercano a 18.289 unidades por dólar antes de estabilizarse en torno a 18.242. La tensión cambiaria se extendió por toda la región: el dólar neozelandés cotizó cerca de 0,5490 dólares estadounidenses, próximo a mínimos desde 2009, y el dólar taiwanés rondó las 32,95 unidades por dólar, cerca de su piso técnico de una década. En paralelo, la restricción de liquidez global mantuvo a Bitcoin en 62.644 dólares mientras el índice S&P 500 cerró en 7.323,63 puntos.
Expansión industrial de Ferguson y consolidación de infraestructura hídrica y térmica
En la economía real estadounidense, la inversión de capital en plantas tecnológicas compensa el enfriamiento inmobiliario residencial provocado por las altas tasas hipotecarias. Según los resultados oficiales del tercer trimestre de Ferguson Enterprises—cuyas acciones cerraron en 251,23 dólares—, las ventas netas totales crecieron un 9,5% interanual hasta 9.026 millones de dólares con un apalancamiento neto de 1,7 veces el EBITDA ajustado. Su director financiero, Bill Brundage, destacó un crecimiento del 15% en la división industrial impulsado por centros de datos de inteligencia artificial, fábricas de semiconductores, plantas biotecnológicas y farmacéuticas e infraestructura energética, junto con un avance del 6% en el segmento residencial.
Para reforzar su capacidad técnica frente a una inflación de insumos de un dígito bajo a medio, Ferguson completó el 31 de agosto de 2026 la adquisición de FloWorks por 1.600 millones de dólares, incorporando cerca de 1.000 especialistas en válvulas y automatización industrial y ampliando su mercado total direccionable a 400.000 millones de dólares tras sumar otras diez adquisiciones complementarias en el año.
Escenarios macroeconómicos condicionales e implicaciones de cartera
La asignación institucional de capital hacia el cierre de 2026 dependerá del equilibrio entre las nuevas cláusulas regulatorias de crédito y el piso del 5% en los rendimientos soberanos. En un escenario constructivo donde la inflación subyacente estadounidense se modere y la Reserva Federal espacie sus ajustes, una estabilización del bono a 10 años entre el 5,00% y el 5,15% permitiría financiar infraestructuras con grado de inversión y sostener proveedores industriales como Ferguson mientras los bancos centrales emergentes moderan su defensa cambiaria.
Por el contrario, si los déficits fiscales del Grupo de los Diez impulsan el rendimiento a 10 años hacia el 5,75% o el 6,00%, las pérdidas por duración profundizarían el refugio institucional en efectivo, encarecerían aún más la deuda sindicada para centros de datos internacionales y prolongarían la presión sobre las monedas asiáticas y los activos digitales sensibles a la liquidez.
Preguntas clave de inversores institucionales sobre crédito tecnológico y bonos
¿Por qué los bancos globales añaden cláusulas de exportación a la deuda de infraestructura?
Entidades como Citigroup y JPMorgan Chase incorporan obligaciones de cumplimiento de controles de chips y Lista de Entidades en el préstamo de 6.600 millones de dólares de Bridge Data Centres para proteger sus balances ante sanciones o interrupciones de ingresos si inquilinos extranjeros incumplen las licencias estadounidenses de acceso remoto.
¿Por qué las carteras institucionales prefieren efectivo frente a bonos del Tesoro largos?
Según los registros de custodia de State Street, el riesgo de nuevas subidas de tipos, la solidez económica estadounidense y los elevados déficits fiscales del Grupo de los Diez elevan las primas por plazo, llevando a las gestoras a evitar riesgo de duración y concentrar su liquidez defensiva en efectivo y letras cortas.
¿Cómo crece la infraestructura industrial mientras sufren la vivienda y las divisas emergentes?
Los grandes proyectos en centros de datos, plantas de semiconductores, farmacéuticas y energía se financian mediante presupuestos corporativos plurianuales—impulsando el avance industrial del 15% y la compra de FloWorks por 1.600 millones de dólares en Ferguson—, mientras las hipotecas y los mercados cambiarios emergentes absorben de inmediato el impacto de los bonos al 5,10%.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.