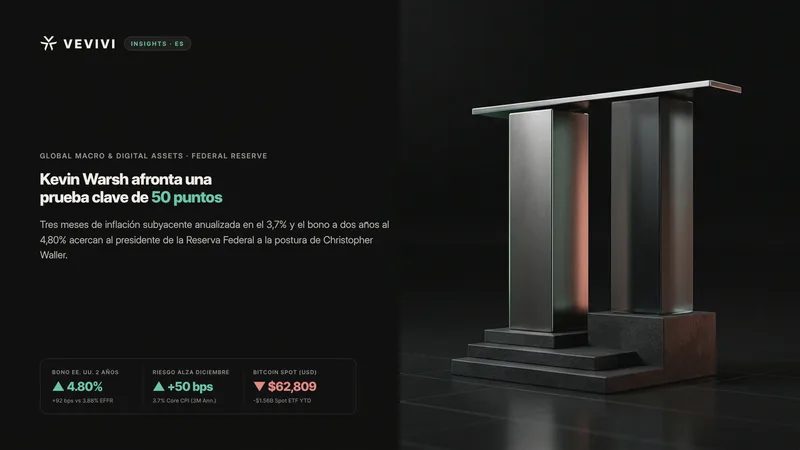
La posible subida de tipos de Kevin Warsh se ha situado en el centro de la valoración global de bonos soberanos y activos digitales mientras la persistencia inflacionaria en Estados Unidos choca con un Comité Federal de Mercado Abierto visiblemente dividido antes de la decisión del 8 y 9 de diciembre. La ex primera subdirectora gerente del Fondo Monetario Internacional, Gita Gopinath, señaló el 18 de noviembre que el presidente Kevin Warsh se encuentra más próximo a la postura restrictiva del gobernador Christopher Waller que al enfoque gradual del presidente de la Reserva Federal de Nueva York, John Williams, subrayando que la credibilidad monetaria exige hechos y señales claras.
Los documentos oficiales publicados el 18 de noviembre respaldan la urgencia de este diagnóstico. De acuerdo con las actas de la reunión del 27 y 28 de octubre del Comité Federal de Mercado Abierto, la autoridad monetaria mantuvo el rango objetivo en el 3,75% al 4,00% tras el incremento de 25 puntos básicos de septiembre, pero la gobernadora Lisa Cook y la presidenta de la Reserva Federal de Cleveland, Beth Hammack, votaron en contra para exigir un alza inmediata de un cuarto de punto, mientras varios participantes advirtieron que un movimiento superior a 25 puntos básicos podría justificarse en diciembre si la inflación no cedía.
Por qué la subida de tipos de Kevin Warsh se acerca a la postura de Waller
Desde el inicio de su mandato, el presidente Kevin Warsh ha trazado una línea mucho más estricta que su predecesor en torno al objetivo exacto del 2,0% de inflación, recalcando que niveles del 2,5% o del 3,0% resultan inaceptables, al tiempo que ha criticado el exceso de orientación futura hacia los mercados. Tras la pausa de octubre destinada a evaluar un flujo denso de indicadores, el presidente afronta una fractura abierta entre John Williams, quien afirmó esta semana que la coyuntura no requiere medidas drásticas, y Christopher Waller, quien planteó ejecutar un alza de 50 puntos básicos en diciembre o bien combinar 25 puntos básicos con el compromiso explícito de volver a subir en enero.
La lectura institucional de Gopinath apunta a que la dirección del banco central no puede delegar indefinidamente la comunicación monetaria en el resto del comité sin erosionar su autoridad. Cuando un banquero central de perfil restrictivo vincula su reputación al cumplimiento estricto del 2,0% y los precios mantienen su inercia alcista, o bien el tipo oficial y las proyecciones económicas de diciembre se ajustan con firmeza al alza, o el mercado comenzará a cuestionar su compromiso real contra la inflación.
Tres meses de inflación subyacente elevada y solidez del gasto
El motor detrás de este giro restrictivo radica en la persistencia acumulada y no en un dato aislado. Debido a que la interrupción presupuestaria federal de finales de 2025 impidió a la Oficina de Estadísticas Laborales recopilar las bases comparativas de octubre de 2025, la variación interanual del Índice de Precios al Consumidor de octubre de 2026 no pudo publicarse oficialmente, concentrando la atención en el avance mensual del 0,4% hasta el nivel de 337,476 puntos. En los últimos tres meses, la inflación subyacente anualizada se ha mantenido entre el 3,5% y el 3,7%, en paralelo con las estimaciones técnicas de la Reserva Federal que sitúan la inflación PCE general de septiembre en el 3,6% y la subyacente en el 3,1%.
A diferencia de una espiral salarial clásica, el repunte actual responde a presiones de oferta combinadas con una demanda agregada resistente. Aunque la creación de empleo se ha moderado a unos 50.000 puestos mensuales con un desempleo del 4,2%, el encarecimiento energético, el traspaso residual de aranceles y el auge inversor en centros de datos de inteligencia artificial coinciden con sólidos resultados empresariales y con hogares que siguen sosteniendo el consumo recurriendo a su ahorro acumulado.
Fricción en la orientación futura antes de la cita de diciembre
El esquema condicional expuesto por el gobernador Waller revela una paradoja operativa para la presidencia del banco central. Si el comité opta por un incremento convencional de 25 puntos básicos el 9 de diciembre sin anticipar otra subida en enero, las condiciones financieras podrían relajarse prematuramente y consolidar expectativas de inflación del 3,0% en la fijación de precios empresariales. Para Warsh, reacio a comprometer movimientos futuros, moderar el ritmo a 25 puntos básicos exige paradójicamente ofrecer esa guía explícita que prefiere evitar, lo que refuerza su convergencia táctica con Waller.
Rendimientos del Tesoro a corto plazo y la brecha de 92 puntos básicos
El mercado de deuda soberana ya se ha adelantado con claridad al rango oficial vigente. Según la publicación estadística H.15 de la Reserva Federal del 18 de noviembre, la tasa efectiva de los fondos federales permanece en el 3,88% y el interés sobre saldos de reservas en el 3,90%, mientras que el rendimiento del bono del Tesoro estadounidense a dos años cerró en el 4,80% tras alcanzar el 4,88% el 13 de noviembre. A su vez, el bono nominal a diez años se ubica en el 5,10% y el rendimiento real de los títulos protegidos contra la inflación a diez años alcanza el 2,89%, manteniendo el coste real del capital en máximos de varios años.
Ese diferencial de 92 puntos básicos entre el tipo efectivo del 3,88% y el tramo de dos años al 4,80% refleja cerca de 80 puntos básicos de endurecimiento acumulado que los futuros descuentan de aquí al cierre de 2027. En lugar de esperar que los rendimientos cortos retrocedan hacia el 4,00%, el escenario central expuesto por Gopinath sugiere que la tasa oficial deberá converger al alza hacia la valoración del mercado para cerrar la brecha sin perder credibilidad.
Reajuste entre clases de activos y drenaje de liquidez en Bitcoin
La compresión alcista en el tramo corto de la curva soberana impacta de forma directa sobre los activos sensibles a la liquidez global que no devengan cupón, encabezados por Bitcoin y Ethereum. Cuando las letras y notas del Tesoro a dos años ofrecen un 4,80% nominal y los bonos reales a diez años rozan el 2,9%, los gestores institucionales elevan su umbral de rentabilidad exigida y las mesas de arbitraje de basis trade rotan garantías hacia deuda pública de corta duración, reduciendo la liquidez en espera disponible para posiciones direccionales al contado.
Las cotizaciones en tiempo real del 19 de noviembre confirman esta divergencia macroeconómica. Mientras el índice S&P 500 resiste en 7.323,63 puntos apoyado en los beneficios tecnológicos, Bitcoin cotiza cerca de 62.809 dólares y Ethereum en torno a 1.771 dólares tras varias semanas de desapalancamiento. Los registros institucionales recopilados por CoinDesk y SoSoValue muestran que los fondos cotizados de Bitcoin al contado en Estados Unidos acumulan salidas netas por 1.560 millones de dólares en lo que va de 2026, tras reembolsos semanales superiores a 1.060 millones de dólares a mediados de noviembre. Según los datos on-chain de CryptoQuant, Bitcoin defiende la franja de absorción entre 62.000 y 65.000 dólares —muy por debajo del coste base de tenedores de corto plazo en 74.100 dólares—, dejando expuestas las zonas de liquidación apalancada entre 59.500 y 62.200 dólares si aumenta la probabilidad de un alza de 50 puntos básicos.
Escenarios condicionales para 2027 y riesgos de deuda en inteligencia artificial
Resulta imprescindible distinguir los datos objetivos verificados de las proyecciones condicionales hacia 2027, dado que la trayectoria monetaria no sigue un camino unidireccional garantizado. Aunque Gopinath defiende firmeza inmediata contra la inflación en diciembre, advirtió simultáneamente que una corrección severa en los mercados bursátiles y crediticios derivada de excesos de inversión en inteligencia artificial cambiaría por completo el panorama y obligaría a recortar los tipos de interés con rapidez.
Las propias actas de estabilidad financiera del Comité Federal de Mercado Abierto del 27 y 28 de octubre documentan esa fragilidad estructural. El cuerpo técnico de la Reserva Federal alertó de que el apalancamiento de los fondos de cobertura se encuentra en máximos históricos y de que los compromisos opacos de arrendamiento fuera de balance y financiación circular vinculados a centros de datos de inteligencia artificial —estimados por firmas de Wall Street entre 1 billón y 3 billones de dólares a varios años— podrían amplificar ventas forzadas si los ingresos comerciales decepcionan.
Escenario base de convergencia restrictiva
Si el consumo privado, los márgenes corporativos y la inversión fija mantienen su tracción durante el invierno mientras la inflación subyacente anualizada supera el 3,0%, el comité enfrentará creciente presión para convalidar los 80 puntos básicos descontados por el bono a dos años al 4,80%. Bajo este techo de tipos más elevado, el dólar conservará fortaleza, los diferenciales de crédito de alto rendimiento se ampliarán gradualmente y Bitcoin oscilará dentro de rangos defensivos hasta que los tipos reales toquen techo.
Escenario alternativo de corrección financiera y giro rápido
Por el contrario, si unos rendimientos a diez años en el 5,10% fracturan la refinanciación de infraestructuras apalancadas de inteligencia artificial o desencadenan una caída abrupta de la renta variable, los fondos de cobertura y vehículos de crédito privado sufrirían reembolsos acelerados. En ese contexto de aversión aguda al riesgo, la contracción de demanda desplazaría al riesgo inflacionario y forzaría a Kevin Warsh a girar con rapidez hacia recortes de tasas en 2027.
Preguntas clave para inversores institucionales
¿Por qué afecta a Bitcoin la brecha entre el tipo efectivo del 3,88% y el bono a dos años al 4,80%?
El rendimiento del Tesoro a dos años funciona como indicador adelantado de la política monetaria prevista para los próximos ocho trimestres. Una prima de 92 puntos básicos sobre la tasa efectiva del 3,88% indica que el mercado de bonos ya descuenta múltiples subidas adicionales, encareciendo el coste de oportunidad del capital institucional frente a los ETF de Bitcoin al contado antes incluso de la votación de diciembre.
¿Por qué la Reserva Federal prioriza la inflación subyacente anualizada de tres meses tras el dato de octubre?
Debido a que el cierre presupuestario federal de finales de 2025 impidió a la Oficina de Estadísticas Laborales levantar las encuestas base de octubre de 2025, no fue posible publicar la tasa interanual oficial del Índice de Precios al Consumidor de octubre de 2026. Evaluar el ritmo anualizado de tres meses entre el 3,5% y el 3,7% junto con el 3,1% del índice PCE subyacente permite medir sin distorsiones la presión inflacionaria reciente.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.