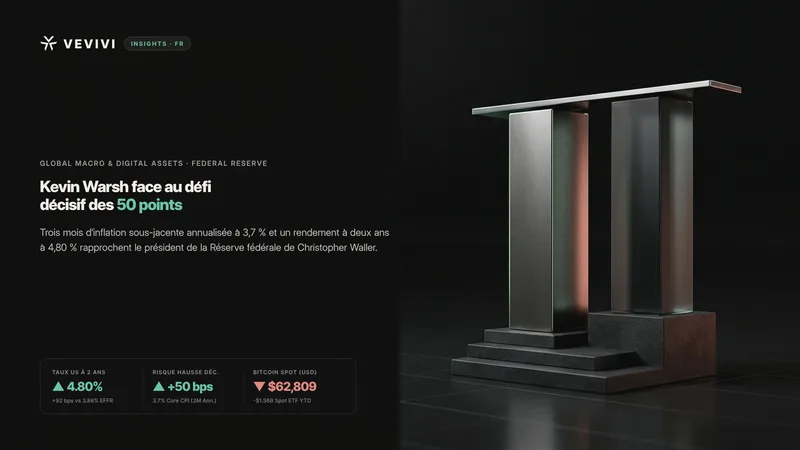
L'hypothèse d'une hausse des taux de Kevin Warsh s'impose désormais au cœur de la valorisation des obligations souveraines et des actifs numériques alors qu'une inflation américaine tenace se heurte à un Comité fédéral de l'open market profondément divisé avant l'échéance des 8 et 9 décembre. L'ancienne première directrice générale adjointe du Fonds monétaire international, Gita Gopinath, a estimé le 18 novembre que le président Kevin Warsh se situe plus près de la ligne offensive du gouverneur Christopher Waller que de la prudence graduelle du président de la Réserve fédérale de New York, John Williams, soulignant que la crédibilité monétaire exige des actes cohérents avec les discours.
Les publications officielles du 18 novembre confirment l'ampleur de cette tension interne. D'après le compte rendu de la réunion des 27 et 28 octobre du Comité fédéral de l'open market, l'institution a maintenu sa fourchette cible entre 3,75 % et 4,00 % après le relèvement de 25 points de base opéré en septembre, mais la gouverneure Lisa Cook et la présidente de la Réserve fédérale de Cleveland, Beth Hammack, ont voté contre le statu quo en réclamant une hausse immédiate d'un quart de point, tandis que plusieurs membres ont indiqué qu'un relèvement supérieur à 25 points de base pourrait être examiné en décembre en cas de données défavorables.
Pourquoi la hausse des taux de Kevin Warsh rejoint la ligne de Waller
Depuis son entrée en fonction, le président Kevin Warsh a placé son autorité sous le signe d'un respect intransigeant de la cible d'inflation de 2,0 %, répétant qu'un palier de 2,5 % ou de 3,0 % ne saurait devenir la norme tout en critiquant le recours excessif aux indications prospectives. Après avoir marqué une pause en octobre dans l'attente d'une séquence dense d'indicateurs, le président fait face à un écart manifeste entre John Williams, pour qui la situation ne justifie aucune mesure spectaculaire, et Christopher Waller, qui plaide soit pour un relèvement de 50 points de base dès décembre, soit pour deux hausses successives de 25 points de base en décembre et janvier accompagnées d'un engagement explicite.
Le diagnostic institutionnel de Gita Gopinath repose sur un constat direct : le président de la banque centrale ne peut déléguer durablement le cadrage des anticipations aux autres membres du comité sans affaiblir sa propre crédibilité. Lorsqu'un dirigeant réputé rigoureux érige la cible de 2,0 % en priorité absolue face à une inflation qui résiste depuis trois mois, soit la trajectoire du taux directeur et les projections économiques de décembre se durcissent nettement, soit les marchés réévaluent à la baisse sa détermination anti-inflationniste.
Trois mois d'inflation sous-jacente soutenue et vigueur de la demande
Ce durcissement repose sur une dynamique persistante plutôt que sur une anomalie statistique isolée. L'interruption budgétaire fédérale de la fin 2025 ayant empêché le Bureau of Labor Statistics de relever les indices de référence d'octobre 2025, la variation annuelle de l'indice des prix à la consommation d'octobre 2026 n'a pas pu être publiée, incitant les décideurs à scruter la hausse mensuelle de 0,4 % portant l'indice à 337,476 points. Sur trois mois glissants, l'inflation sous-jacente annualisée évolue entre 3,5 % et 3,7 %, en cohérence avec les estimations des services de la Réserve fédérale situant l'inflation PCE globale de septembre à 3,6 % et sa composante sous-jacente à 3,1 %.
À l'image de la poussée post-pandémique, cette rigidité provient davantage des goulets d'étranglement sectoriels que d'une boucle prix-salaires classique. Alors que les créations d'emplois ralentissent autour de 50 000 par mois avec un taux de chômage stable à 4,2 %, le renchérissement de l'énergie, la répercussion résiduelle des droits de douane et l'essor massif des centres de données liés à l'intelligence artificielle alimentent les prix face à des résultats d'entreprises robustes et à des ménages qui puisent dans leur épargne pour soutenir la consommation.
Le dilemme de la communication prospective avant décembre
L'avertissement formulé par Christopher Waller met en lumière une contrainte tactique majeure pour la présidence. Si le comité se limite à un relèvement classique de 25 points de base le 9 décembre sans annoncer clairement une poursuite du resserrement en janvier, les marchés financiers risquent d'interpréter ce geste comme un signal d'attentisme et d'ancrer les anticipations d'inflation autour de 3,0 %. Pour Kevin Warsh, hostile aux promesses préalables, modérer l'ampleur du geste immédiat imposerait paradoxalement d'accentuer sa communication prospective, ce qui rapproche sa position de fond de celle de Waller.
Rendements du Trésor à court terme et écart monétaire de 92 points de base
Le marché obligataire américain a d'ores et déjà devancé le niveau actuel du loyer de l'argent au jour le jour. Selon la publication statistique H.15 de la Réserve fédérale datée du 18 novembre, le taux effectif des fonds fédéraux s'établit à 3,88 % et la rémunération des réserves bancaires à 3,90 %, tandis que le rendement du bon du Trésor américain à deux ans a clôturé à 4,80 % après un pic à 4,88 % le 13 novembre. Parallèlement, le rendement nominal à dix ans ressort à 5,10 % et le taux réel indexé sur l'inflation à dix ans atteint 2,89 %, maintenant le coût réel du capital sur des sommets pluriannuels.
Cet écart de 92 points de base entre le taux effectif de 3,88 % et l'échéance à deux ans à 4,80 % traduit environ 80 points de base de resserrement cumulé intégrés par les contrats à terme d'ici la fin de l'année 2027. Plutôt qu'une détente spontanée des rendements courts vers 4,00 %, le scénario central décrit par Gita Gopinath implique une remontée progressive du taux directeur vers le niveau déjà fixé par la partie courte de la courbe souveraine.
Réévaluation inter-marchés et tensions de liquidité sur le Bitcoin
La tension persistante sur le segment court de la dette souveraine américaine pèse mécaniquement sur les actifs sensibles à la liquidité mondiale ne versant aucun coupon, au premier rang desquels figurent le Bitcoin et l'Ethereum. Lorsque les titres du Trésor à deux ans offrent un rendement sans risque de 4,80 % et que les taux réels à dix ans avoisinent 2,9 %, les investisseurs institutionnels relèvent leur seuil d'exigence tandis que les tables d'arbitrage de basis trade réorientent leur réserve de cash vers les bons du Trésor à court terme.
Les cotations relevées le 19 novembre illustrent nettement ce filtrage macroéconomique. Tandis que l'indice S&P 500 résiste à 7 323,63 points grâce aux publications bénéficiaires des grandes capitalisations technologiques, le Bitcoin s'échange autour de 62 809 dollars et l'Ethereum près de 1 771 dollars dans le sillage de plusieurs semaines de désendettement. Selon les données compilées par CoinDesk et SoSoValue, les fonds indiciels cotés américains adossés au Bitcoin au comptant affichent désormais 1,56 milliard de dollars de sorties nettes cumulées sur l'année 2026 après des retraits hebdomadaires dépassant 1,06 milliard de dollars à la mi-novembre. D'après les indicateurs on-chain de CryptoQuant, le Bitcoin défend une zone d'absorption comprise entre 62 000 et 65 000 dollars — nettement sous le prix de revient moyen des détenteurs à court terme situé à 74 100 dollars — exposant les poches de liquidation acheteuses entre 59 500 et 62 200 dollars en cas de poussée vers 50 points de base.
Scénarios conditionnels pour 2027 et risques d'endettement dans l'intelligence artificielle
Il convient de dissocier rigoureusement les faits macroéconomiques vérifiés des scénarios prospectifs pour 2027, car la trajectoire du taux terminal demeure étroitement conditionnelle. Tout en appelant à un signal restrictif fort dès décembre, Gita Gopinath a souligné qu'une correction sévère des marchés d'actions et du crédit provoquée par les déséquilibres financiers de l'intelligence artificielle inverserait brutalement la problématique et contraindrait la banque centrale à abaisser rapidement ses taux.
Cette vulnérabilité figure explicitement dans le volet consacré à la stabilité financière du compte rendu des 27 et 28 octobre du Comité fédéral de l'open market. Les équipes de la Réserve fédérale ont averti que l'effet de levier des fonds spéculatifs atteint un niveau record depuis le début des relevés et que l'essor rapide des engagements de crédit-bail hors bilan et des montages de financement circulaire liés aux centres de données — évalués entre 1 000 milliards et 3 000 milliards de dollars à Wall Street — pourrait amplifier des ventes forcées si la rentabilité décevait.
Scénario central de convergence restrictive
Si la consommation des ménages, les marges bénéficiaires et les dépenses d'investissement demeurent solides cet hiver tandis que l'inflation sous-jacente annualisée reste supérieure à 3,0 %, le comité devra accompagner les 80 points de base de hausse déjà inscrits dans le rendement à deux ans de 4,80 %. Dans cette configuration, la liquidité en dollars reste contrainte, les écarts de crédit à haut rendement s'élargissent graduellement et le Bitcoin consolide sur ses supports on-chain dans l'attente d'un taux terminal stabilisé.
Scénario alternatif de correction financière et de pivot rapide
À l'inverse, si des rendements à dix ans à 5,10 % fragilisent le refinancement des infrastructures endettées de l'intelligence artificielle ou déclenchent un repli marqué des marchés actions, le désendettement simultané des fonds spéculatifs et du crédit privé provoquerait un choc désinflationniste immédiat. Face à un tel resserrement brutal du crédit, Kevin Warsh et le comité seraient amenés à pivoter rapidement de la lutte contre l'inflation vers des baisses de taux rapides en 2027.
Questions clés pour les allocataires institutionnels
Pourquoi l'écart entre le taux effectif de 3,88 % et le rendement à deux ans de 4,80 % pèse-t-il sur le Bitcoin ?
Le rendement du Trésor à deux ans reflète en temps réel la trajectoire du taux directeur anticipée par le marché sur les huit prochains trimestres. Une prime de 92 points de base au-dessus du taux effectif de 3,88 % signifie que les investisseurs obligataires intègrent déjà plusieurs tours de vis supplémentaires, ce qui accroît le coût d'opportunité de la détention d'ETF Bitcoin au comptant avant même le vote officiel de décembre.
Pourquoi la Réserve fédérale privilégie-t-elle l'inflation sous-jacente annualisée sur trois mois après le rapport d'octobre ?
L'interruption des crédits budgétaires fédéraux fin 2025 ayant empêché le Bureau of Labor Statistics de collecter les relevés de prix d'octobre 2025, le glissement annuel officiel de l'indice des prix à la consommation n'a pu être calculé pour octobre 2026. L'observation du rythme annualisé sur trois mois compris entre 3,5 % et 3,7 %, croisée avec l'indice PCE sous-jacent à 3,1 %, offre ainsi une mesure fidèle de la dynamique récente des prix.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqué ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.