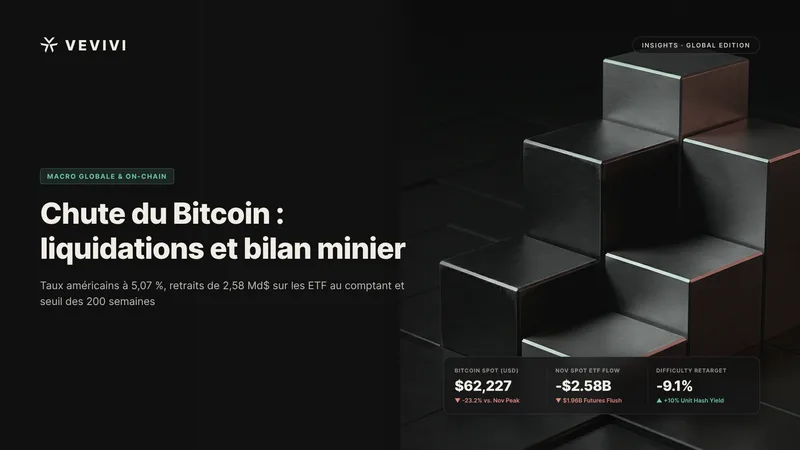
La récente chute du Bitcoin sous le seuil de 63 000 dollars résulte d'une réévaluation sévère des taux directeurs américains, de rachats soutenus sur les fonds indiciels et d'une purge des positions à effet de levier. Après avoir clôturé au-dessus de 80 426 dollars au lendemain des élections de mi-mandat américaines début novembre, l'actif a perdu environ 23 % en moins de deux semaines, touchant un creux trimestriel à 62 081 dollars le 15 novembre avant d'évoluer autour de 62 227 dollars le 18 novembre 2026.
Loin d'un simple mouvement technique isolé, ce repli traduit un désendettement simultané à travers les marchés obligataires souverains, les fonds négociés en bourse réglementés, les carnets d'ordres à terme offshore et le secteur du minage industriel. Le croisement des communiqués de la Réserve fédérale, des dépôts auprès de la Securities and Exchange Commission (SEC) et des données on-chain permet de distinguer les flux vérifiés des interprétations conjecturales.
Catalyseurs structurels de la chute du Bitcoin, liquidations et sorties des ETF au comptant
Le durcissement des anticipations monétaires aux États-Unis constitue le moteur principal de la chute du Bitcoin auprès des gestionnaires institutionnels. Bien que le Federal Open Market Committee (FOMC) ait maintenu la fourchette cible des fonds fédéraux entre 3,75 % et 4,00 % le 28 octobre 2026, le vote à 10 contre 2 a révélé deux dissidences favorables à un relèvement immédiat de 25 points de base. La vigueur persistante de l'emploi et de l'inflation a ensuite porté le rendement des bons du Trésor américain à 10 ans à 5,15 % le 13 novembre puis à 5,07 % le 18 novembre, alimentant la crainte d'un tour de vis lors de la réunion des 8 et 9 décembre.
Le maintien des taux souverains au-delà de 5 % a entraîné un allègement marqué des poches d'actifs risqués. D'après les données compilées par Farside Investors jusqu'au 17 novembre, les ETF Bitcoin au comptant cotés aux États-Unis ont enregistré 2,58 milliards de dollars de sorties nettes cumulées en novembre, soit environ 3,2 % de leurs 79,65 milliards de dollars d'actifs nets. Le fonds iShares Bitcoin Trust de BlackRock a concentré à lui seul 2,25 milliards de dollars — près de 87 % des retraits mensuels — réduisant sensiblement le coussin acheteur au comptant.
Mécanique des 1,96 milliard de dollars de liquidations forcées du week-end
Alors que les rachats d'ETF fragilisaient la liquidité sous-jacente, l'accumulation de positions spéculatives à fort levier sur les contrats à terme a précipité l'accélération baissière. Lorsqu'un opérateur engage 7 000 dollars de dépôt de garantie avec un levier de 10 pour 1 afin de porter une exposition notionnelle de 70 000 dollars, un repli inférieur à 10 % suffit à rompre la marge de maintien et à déclencher la clôture automatique de la position. Durant la séance nocturne peu liquide du week-end du 15 novembre, environ 1,96 milliard de dollars de positions à levier ont été liquidés en 24 heures, touchant plus de 300 000 intervenants.
Certains acteurs ont pointé la concentration d'environ 40 % de ces liquidations sur des plateformes dérivées offshore aux carnets d'ordres dégarnis, évoquant l'hypothèse d'une chasse délibérée aux seuils de liquidation. Ces marchés échappant à la supervision directe des régulateurs américains, aucune preuve matérielle ne permet toutefois d'étayer ces accusations. À l'inverse, les relevés attestent de ventes au comptant substantielles sur les places réglementées américaines, tandis qu'aucun détenteur au comptant sans effet de levier n'a subi de vente forcée.
Hypothèse d'arbitrage de liquidité avant les introductions en bourse et repli technologique
Parallèlement à la tension obligataire, plusieurs stratèges ont examiné si la mobilisation d'une réserve de cash pour les introductions en bourse géantes du secteur de l'intelligence artificielle pesait temporairement sur les actifs numériques. Matt Cole, dirigeant de Strive, a souligné que le Bitcoin avait cédé 19 % au cours des 50 jours précédant la cotation record de SpaceX à 75 milliards de dollars en juin 2026, une trajectoire proche du repli de 18,9 % à 20 % observé depuis la publication du prospectus S-1 d'Anthropic PBC. Selon son formulaire S-1/A déposé auprès de la SEC, Anthropic propose 825 millions d'actions entre 70 et 78 dollars en vue de lever jusqu'à 64,4 milliards de dollars pour une valorisation implicite atteignant 1 400 milliards de dollars, avec un livre d'ordres annoncé six fois sursouscrit avant une première cotation attendue le 19 novembre.
La corrélation avec les valeurs technologiques s'est également renforcée, l'action Nvidia ayant reculé de 25,3 % sur un mois pour clôturer à 150,96 dollars le 18 novembre sur fond d'interrogations de gouvernance et d'engagements financiers croisés. Néanmoins, l'hypothèse d'une ponction de liquidité liée aux introductions en bourse ne repose que sur un seul précédent historique et ne peut être démontrée par les flux on-chain, demeurant secondaire face au resserrement monétaire vérifié.
Baisse de 9,1 % de la difficulté de minage et désendettement du bilan de MARA Holdings
La contraction rapide des cours a immédiatement comprimé la rentabilité du minage industriel, déclenchant l'ajustement stabilisateur du protocole. Au bloc 975 744 le 14 novembre 2026, la difficulté de minage du réseau Bitcoin a diminué de 9,13 %, passant de 148,36 à 134,82 billions — sa plus forte baisse depuis juin — après un ralentissement de l'intervalle moyen des blocs à environ 11 minutes et une seconde consécutif à l'arrêt des machines les moins efficientes. À subvention et frais constants, cet ajustement relève d'environ 10 % le revenu brut en unités de compte par puissance de calcul déployée.
Pourquoi MARA Holdings a cédé 13 597 Bitcoin pour rembourser intégralement ses prêts gagés
Les opérations de trésorerie récemment divulguées par le mineur coté MARA Holdings, Inc. relèvent d'une gestion préventive du passif plutôt que d'une vente panique sur les plus bas actuels. D'après son rapport trimestriel Form 10-Q et sa lettre aux actionnaires Form 8-K déposés auprès de la SEC le 9 novembre, l'entreprise détenait 34 012 Bitcoin au 30 septembre 2026, pour un coût énergétique acheté de 39 674 dollars par unité extraite sur ses sites en propre. Après la clôture du troisième trimestre, MARA a vendu 13 597 Bitcoin — environ 40 % de sa réserve trimestrielle — à un prix moyen proche de 81 039 dollars, dégageant près de 1,1 milliard de dollars.
Élément déterminant : la direction a affecté 750 millions de dollars de ce produit au remboursement intégral de ses prêts à terme adossés au Bitcoin, libérant 17 477 unités nanties et ramenant la part de ses avoirs grevés sous la barre des 5 %. Réalisée au-dessus de 81 000 dollars, cette opération a immunisé le bilan de MARA — dont le titre a fini à 6,56 dollars le 18 novembre pour une capitalisation de 2,54 milliards de dollars — contre tout appel de marge, tout en finançant son pivot énergétique de 1,9 gigawatt vers les centres de données d'intelligence artificielle.
Rupture de la moyenne mobile à 200 semaines et scénarios autour de 60 000 dollars
Sur le plan de la valorisation de long terme, le repli a fait passer les cours sous la moyenne mobile à 200 semaines située à 67 973 dollars, indicateur représentatif du prix de revient moyen sur quatre ans. En s'échangeant vers 62 227 dollars, le Bitcoin affiche une décote d'environ 8,5 % par rapport à cette référence cyclique. Adam Back, dirigeant de Blockstream, ainsi que l'analyste on-chain James Check rappellent que les passages sous cette courbe en 2020 et 2022 ont historiquement correspondu à des zones d'accumulation de long terme pour les capitaux patients.
Toutefois, le cabinet CryptoQuant a souligné le 17 novembre que la marge de profits et pertes latents des opérateurs à court terme s'était dégradée à moins 20 % et que la demande globale reculait à son rythme le plus rapide depuis début juillet sans valider de signal de plancher définitif. Acquérir un actif sous sa moyenne quadriennale améliore le point d'entrée statistique sans exclure une volatilité prolongée à court terme.
Scénario de stabilisation post-introduction face au risque de test des 59 000 dollars
La trajectoire des prochaines semaines s'articule autour de deux scénarios conditionnels dictés par les taux réels et les flux institutionnels. Dans un scénario constructif de stabilisation, la fin des allocations liées aux grandes introductions technologiques, l'allègement des pressions minières après la baisse de difficulté de 9,1 % et le ralentissement des rachats sur les ETF au comptant permettraient de défendre la zone de 62 000 à 65 000 dollars avant de viser une reconquête des 67 973 dollars.
Dans un scénario macroéconomique défavorable, un maintien du taux américain à 10 ans au-dessus de 5,1 % combiné au renforcement des anticipations de hausse de taux du FOMC en décembre pourrait provoquer une rupture du seuil psychologique de 60 000 dollars, déclenchant une vague secondaire de liquidations vers le creux estival proche de 59 000 dollars. La prudence impose d'attendre une stabilisation durable des flux quotidiens d'ETF au comptant.
Questions clés des investisseurs sur la correction actuelle du Bitcoin
Le repli vers 62 000 dollars provient-il d'une manipulation offshore ou du resserrement monétaire ?
Si la faible liquidité du week-end sur les places dérivées offshore a amplifié la cascade de 1,96 milliard de dollars de liquidations, l'hypothèse d'une manipulation coordonnée demeure non prouvée. La pression fondamentale découle de facteurs vérifiables : rendement souverain américain à 10 ans à 5,07 %, dissidences restrictives au sein du FOMC et 2,58 milliards de dollars de sorties nettes sur les ETF Bitcoin au comptant américains en novembre.
La cession de 40 % des réserves de MARA Holdings traduit-elle une vente forcée à bas prix ?
Les documents déposés auprès de la SEC confirment que MARA Holdings a cédé 13 597 Bitcoin peu après la fin du troisième trimestre à un cours moyen proche de 81 039 dollars, et non durant la chute vers 62 000 dollars. Le remboursement de 750 millions de dollars de dettes gagées a libéré 17 477 Bitcoin nantis, supprimant le risque de liquidation tout en finançant ses infrastructures de calcul haute performance.
Le passage sous la moyenne mobile à 200 semaines à 67 973 dollars garantit-il un point bas immédiat ?
Évoluer sous la moyenne mobile à 200 semaines signifie uniquement que le cours actuel est inférieur au prix moyen observé sur les quatre dernières années. Les indicateurs de demande de CryptoQuant restant orientés à la baisse, la validation d'un plancher solide exige l'arrêt des sorties nettes sur les ETF au comptant et la tenue du support compris entre 59 000 et 60 000 dollars.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqués ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.