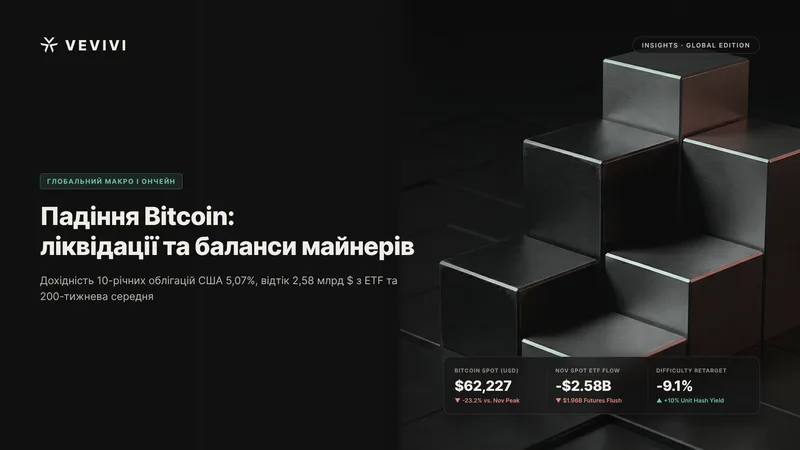
Стрімке падіння Bitcoin із позначок понад 80 000 доларів до діапазону 62 000 доларів зумовлене одночасним переглядом очікувань щодо ставок у США, відтоком капіталу зі спотових фондів та примусовою ліквідацією деривативних позицій. Після закриття поблизу 80 426 доларів одразу після проміжних виборів у США на початку листопада актив втратив близько 23% вартості менш ніж за два тижні, сягнувши тримісячного мінімуму 62 081 долар 15 листопада та консолідувавшись біля 62 227 доларів станом на 18 листопада 2026 року.
Ця корекція є не наслідком поодинокого шоку, а комплексним процесом скорочення боргового навантаження, що охопив ринок державного боргу США, регульовані біржові фонди, офшорні ф’ючерсні майданчики та баланси промислових майнінгових компаній. Перехресна перевірка релізів Федеральної резервної системи, звітності Комісії з цінних паперів і бірж США (SEC) та ончейн-показників дозволяє відокремити підтверджені потоки капіталу від ринкових припущень.
Структурні чинники падіння Bitcoin, ліквідації ф’ючерсів та відтік зі спотових ETF
Головним макроекономічним тригером, що прискорив падіння Bitcoin, стала переоцінка траєкторії монетарної політики у США. Хоча Федеральний комітет із відкритого ринку (FOMC) 28 жовтня 2026 року зберіг цільовий діапазон ставки федеральних фондів на рівні 3,75–4,00%, розподіл голосів 10 проти 2 засвідчив, що двоє членів комітету виступили за негайне підвищення ставки на 25 базисних пунктів. Сильна статистика ринку праці та стійка інфляція підняли дохідність 10-річних казначейських облігацій США до 5,15% 13 листопада та 5,07% 18 листопада, посиливши очікування жорсткішої позиції на засіданні 8–9 грудня.
Утримання безризикової дохідності вище 5% спонукало інституційних керівників скорочувати частку волатильних активів. За даними Farside Investors станом на 17 листопада, американські спотові Bitcoin-ETF зафіксували сукупний чистий відтік у розмірі 2,58 млрд доларів від початку місяця, що становить близько 3,2% їхніх чистих активів обсягом 79,65 млрд доларів. На фонд iShares Bitcoin Trust від BlackRock припало 2,25 млрд доларів — приблизно 87% місячного відтоку, що суттєво послабило спотовий попит.
Механізм каскадної ліквідації позицій на 1,96 млрд доларів під час низької ліквідності вихідних
На тлі послаблення спотової підтримки надмірне кредитне плече на ф’ючерсному ринку різко прискорило темпи зниження котирувань. Коли трейдер вносить 7 000 доларів застави з кредитним плечем 10 до 1 для відкриття номінальної позиції на 70 000 доларів, рух ціни менш ніж на 10% порушує підтримувальну маржу та запускає автоматичне примусове закриття контракту. Під час низьколіквідної суботньої сесії 15 листопада впродовж 24 годин було ліквідовано позиції з плечем на суму близько 1,96 млрд доларів, що зачепило понад 300 000 учасників торгів.
Окремі трейдери звернули увагу на концентрацію близько 40% ліквідацій на офшорних деривативних біржах, висуваючи версії про цілеспрямоване вибивання маржинальних рівнів у тонких книгах ордерів. Оскільки офшорні ф’ючерсні платформи працюють поза прямим наглядом американських регуляторів, подібні звинувачення залишаються недоведеними. Натомість об’єктивні дані підтверджують масштабні спотові продажі на регульованих майданчиках США, тоді як власники активу без залучення позикових коштів не зазнали жодних примусових продажів.
Гіпотеза перетікання вільних коштів перед великими IPO та корекція технологічного сектору
Поряд із тиском облігаційних ставок інституційні аналітики обговорювали ймовірність тимчасового відтоку вільних коштів в очікуванні рекордних первинних розміщень акцій компаній штучного інтелекту. Генеральний директор Strive Метт Коул зауважив, що котирування активу знизилися на 19% за 50 днів до червневого IPO компанії SpaceX обсягом 75 млрд доларів, і ця динаміка нагадує просідання на 18,9–20% після публікації реєстраційної форми S-1 компанії Anthropic PBC. Згідно з оновленою формою S-1/A в SEC, Anthropic пропонує 825 млн акцій за ціною від 70 до 78 доларів із метою залучити до 64,4 млрд доларів за оцінки капіталізації до 1,4 трлн доларів, а книга заявок перевищила пропозицію приблизно в шість разів напередодні очікуваного старту торгів 19 листопада.
Кореляцію з фондовим ринком посилило й зниження акцій Nvidia на 25,3% за місяць до 150,96 долара станом на 18 листопада на тлі дискусій щодо корпоративного управління та взаємних фінансових гарантій у секторі ШІ. Утім версія про перетікання капіталу під великі IPO спирається лише на один історичний прецедент і не підтверджується прямими ончейн-розрахунками, тому залишається другорядною гіпотезою порівняно з макроекономічним чинником ставок ФРС.
Зниження складності майнінгу на 9,1% та оздоровлення балансу MARA Holdings
Стрімке здешевлення активу миттєво стиснуло маржинальність промислового видобутку, запустивши протокольний механізм саморегуляції мережі. На блоці 975 744 від 14 листопада 2026 року складність майнінгу мережі зменшилася на 9,13% — зі 148,36 трлн до 134,82 трлн, що стало найбільшим скороченням із червня після сповільнення середнього інтервалу між блоками до 11 хвилин і однієї секунди через вимкнення нерентабельних установок. За незмінної винагороди за блок і комісій такий перерахунок підвищує очікуваний валовий видобуток на одиницю обчислювальної потужності приблизно на 10%.
Чому MARA Holdings реалізувала 13 597 Bitcoin для повного погашення забезпечених кредитів
Нещодавні операції з казначейськими резервами публічної майнінгової компанії MARA Holdings, Inc. відображають планове скорочення боргового ризику, а не панічний розпродаж на поточних мінімумах. Відповідно до квартального звіту Form 10-Q та листа акціонерам Form 8-K, поданих до SEC 9 листопада, станом на 30 вересня 2026 року компанія утримувала 34 012 монет за вартості придбаної електроенергії на власних об’єктах 39 674 долари на одиницю видобутку. Після завершення третього кварталу MARA продала 13 597 монет — близько 40% вересневого резерву — за середньою ціною поблизу 81 039 доларів, залучивши приблизно 1,1 млрд доларів.
Ключовий аспект полягає в тому, що керівництво спрямувало 750 млн доларів із цих надходжень на повне дострокове погашення строкових кредитів під заставу цифрових активів, вивільнивши 17 477 заставлених монет і знизивши частку обтяжених резервів до менш ніж 5%. Продаж вище позначки 81 000 доларів захистив баланс MARA — чиї акції закрилися на рівні 6,56 долара 18 листопада за ринкової капіталізації 2,54 млрд доларів — від маржинальних вимог і забезпечив ресурс для розвитку енергетичної інфраструктури потужністю 1,9 гігавата та центрів обробки даних ШІ.
Пробій 200-тижневої ковзної середньої та умовні сценарії навколо 60 000 доларів
У вимірі довгострокової оцінки корекція опустила спотові котирування нижче 200-тижневої ковзної середньої, розташованої біля позначки 67 973 долари, яка відображає середню ціну ринку за останні чотири роки. Поточний рівень близько 62 227 доларів означає дисконт приблизно 8,5% відносно цього чотирирічного орієнтира. Очільник Blockstream Адам Бек та ончейн-аналітик Джеймс Чек наголошують, що падіння нижче 200-тижневої лінії у 2020 та 2022 роках історично формували зони глибокої вартості для інституційного горизонту у кілька років.
Водночас аналітична платформа CryptoQuant 17 листопада попередила, що маржа нереалізованих прибутків і збитків трейдерів впала до мінус 20%, а сукупний попит скорочується найшвидшими темпами з початку липня без підтверджених сигналів формування дна. Купівля нижче чотирирічної середньої покращує статистичну ціну входу, але не виключає подальших коливань у короткостроковому періоді.
Сценарій стабілізації ліквідності після IPO проти ризику тестування 59 000 доларів
Подальший рух ринку найближчими тижнями визначатиметься двома умовними сценаріями залежно від динаміки реальних ставок та інституційних потоків. За конструктивного сценарію стабілізації завершення алокацій у великі технологічні IPO, полегшення операційного тиску на майнерів після зниження складності на 9,1% та уповільнення викупів зі спотових ETF дозволять покупцям утримати зону 62 000–65 000 доларів і спробувати повернути рівень 67 973 долари.
За несприятливого макроекономічного сценарію, якщо дохідність 10-річних облігацій США закріпиться вище 5,1%, а очікування грудневого підвищення ставки FOMC посиляться, пробій психологічної позначки 60 000 доларів здатен спровокувати вторинну хвилю ліквідацій із перевіркою літнього мінімуму поблизу 59 000 доларів. Надійним випереджувальним сигналом стабілізації стане припинення щоденного чистого відтоку зі спотових ETF.
Ключові запитання інвесторів щодо поточної корекції ринку
Що спричинило зниження до 62 000 доларів: маніпуляції на офшорних ф’ючерсах чи жорстка політика ФРС?
Хоча низька ліквідність вихідних на офшорних деривативних біржах посилила каскад ліквідацій на 1,96 млрд доларів, твердження про навмисне маніпулювання книгою ордерів не мають доказового підтвердження. Фундаментальний тиск зумовлений перевіреними макрочинниками: дохідністю 10-річних казначейських облігацій США на рівні 5,07%, голосами за підвищення ставки у FOMC та відтоком 2,58 млрд доларів зі спотових ETF у листопаді.
Чи свідчить продаж 40% резервів MARA Holdings про панічну капітуляцію майнерів на поточних мінімумах?
Офіційна звітність у SEC підтверджує, що MARA Holdings продала 13 597 монет невдовзі після завершення третього кварталу за середньою ціною близько 81 039 доларів, а не під час падіння до 62 000 доларів. Повне погашення забезпечених позик на 750 млн доларів вивільнило 17 477 заставлених монет, усунувши ризик примусової ліквідації та профінансувавши розбудову дата-центрів ШІ.
Чи означає торгівля нижче 200-тижневої ковзної середньої на рівні 67 973 долари остаточне дно?
Перебування ціни нижче 200-тижневої ковзної середньої свідчить лише про те, що поточні покупці платять менше за середню ринкову ціну останніх чотирьох років. Оскільки індикатори попиту CryptoQuant залишаються у ведмежій фазі, для підтвердження стійкого розвороту необхідна стабілізація потоків у спотових ETF та утримання підтримки в межах 59 000–60 000 доларів.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.