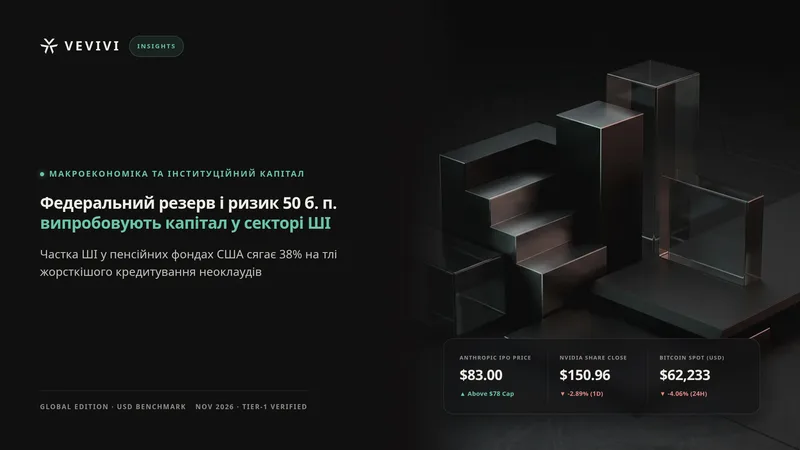
Публічний сигнал члена Ради керуючих Крістофера Воллера про можливе підвищення ставки Федеральної резервної системи на 50 базисних пунктів у грудні змушує глобальних інституційних інвесторів переглядати рекордну концентрацію портфелів у секторі штучного інтелекту та умови приватного кредитування. Коли інфляційні очікування закріплюються поблизу позначки 3%, а вартість запозичень утримується на максимумах від часів світової фінансової кризи, пенсійні фонди, приватні банки та фонди прямих інвестицій переносять фокус із беззастережного розширення мультиплікаторів на захищені заставою угоди та реальні грошові потоки.
Підвищення ставки Федеральної резервної системи та розкол щодо грудневого рішення
Дискусія всередині американського регулятора загострилася напередодні засідання Федерального комітету з операцій на відкритому ринку 8–9 грудня, де поточний цільовий діапазон ставки становить 3,75%–4,00%. Виступаючи 18 листопада, Крістофер Воллер наголосив, що динаміка цін за останні три місяці відповідає річному темпу близько 3,5%, а звикання домогосподарств і бізнесу до тривідсоткової інфляції становить пряму загрозу довірі до монетарної політики. За його словами, якщо регулятор не надасть переконливого сигналу про наступний крок у січні, у грудні доцільно розглянути рішуче підвищення одразу на 50 базисних пунктів.
Натомість президент Федерального резервного банку Нью-Йорка та заступник голови комітету Джон Вільямс відкинув потребу в різких кроках на пів відсоткового пункту, зазначивши, що стійкий ринок праці дозволяє діяти поступово. Після відмови голови регулятора Кевіна Ворша від жорстких одностайних попередніх орієнтирів борговий ринок змушений закладати розбіжність голосів окремих членів комітету, що утримує дохідність казначейських облігацій США строком 10 років у діапазоні 5,07%–5,12%. Високий пік ставок посилює додатну кореляцію між акціями та облігаціями в умовах стійкої інфляції, безпосередньо збільшуючи ставку дисконтування для капіталомістких технологічних проєктів.
Концентрація інституційних портфелів у штучному інтелекті перевищила частку облігацій і готівки
Подорожчання капіталу має системний ефект через безпрецедентну частку технологічного сектору в балансах великих інвесторів. За даними дослідження портфелів, яке представила головна стратегиня Fortress Investment Group Елізабет Бертон, американські державні пенсійні фонди та інституційні керуючі тримають від 13% до 38% сукупних активів в інструментах, пов'язаних зі штучним інтелектом. У глобальному сегменті приватного капіталу цей показник становить 14%–30%, а серед сімейних офісів — 10%–25%. Ключовий висновок полягає в тому, що у багатьох державних інституцій та приватних інвесторів сукупна експозиція на штучний інтелект уже перевищує сумарну частку облігацій та вільних коштів у очікуванні.
Асиметрія активів та K-подібне розшарування кредитних спредів
Коли інфляційна волатильність змушує акції та суверенний борг дешевшати одночасно, перевага тематичного технологічного ризику над ліквідними захисними інструментами перетворює сектор водночас на головний рушій ринку та його найбільшу точку концентраційного ризику. На борговому ринку вже сформувалася виражена K-подібна траєкторія: кредитні спреди залишаються вузькими для грошовитих гіперскейлерів із твердими контрактами, але швидко розширюються для дата-центрів одного об'єкта та позичальників без інвестиційного рейтингу.
Розворот акцій Nvidia після рекордного звіту та ліміт 32 млрд доларів для неоклаудів
Саме ця фінансова вибірковість пояснила падіння котирувань Nvidia 18 листопада попри бездоганні квартальні показники у звіті за формою SEC Form 8-K. За підсумками третього кварталу 2027 фінансового року компанія подвоїла виторг до 115,84 млрд доларів (+103% рік до року, зокрема 107,6 млрд доларів у сегменті дата-центрів), надала прогноз на четвертий квартал у 130,0 млрд доларів без урахування доходів від обчислень у Китаї, а тимчасова генеральна директорка Колетт Кресс підвищила орієнтир зростання виторгу у 2028 фінансовому році з 70% до 75% після того, як голова ради директорів Гарві Джонс остаточно виключив повернення Дженсена Хуанга. Проте акції втратили вечірнє зростання та закрилися падінням на 2,89% до 150,96 долара при ринковій капіталізації 3,64 трлн доларів.
Учасники ринку зосередилися на дисципліні балансу. Наростивши багаторічні зобов'язання із закупівлі компонентів і пам'яті з 279 млрд до 390 млрд доларів за максимального обсягу гарантій 118,0 млрд доларів, Nvidia водночас скоротила фінансові зобов'язання перед спеціалізованими хмарними операторами неоклауд із 36 млрд до 32 млрд доларів. Керівництво підкреслило, що підтримка діє лише за умови самостійного залучення фінансування та своєчасного введення потужностей, що спричинило зниження акцій CoreWeave на 4,13% до 47,83 долара на тлі підготовки грудневих слухань у Конгресі США щодо експортного контролю в Південно-Східній Азії та справи Megaspeed.
Двосторонній приватний кредит проти вимірюваної операційної продуктивності
Оскільки фінансування інфраструктури штучного інтелекту переходить від вільного грошового потоку технологічних гігантів до боргових ринків, кредитори змінюють архітектуру угод. Очільниця стратегії альтернативних інвестицій J.P. Morgan Private Bank Сітара Сундар наголосила на перевазі двостороннього прямого кредитування неоклаудів на ринку приватного боргу над публічними високодохідними облігаціями. Прямі двосторонні договори дозволяють закріпити заставу безпосередньо на обчислювальних кластерах і жорсткі ковенанти грошових потоків, поєднуючи дохідність рівня акцій із кредитним захистом.
У прямому приватному капіталі пріоритетом стала перевірена операційна віддача та некорельована диверсифікація. Генеральний директор фонду BXPE компанії Blackstone — який управляє активами близько 30 млрд доларів із чистою річною дохідністю близько 18% з моменту запуску — Вірал Патель повідомив, що витрати понад 280 портфельних компаній фонду на токени штучного інтелекту зросли більш ніж у 20 разів за останній рік. Це дозволило скоротити трудомісткість первинного приймання даних на 50% в аудиторській фірмі Citrin Cooperman та зменшити тривалість дзвінків контакт-центру на 30% за точності 98% у медичному адміністраторі Allied Benefit Systems. Водночас для захисту від процентного ризику Blackstone спрямувала до 1,5 млрд доларів до 2028 року на спільне з Pfizer фінансування щомісячного препарату проти ожиріння berobenatide класу GLP-1.
Розміщення Anthropic по 83 долари, відтік ліквідності та сценарії для біткоїна
На первинному ринку акцій розробник фундаментальних моделей Anthropic встановив ціну первинного публічного розміщення на рівні 83,00 долари за акцію — вище заявленого діапазону 70–78 доларів перед дебютом на біржі Nasdaq під тікером ANT. Виходячи з 825 млн акцій в оновленому проспекті, публічне розміщення залучає близько 68,5 млрд доларів разом із окремим приватним розміщенням на 26,0 млрд доларів за участю Google, Nvidia, Microsoft, AMD, Broadcom, Micron та TSMC Partners, що піднімає повністю розводнену оцінку компанії вище 1,4 трлн доларів. Втім, довгострокові зобов'язання із закупівлі обчислювальних потужностей на суму понад 900 млрд доларів до 2045 року — з яких понад 70 млрд доларів припадає на найближчі дванадцять місяців за частки навчання моделей у 75% — висувають питання рентабельності на перший план.
Мобілізація вільних коштів у очікуванні інституційних інвесторів під масштабне розміщення Anthropic разом із жорсткою риторикою Воллера спричинила миттєвий тиск на цифрові активи. За біржовими даними у реальному часі, біткоїн знизився за 24 години на 4,06% до 62 233,10 долара, Ethereum втратив 3,33% до 1 761,80 долара, індекс S&P 500 просів на 0,23% до 7 323,63 пункту, а Nasdaq Composite додав 0,42% до 24 429,89 пункту. Подальша динаміка визначається двома умовними сценаріями: якщо наступний відстаючий індикатор інфляції пом'якшиться і обмежить грудневе рішення кроком у 25 базисних пунктів після завершення розрахунків за IPO Anthropic, перепроданий біткоїн і лідери напівпровідників зі значним грошовим резервом можуть відновити позиції; якщо ж річний темп інфляції 3,5% спровокує підвищення на 50 базисних пунктів, зростання дохідності десятирічних облігацій вище 5,15% посилить скорочення боргового плеча у високоризикових технологічних і криптоактивах.
Ключові запитання інституційних інвесторів щодо ставок і ліквідності
Чому перед грудневим засіданням з'явився сценарій підвищення ставки на 50 базисних пунктів?
Тримісячний темп інфляції в річному обчисленні тримається поблизу 3,5%, суттєво перевищуючи цільові 2%. Крістофер Воллер вважає, що без переконливого зобов'язання щодо додаткового підвищення у січні стандартний крок у 25 базисних пунктів не зупинить закріплення тривідсоткових інфляційних очікувань, хоча Джон Вільямс обстоює плавну траєкторію з огляду на стабільність зайнятості.
Чому акції Nvidia знизилися попри підвищення прогнозу зростання виторгу на 2028 рік до 75%?
Ринок переключив увагу з поточних рекордів на ризики оцінки після 2028 року, управлінський перехід без Дженсена Хуанга та жорсткіші критерії фінансування клієнтів. Зменшення ліміту підтримки операторів неоклауд до 32 млрд доларів засвідчило відмову Nvidia від ролі безумовного фінансового гаранта для проблемних будівництв, а часткова фіксація позицій фондами перед IPO Anthropic посилила тиск продавців.
Як великі інституційні портфелі змінюють баланс між приватним кредитом і біткоїном?
Оскільки частка штучного інтелекту в портфелях багатьох пенсійних фондів США вже перевищує суму облігацій та готівки, капітал перетікає із публічного високоризикового боргу у двосторонні приватні кредити із твердою заставою на обладнання та в некорельовані угоди у фармацевтиці, тоді як біткоїн виступає оперативним індикатором доларової ліквідності напередодні грудневого рішення регулятора.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.