Найважливішим структурним зрушенням на глобальних ринках капіталу у 2026 році став перехід розбудови інфраструктури штучного інтелекту від самофінансування за рахунок вільного грошового потоку до масштабного боргового фінансування. Протягом кількох років провідні хмарні та напівпровідникові платформи фінансували центри обробки даних і кластери прискорювачів майже повністю з власних операційних надходжень. Проте у 2026 році капіталомісткість обчислювальних кампусів потужністю у кілька гігаватів та спеціалізованих електропідстанцій перевищила внутрішні грошові резерви, одночасно спрямувавши технологічних лідерів на ринки корпоративних облігацій інвестиційного рівня, сек'юритизації активів і приватного кредиту. Як зазначає редактор FT Alphaville та автор нової історії боргового ринку Робін Вігглсворт, саме 2026 рік увійде в історію як рубіж, коли бум ШІ став фінансуватися боргом.
Ця хвиля корпоративних запозичень безпосередньо зіштовхується з глибокою трансформацією всередині глобального безризикового орієнтира — ринку казначейських облігацій США. В умовах, коли Федеральна резервна система утримує цільовий діапазон ставки на рівні 3,75%–4,00%, а дохідність казначейських облігацій США строком на 10 років тримається в межах 5,12%–5,15%, висока вартість довгих грошей відображає значно більше, ніж локальну інфляційну інерцію. Державний борг США обсягом 40,2 трлн доларів і рекордне розміщення корпоративних облігацій конкурують за капітал закредитованих небанківських посередників, переглядаючи ставку дисконтування для світових акцій, кредитних спредів і ліквідності цифрових активів.
Кінець епохи самофінансування з грошового потоку та рекордні 1,88 трлн доларів випуску облігацій
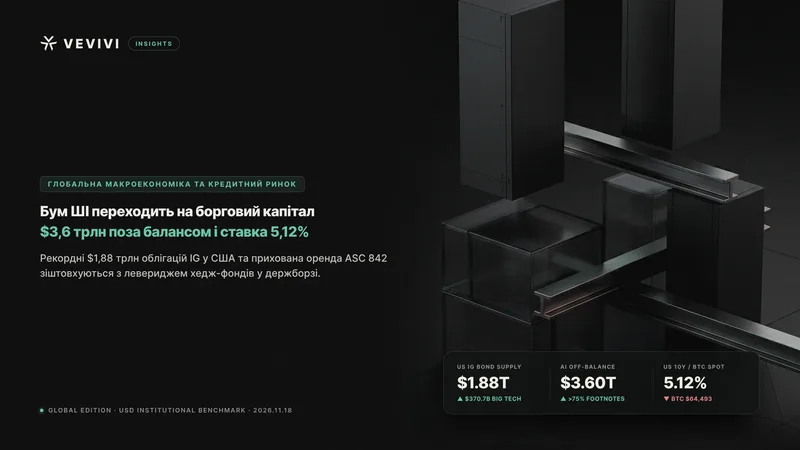
На відміну від попередніх програмних циклів із низькою потребою у фізичних активах, інвестиційний цикл 2026 року перетворив технологічних гігантів із найвищими кредитними рейтингами на головних позичальників боргового ринку. За даними LSEG, оприлюдненими агентством Reuters, сукупний випуск корпоративних облігацій США інвестиційного рівня досяг 1,88 трлн доларів уже 4 листопада 2026 року, достроково перевершивши річний історичний максимум 2020 року на рівні 1,86 трлн доларів. Лише п'ять гіперскейлерів — Amazon, Alphabet, Meta, Microsoft та Oracle — залучили понад 370,7 млрд доларів, сформувавши близько п'ятої частини всієї пропозиції інвестиційного класу проти історичного середньорічного показника близько 35 млрд доларів за оцінкою дослідників Vanguard.
Борги високопродуктивних обчислень перевищили 680 млрд доларів на шляху до 800 млрд у балансах
Первинна регуляторна звітність підтверджує стрімкість цього кредитного циклу. У листопадовому Звіті про фінансову стабільність 2026 року та виступі члена Ради керуючих ФРС Майкла Барра в Мілані 16 листопада зафіксовано, що випуск боргових зобов'язань, пов'язаних із високопродуктивними обчисленнями, перевищив 680 млрд доларів за десять місяців 2026 року проти 130 млрд доларів у 2023 році. Очікується, що балансовий борг семи найбільших компаній сектору ШІ перетне позначку 800 млрд доларів до кінця 2026 року. Частка нового боргу у фінансуванні капітальних витрат гіперскейлерів зросла з приблизно 9% у 2024 фінансовому році до 32% у середині 2026 року, наближаючись до траєкторії телекомунікаційного буму кінця 1990-х років.
Сек'юритизація дата-центрів і перенесення ризику в екосистему приватного кредиту на 2,5 трлн доларів
Поза межами публічного ринку облігацій дедалі більші обсяги капіталу акумулюють структуроване фінансування та приватний борг. За оцінками Міжнародного валютного фонду та Ради з фінансової стабільності, глобальний обсяг активів під управлінням у сегменті приватного кредиту зріс до 2,0–2,5 трлн доларів, зрівнявшись за масштабом з американським публічним ринком високодохідних облігацій. Партнерство Nvidia з Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs та KKR для мобілізації понад 500 млрд доларів фінансування обчислювальної інфраструктури демонструє, як інституційні вільні кошти в очікуванні спрямовуються до спеціалізованих компаній під заставу графічних процесорів і довгострокових контрактів. Виведення кредитного ризику з комерційних банків зміцнює банківську систему, проте концентрація неліквідних позик у закритих фондах і балансах страховиків знижує прозорість оцінки під час зміни фази кредитного циклу.
Сліпа зона позабалансових зобов'язань на 3,6 трлн доларів і ланцюги циклічного фінансування
Опубліковані у фінансових звітах коефіцієнти боргового навантаження відображають лише частину багаторічних фіксованих зобов'язань індустрії ШІ, оскільки балансовий борг діє як відстаючий індикатор щодо вже підписаних інфраструктурних угод. Дослідження головної кредитної стратегині Goldman Sachs Аманди Лайнам свідчать, що позабалансові зобов'язання п'яти провідних гіперскейлерів зросли з початкової оцінки 3,0 трлн доларів у середині року до приблизно 3,6 трлн доларів після звітності за третій квартал: 1,7 трлн доларів припадає на орендні зобов'язання — восьмикратне зростання з 2023 року — та 1,9 трлн доларів на тверді зобов'язання із закупівель, а в ширшій вибірці сектору показник сягає 4,11 трлн доларів.
Правила обліку US GAAP ASC 842 і понад 2 трлн доларів у примітках до звітності
Понад 2 трлн доларів цих багаторічних контрактів досі не відображені у пасиві балансу через правила визнання за стандартом бухгалтерського обліку США ASC 842. Оскільки зведення спеціалізованих дата-центрів і високовольтних підключень триває роками, підписані договори оренди, строк дії яких ще не розпочався, розкриваються виключно у примітках до форм 10-Q та 10-K Комісії з цінних паперів і бірж США без капіталізації в основному балансі. За підрахунками Goldman Sachs, понад 75% орендного портфеля гіперскейлерів обсягом 1,7 трлн доларів ще не введено в дію. У міру запуску об'єктів із 2027 року ці примітки послідовно перетворюватимуться на визнаний балансовий борг і фіксовані грошові виплати.
Перехресні інвестиції, гарантії залишкової вартості та ризик швидкого знецінення чипів
Член Ради керуючих ФРС Майкл Барр також виокремив два додаткові механізми посилення ризику: мережі циклічного фінансування та гарантії залишкової вартості. Гіперскейлери й провідні виробники чипів сукупно вклали понад 100 млрд доларів в акціонерний капітал розробників мовних моделей і спеціалізованих хмарних стартапів, які згодом витрачають ці кошти на оренду потужностей або купівлю прискорювачів у своїх же інвесторів. Крім того, коли девелопери з нижчим рейтингом залучають забезпечене активами фінансування, великі технологічні корпорації надають позабалансові гарантії вартості перепродажу дата-центрів або чипів GPU, переданих у заставу. Оскільки спеціалізоване обладнання морально старіє за три-п'ять років, а боргові транші мають значно довший строк погашення, будь-яке відставання комерційної виручки кінцевих клієнтів здатне одночасно знецінити заставу й активувати гарантійні виплати.
Розпечене ядро казначейського ринку США і домінування базисного арбітражу хедж-фондів
Корпоративний борговий бум розгортається на тлі структурної зміни бази покупців на ринку державного боргу США — головного цінового якоря світових фінансів. Іноземні центральні банки, які історично купували облігації без кредитного плеча, поступово поступилися місцем високозакредитованим приватним фондам. Згідно зі статистикою TIC Міністерства фінансів США станом на серпень 2026 року, загальний портфель іноземних тримачів становив 9,3 трлн доларів: Японія володіла паперами на 1,07 трлн доларів після річного скорочення на 9,8%, материковий Китай зменшив вкладення на 15,6% до 590,7 млрд доларів — мінімуму з вересня 2008 року — а Саудівська Аравія та ОАЕ сукупно тримали 257,3 млрд доларів, що формує офіційний сумарний обсяг Японії, Китаю та Саудівської Аравії на рівні близько 1,80–1,85 трлн доларів.
Кредитне плече фондів із Кайманових островів перевершило Японію, Китай і Саудівську Аравію разом
Оновлені фінансові рахунки ФРС та дослідження юрисдикції Кайманових островів свідчать, що хедж-фонди нині тримають більше казначейських облігацій США, ніж офіційні портфелі Японії, Китаю та Саудівської Аравії разом узяті. Валові активи хедж-фондів зросли приблизно до 13 трлн доларів у 2026 році, а рівень їхнього левериджу досяг максимуму з початку комплексного моніторингу у 2013 році після того, як зареєстровані на Кайманових островах структури викупили майже 40% чистого випуску середньо- та довгострокових облігацій США після 2022 року. Основу цієї стратегії становить базисний арбітраж — купівля спотових облігацій із одночасним продажем ф'ючерсів за рахунок коротких запозичень на ринку репо. У разі стрибка ставок репо або підвищення маржинальних вимог такі фонди змушені миттєво розпродавати активи, посилюючи коливання дохідності.
Державний борг 40,2 трлн доларів і хронічне фіскальне виснаження за прогнозом CBO
Ризики ринкової структури поглиблює те, що Вігглсворт називає хронічною борговою кризою — не раптовим суверенним дефолтом, а невпинним витісненням бюджетних ресурсів. Загальний державний борг США перевищив 40,2 трлн доларів наприкінці серпня 2026 року, а лютневий базовий прогноз Бюджетного управління Конгресу CBO на 2026–2036 роки передбачає розширення річного дефіциту з 1,9 трлн доларів у 2026 році до 3,1 трлн доларів у 2036 році та зростання боргу, утримуваного публікою, зі 101% до 120% ВВП — вище повоєнного рекорду 1946 року на рівні 106%. Чисті процентні виплати подвоюються з 1,0 трлн доларів у 2026 році, або 19,5% федеральних доходів, до 2,1 трлн доларів у 2036 році, поглинаючи 26% доходів у базовому сценарії та наближаючись майже до третини федеральних податкових надходжень у разі збереження дохідності десятирічних паперів поблизу 5,12%, коли 66 центів із кожного нового запозиченого долара спрямовуватимуться виключно на сплату відсотків.
Міжринкові сценарії за дохідності 5,12% для акцій, кредитного ринку та цифрових активів
Одночасне поглинання трильйонної ліквідності суверенним боргом США та корпоративними випусками ШІ формує високий реальний бар'єр дохідності для всіх ризикових активів. За щоденними даними ФРС H.15, ефективна ставка федеральних фондів становить 3,88% за номінальної десятирічної дохідності 5,12% та реальної дохідності облігацій TIPS на рівні 2,92%. На цьому тлі 17 листопада 2026 року індекс S&P 500 знизився на 1,03% до 7 340,53 пункту, біржовий фонд облігацій інвестиційного класу LQD закрився на позначці 102,74 долара, високодохідний фонд HYG — на рівні 76,63 долара, Bitcoin торгувався по 64 493,12 долара, а Ethereum — по 1 805,80 долара, відображаючи жорстку конкуренцію за доларову ліквідність.
Базовий та оптимістичний сценарії: зростання продуктивності та видимий пік ставок
За конструктивного розвитку подій корпоративне впровадження ШІ конвертується у стабільне зростання виручки, здатне забезпечити підписані орендні контракти. Найбільші технологічні корпорації зберігають надміцні баланси — хоча жоден емітент не застрахований від перегляду мультиплікаторів і не є надто великий, щоб впасти в оцінці акціонерного капіталу — тому здатні абсорбувати корекцію капітальних витрат без загрози платоспроможності. Якщо уповільнення інфляції дозволить ринку зафіксувати чіткий пік ставок Федеральної резервної системи і поверне дохідність десятирічних облігацій у діапазон 4,5%, кредитні спреди залишаться стабільними, а інституційний капітал відновить приплив у чутливі до дюрації акції та спотові інструменти на базі Bitcoin і Ethereum.
Сценарій хвостового ризику: делеверидж на ринку репо та перехід приміток у балансовий борг
Натомість, якщо закріплення інфляції штовхне дохідність десятирічних казначейських паперів вище 5,20% на тлі слабкої окупності інвестицій у ШІ, підвищення дисконтів у заставах репо може спровокувати примусове згортання позицій базисного арбітражу саме тоді, коли понад 2 трлн доларів орендних угод почнуть переходити з приміток на баланси компаній. Під час гострого дефіциту доларової ліквідності інституційні гравці першими скорочують позиції у високоліквідних цілодобових активах на кшталт Bitcoin та Ethereum; водночас у середньостроковій перспективі непрозорість позабалансового тіньового кредиту та вразливість традиційного репо посилюють інституційний попит на токенізовані казначейські облігації США з миттєвою ончейн-верифікацією застави.
Ключові запитання та відповіді для інституційних інвесторів
Чому понад 75% орендних зобов'язань гіперскейлерів щодо дата-центрів досі не відображені в їхніх балансах?
Відповідно до стандарту бухгалтерського обліку США ASC 842, обов'язкові договори оренди центрів обробки даних, що будуються під замовника, не капіталізуються як активи з права користування та орендні зобов'язання до завершення будівництва й фактичного передання операційного контролю орендарю. До моменту запуску об'єктів понад три чверті портфеля на 1,7 трлн доларів розкривається лише у примітках до звітів SEC із подальшим поетапним перенесенням у баланс починаючи з 2027 року.
Чому переважання хедж-фондів над Японією, Китаєм і Саудівською Аравією посилює волатильність держборгу США?
Іноземні центральні банки утримують казначейські папери переважно без залучення позикових коштів як довгострокові валютні резерви, тоді як офшорні хедж-фонди з Кайманових островів фінансують величезні спотові портфелі через одноденні угоди репо заради вузького спреду між спотом і ф'ючерсами. Коли вартість фінансування репо зростає або клірингові палати підвищують маржу, фонди вимушені негайно продавати облігації, перетворюючись із стабілізатора ринку на підсилювач волатильності.
Які випереджальні індикатори варто відстежувати інвесторам цифрових активів за дохідності 5,12%?
Інституційним керуючим варто фокусуватися не на короткостроковому інформаційному шумі, а на трьох фундаментальних індикаторах: реальній дохідності десятирічних паперів TIPS вище 2,90%, спредах одноденного ринку репо як сигналі напруги у базисному арбітражі, а також динаміці кредитних дефолтних свопів провідних технологічних емітентів. Стійке зниження реальних ставок і безперебійна ліквідність ринку репо залишаються головними передумовами відновлення макроприпливу капіталу в Bitcoin та Ethereum.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.