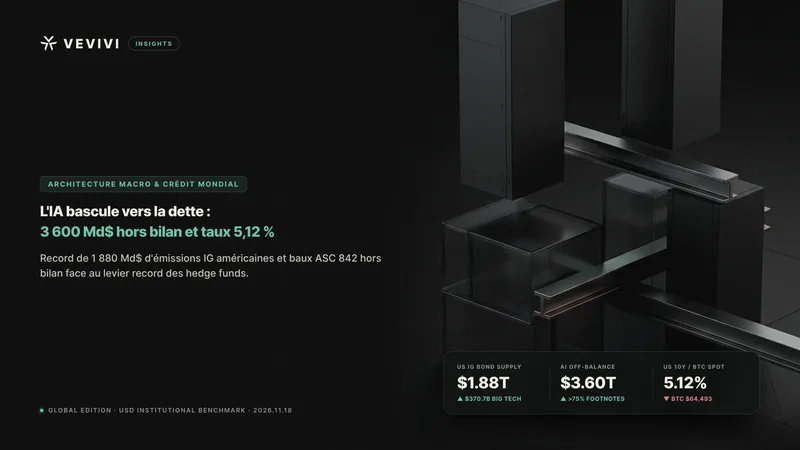
La mutation structurelle majeure des marchés mondiaux de capitaux en 2026 réside dans le basculement du déploiement des infrastructures d'intelligence artificielle : longtemps autofinancé par d'abondants flux de trésorerie disponibles, ce cycle repose désormais massivement sur le financement par la dette. Pendant plusieurs exercices, les géants du cloud et des semi-conducteurs ont absorbé leurs dépenses d'investissement grâce à leur seule génération opérationnelle de liquidités. En 2026, toutefois, l'intensité capitalistique des campus de calcul de plusieurs gigawatts et des sous-stations électriques dédiées a dépassé ces coussins internes, propulsant le secteur simultanément vers les obligations d'entreprises de catégorie investissement, la titrisation d'actifs et la dette privée. Comme le souligne Robin Wigglesworth, rédacteur en chef de FT Alphaville et auteur d'une fresque historique sur le marché obligataire, 2026 restera l'année charnière où l'essor de l'IA est devenu tributaire de l'endettement.
Ce tournant financier percute de plein fouet une recomposition profonde au cœur même de l'actif sans risque mondial : le marché des bons du Trésor américain. Alors que la Réserve fédérale maintient sa fourchette cible entre 3,75 % et 4,00 % tandis que le rendement américain à 10 ans oscille entre 5,12 % et 5,15 %, la tension sur la partie longue de la courbe reflète bien davantage qu'un simple rebond conjoncturel de l'inflation. Un encours souverain américain de 40 200 milliards de dollars et une offre primaire record d'obligations d'entreprises entrent en concurrence directe pour capter le bilan d'intermédiaires à fort levier, recalibrant le taux d'actualisation des actions mondiales, du crédit et des actifs numériques.
La fin de l'autofinancement par le cash-flow et le record de 1 880 milliards de dollars d'obligations IG
Contrairement aux cycles logiciels précédents peu gourmands en actifs physiques, la vague d'investissements de 2026 a transformé les émetteurs technologiques les mieux notés en premiers emprunteurs du marché obligataire. Selon les données LSEG relayées par Reuters, les émissions cumulées d'obligations d'entreprises américaines de catégorie investissement ont atteint 1 880 milliards de dollars dès le 4 novembre 2026, surpassant avant même la fin de l'année le record annuel historique de 1 860 milliards établi en 2020. À eux seuls, cinq hyperscalers — Amazon, Alphabet, Meta, Microsoft et Oracle — ont levé plus de 370,7 milliards de dollars, soit près d'un cinquième de l'offre totale, contre un rythme historique d'environ 35 milliards de dollars par an selon la recherche obligataire de Vanguard.
Plus de 680 milliards de dollars de dette de calcul avancé vers un encours de 800 milliards au bilan
Les publications réglementaires de premier rang confirment l'accélération rapide de cet endettement. Dans son Rapport sur la stabilité financière de novembre 2026 ainsi que dans l'allocution prononcée le 16 novembre à Milan par le gouverneur Michael Barr, la Réserve fédérale indique que les émissions de dette liées au calcul avancé ont franchi 680 milliards de dollars à fin octobre 2026, contre 130 milliards en 2023. La dette inscrite au bilan des sept plus grands acteurs de l'IA devrait dépasser 800 milliards de dollars d'ici la fin de l'année 2026. Sur base glissante, l'endettement incrémental finançait environ 32 % des dépenses d'équipement des hyperscalers à la mi-2026 contre seulement 9 % lors de l'exercice 2024, se rapprochant de la trajectoire d'investissement des télécoms de la fin des années 1990.
Titrisation de centres de données et transfert des risques vers les 2 500 milliards de la dette privée
Au-delà du marché obligataire public, les financements structurés et le crédit privé absorbent une part croissante de la facture énergétique et matérielle. Les évaluations du Fonds monétaire international et du Conseil de stabilité financière situent les encours mondiaux de la dette privée entre 2 000 et 2 500 milliards de dollars, un gabarit désormais comparable à celui du marché américain à haut rendement. Le partenariat noué par Nvidia avec Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR afin de mobiliser plus de 500 milliards de dollars illustre la manière dont la réserve de cash institutionnelle s'oriente vers des véhicules dédiés adossés aux processeurs graphiques et aux baux longue durée. Extraire ce risque du système bancaire commercial protège la solvabilité des banques, mais loger des créances illiquides chez les assureurs-vie et les fonds fermés accentue l'opacité de valorisation lors des retournements du cycle du crédit.
L'angle mort des 3 600 milliards de dollars hors bilan et les chaînes de financement circulaire
Les ratios d'endettement publiés au bilan ne restituent qu'une fraction des engagements fermes accumulés le long de la chaîne de valeur technologique, car la dette comptabilisée agit comme un indicateur retardé des contrats d'infrastructure déjà signés. Les travaux dirigés par Amanda Lynam, stratégiste crédit en chef chez Goldman Sachs, montrent que les engagements hors bilan des cinq principaux hyperscalers sont passés d'une estimation initiale de 3 000 milliards de dollars à mi-année à environ 3 600 milliards après les publications du troisième trimestre : 1 700 milliards de dollars d'engagements de location — un montant multiplié par huit depuis 2023 — et 1 900 milliards d'obligations fermes d'achat, voire 4 110 milliards de dollars sur le périmètre technologique élargi.
La norme comptable américaine ASC 842 et plus de 2 000 milliards de dollars logés en notes annexes
Plus de 2 000 milliards de dollars de ces engagements pluriannuels échappent encore au passif du bilan en raison du décalage temporel prévu par la norme comptable américaine ASC 842. Comme la construction d'un campus de calcul sur mesure et son raccordement haute tension exigent plusieurs années, les contrats de bail signés mais non encore entrés en vigueur figurent uniquement dans les notes annexes des formulaires 10-Q et 10-K déposés auprès de la SEC. D'après Goldman Sachs, plus de 75 % du portefeuille de baux de 1 700 milliards de dollars des hyperscalers n'a pas encore débuté. À mesure que ces sites seront livrés à partir de 2027, ces lignes hors bilan basculeront mécaniquement en dettes reconnues et en charges financières fixes.
Participations croisées, garanties de valeur résiduelle et obsolescence rapide des puces
Le gouverneur de la Fed Michael Barr met également en garde contre deux mécanismes d'amplification : les réseaux de financement circulaire et les garanties de valeur résiduelle. Les géants du cloud et des semi-conducteurs ont injecté plus de 100 milliards de dollars cumulés au capital de laboratoires de modèles de langage et d'opérateurs cloud spécialisés, lesquels utilisent ensuite ces fonds pour louer de la puissance de calcul ou acheter des puces auprès de leurs propres bailleurs. Parallèlement, lorsque des développeurs moins bien notés émettent des financements adossés à des actifs, les groupes de premier rang accordent des garanties hors bilan couvrant la valeur de revente des centres de données ou des GPU mis en gage. Or, les accélérateurs spécialisés se déprécient sur trois à cinq ans tandis que les dettes s'étalent sur le long terme : tout retard de monétisation finale exposerait simultanément la valeur du collatéral et les garants.
Le cœur en fusion des Treasuries américains et la prépondérance des hedge funds à effet de levier
Cette vague d'émissions privées survient alors que le socle d'acheteurs du marché des bons du Trésor américain connaît une mutation historique. Les banques centrales étrangères, traditionnellement peu sensibles aux variations de prix à court terme, ont cédé du terrain face à des fonds spéculatifs fortement endettés. Selon les statistiques TIC du Trésor américain à fin août 2026, les avoirs étrangers totaux atteignaient 9 300 milliards de dollars : le Japon détenait 1 068,3 milliards de dollars en repli annuel de 9,8 %, la Chine continentale a reculé de 15,6 % à 590,7 milliards — au plus bas depuis septembre 2008 — et l'Arabie saoudite associée aux Émirats arabes unis totalisait 257,3 milliards, portant le cumul officiel du Japon, de la Chine et de l'Arabie saoudite autour de 1 800 à 1 850 milliards de dollars.
Le levier des îles Caïmans dépasse désormais le Japon, la Chine et l'Arabie saoudite réunis
Les données enrichies des Comptes financiers de la Réserve fédérale et les études sur les véhicules domiciliés aux îles Caïmans attestent que les hedge funds détiennent désormais davantage de dette souveraine américaine que les portefeuilles officiels du Japon, de la Chine et de l'Arabie saoudite combinés. Les actifs bruts des hedge funds ont grimpé à environ 13 000 milliards de dollars en 2026 avec un levier global au plus haut depuis le début du suivi exhaustif en 2013, après avoir absorbé près de 40 % des émissions nettes d'obligations du Trésor depuis 2022. L'essentiel de cette exposition repose sur l'arbitrage de basis trade, combinant achat de titres au comptant et vente de contrats à terme financés sur le marché pensionné au jour le jour. En cas de hausse brutale des appels de marge repo, ces acteurs doivent déboucler leurs lignes en urgence, amplifiant la volatilité obligataire.
Une dette fédérale de 40 200 milliards de dollars et l'érosion budgétaire chronique selon le CBO
À cette vulnérabilité de marché s'ajoute ce que Wigglesworth décrit comme une crise chronique de la dette : non pas un défaut aigu à la grecque, mais un étranglement budgétaire graduel. La dette publique totale américaine a franchi 40 200 milliards de dollars fin août 2026 et les projections de février 2026 du Congressional Budget Office anticipent un déficit fédéral passant de 1 900 milliards en 2026 à 3 100 milliards en 2036, portant la dette détenue par le public de 101 % à 120 % du PIB, au-delà du pic d'après-guerre de 106 % en 1946. La charge nette d'intérêts double de 1 000 milliards de dollars en 2026 — soit 19,5 % des recettes fédérales, déjà supérieure au budget de la défense — à 2 100 milliards en 2036, absorbant 26 % des recettes fiscales dans le scénario central et approchant près d'un tiers des recettes fédérales si le taux à 10 ans demeure proche de 5,12 %, avec 66 cents de chaque nouveau dollar emprunté consacrés au seul service des intérêts.
Scénarios inter-marchés à 5,12 % de rendement pour les actions, le crédit et les actifs numériques
L'absorption simultanée de milliers de milliards de dollars par le Trésor américain et les géants de l'IA instaure un taux d'obstacle réel élevé pour l'ensemble des actifs risqués. D'après la publication quotidienne H.15 de la Fed, le taux effectif des fonds fédéraux s'établit à 3,88 %, accompagné d'un rendement nominal à 10 ans de 5,12 % et d'un rendement réel TIPS à 10 ans de 2,92 %. Dans ce contexte, le 17 novembre 2026, l'indice S&P 500 a cédé 1,03 % à 7 340,53 points, l'ETF obligataire LQD a clôturé à 102,74 dollars, l'ETF haut rendement HYG à 76,63 dollars, le Bitcoin s'échangeait à 64 493,12 dollars et l'Ethereum à 1 805,80 dollars, traduisant l'effet d'éviction exercé par la rémunération sans risque du dollar.
Scénario central et haussier : gains de productivité et visibilité sur le taux terminal
Dans une trajectoire ordonnée, le déploiement industriel de l'IA génère des revenus récurrents suffisants pour honorer les baux contractés. Les grands groupes technologiques conservent des bilans robustes — sans être invulnérables aux corrections boursières ni trop systémique pour qu'on le laisse tomber en matière de multiples de valorisation — capables d'encaisser un ralentissement d'investissement sans crise de solvabilité. Si l'apaisement inflationniste permet d'ancrer le taux terminal de la Réserve fédérale et de ramener le rendement à 10 ans vers la zone des 4,5 %, les primes de risque crédit resteraient maîtrisées et les flux institutionnels retrouveraient le chemin des valeurs de croissance ainsi que du Bitcoin et de l'Ethereum.
Scénario de risque extrême : débouclage repo face à la matérialisation des dettes hors bilan
À l'inverse, si le rendement américain à 10 ans s'installe durablement au-delà de 5,20 % alors que la rentabilité de l'IA déçoit, un durcissement des décotes sur le marché repo pourrait provoquer un débouclage forcé des positions d'arbitrage de basis trade au moment même où plus de 2 000 milliards de dollars de baux rejoignent les bilans comptables. Lors d'un choc de liquidité en dollars, les portefeuilles institutionnels cèdent d'abord les actifs liquides cotés en continu comme le Bitcoin et l'Ethereum ; à moyen terme néanmoins, l'opacité des engagements hors bilan et la fragilité du repo traditionnel renforcent l'intérêt structurel pour les bons du Trésor tokenisés et les rails de règlement vérifiables sur blockchain.
Questions fréquentes des investisseurs institutionnels
Pourquoi plus de 75 % des baux de centres de données des hyperscalers restent-ils absents de leur bilan comptable ?
En vertu de la norme comptable américaine ASC 842, un bail contraignant portant sur un centre de données en construction n'est inscrit à l'actif et au passif du bilan qu'à la date d'entrée en vigueur effective, lorsque l'infrastructure électrique et immobilière est livrée au locataire. D'ici là, plus des trois quarts du carnet de 1 700 milliards de dollars demeurent mentionnés uniquement dans les notes annexes des rapports SEC avant leur intégration progressive dès 2027.
Pourquoi la prépondérance des hedge funds face au Japon, à la Chine et à l'Arabie saoudite accroît-elle la volatilité obligataire ?
Contrairement aux banques centrales étrangères qui conservent leurs titres sans effet de levier à des fins de change, les hedge funds domiciliés aux îles Caïmans financent d'immenses positions comptant par l'emprunt repo au jour le jour afin d'exploiter d'étroits écarts avec les contrats à terme. Dès que le coût du repo bondit ou que les chambres de compensation relèvent leurs marges, ces fonds liquident mécaniquement leurs titres, amplifiant les chocs de taux.
Quels indicateurs suivre pour mesurer l'impact de la dette IA et des taux à 5,12 % sur le Bitcoin et la liquidité globale ?
Les allocataires institutionnels doivent surveiller trois baromètres avancés plutôt que le bruit médiatique : le rendement réel américain TIPS à 10 ans au-dessus de 2,90 %, les tensions sur les taux repo au jour le jour révélant un stress sur l'arbitrage obligataire, ainsi que l'écartement des dérivés de défaut des grands émetteurs technologiques. Une détente durable des taux réels et un marché repo fluide demeurent indispensables au retour des flux macro vers le Bitcoin et l'Ethereum.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqués ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.