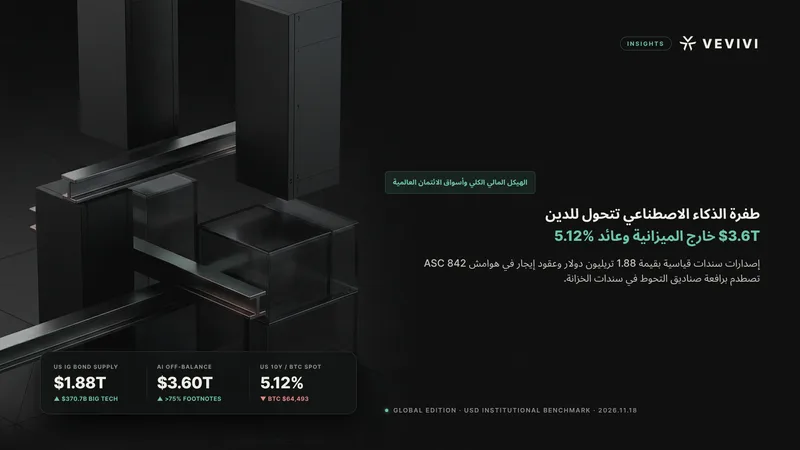
يتمثل التحول الهيكلي الأبرز في أسواق رأس المال العالمية خلال عام 2026 في انتقال طفرة البنية التحتية للذكاء الاصطناعي من مرحلة التمويل الذاتي عبر التدفقات النقدية الحرة إلى عصر التمويل المكثف بالدين. فعلى مدار السنوات الماضية، موّلت منصات الحوسبة السحابية وأشباه الموصلات الكبرى مراكز البيانات ومجموعات المعالجات المتقدمة بالاعتماد شبه الكامل على سيولتها التشغيلية. غير أن التكلفة الرأسمالية الهائلة لمجمعات الحوسبة بقدرات عدة غيغاواط ومحطات التحويل الكهربائي المخصصة تجاوزت تلك الاحتياطيات الداخلية في عام 2026، ما دفع عمالقة التقنية في وقت واحد نحو سندات الشركات ذات الدرجة الاستثمارية وتوريق الأصول وأسواق الائتمان الخاص. وكما أوضح روبن ويغلزورث محرر قسم ألفافيل في صحيفة فايننشال تايمز ومؤلف الكتاب الجديد حول تاريخ سوق السندات، يمثل عام 2026 نقطة التحول الفاصلة التي أصبحت فيها طفرة الذكاء الاصطناعي ممولة بالديون.
يكتسب هذا التحول خطورة مضاعفة لأنه يصطدم بتغير جذري داخل الملاذ المرجعي للتسعير العالمي، أي سوق سندات الخزانة الأمريكية. فمع إبقاء مجلس الاحتياطي الفيدرالي نطاق الفائدة المستهدف بين 3.75% و4.00% بالتزامن مع تحرك عائد سندات الخزانة لأجل 10 سنوات بين 5.12% و5.15%، تعكس تكلفة الاقتراض طويلة الأجل ضغوطاً تتجاوز مجرد تباطؤ انحسار التضخم. إذ يتنافس دين عام أمريكي بلغ 40.2 تريليون دولار مع إصدارات قياسية من سندات الشركات لاستقطاب رؤوس أموال مؤسسات تعتمد على الرافعة المالية، ما يعيد تسعير معدلات الخصم لأسواق الأسهم والائتمان وسيولة الأصول الرقمية عالمياً.
نهاية حقبة التدفقات النقدية الحرة وقفزة قياسية بقيمة 1.88 تريليون دولار في سندات الشركات
بخلاف دورات التوسع البرمجي السابقة ذات الأصول الخفيفة، حوّلت دورة الإنفاق الرأسمالي لعام 2026 شركات التقنية العملاقة الأعلى تصنيفاً ائتمانياً إلى المحرك الأول لعرض أدوات الدخل الثابت. ووفقاً لبيانات مجموعة LSEG التي أوردتها وكالة رويترز، بلغت الإصدارات التراكمية لسندات الشركات الأمريكية ذات الدرجة الاستثمارية 1.88 تريليون دولار بحلول 4 نوفمبر 2026، متجاوزة قبل نهاية العام الرقم القياسي السنوي السابق البالغ 1.86 تريليون دولار المسجل في عام 2020. وقد جمعت خمس شركات حوسبة فائقة وحدها — أمازون وألفابت وميتا ومايكروسوفت وأوراكل — أكثر من 370.7 مليار دولار، أي نحو خُمس إجمالي الإصدارات الأمريكية مقارنة بمتوسط تاريخي جماعي يقارب 35 مليار دولار سنوياً وفق أبحاث فانغارد.
ديون الحوسبة المتقدمة تتخطى 680 مليار دولار وتتجه نحو 800 مليار دولار داخل الميزانيات
تؤكد التقارير الرقابية الرسمية تسارع هذه الدورة الائتمانية بوضوح. فقد كشف تقرير الاستقرار المالي الصادر عن الاحتياطي الفيدرالي في نوفمبر 2026 وخطاب عضو المجلس مايكل بار في ميلانو بتاريخ 16 نوفمبر أن إصدارات ديون الحوسبة المتقدمة تجاوزت 680 مليار دولار حتى أكتوبر 2026، بارتفاع يفوق خمسة أضعاف مقارنة بمستوى 130 مليار دولار المسجل في عام 2023. ومن المتوقع أن يتخطى الدين المسجل داخل الميزانيات العمومية لأكبر سبع شركات ذكاء اصطناعي حاجز 800 مليار دولار قبل نهاية عام 2026. كما ارتفعت حصة الديون الإضافية في تمويل النفقات الرأسمالية لشركات الحوسبة الفائقة من نحو 9% في السنة المالية 2024 إلى قرابة 32% بحلول منتصف عام 2026، مقتربة من مسار استدانة قطاع الاتصالات والألياف الضوئية أواخر التسعينيات.
توريق مراكز البيانات وانتقال المخاطر إلى سوق الائتمان الخاص البالغة 2.5 تريليون دولار
خارج نطاق السندات العامة، تستوعب هياكل التمويل المهيكل والائتمان الخاص حصة متزايدة من تمويل البنية التحتية الحاسوبية. وتُقدّر تقارير صندوق النقد الدولي ومجلس الاستقرار المالي حجم الأصول المدارة في سوق الائتمان الخاص عالمياً بين 2.0 و2.5 تريليون دولار، وهو حجم يوازي سوق السندات الأمريكية مرتفعة العائد. وتجسد المبادرة التي تقودها إنفيديا بالشراكة مع أبولو وبلاك روك وبلاكستون وبروكفيلد وغولدمان ساكس وKKR لحشد أكثر من 500 مليار دولار كيف تتجه السيولة النقدية الجاهزة لدى المؤسسات نحو كيانات ذات أغراض خاصة مدعومة بوحدات معالجة الرسوميات وعقود الإيجار. ورغم أن إخراج هذه المخاطر من الميزانيات المصرفية يعزز متانة البنوك التجارية، فإن ترحيل قروض غير سائلة إلى صناديق مغلقة وشركات تأمين يعمّق غموض التقييم عند تقلب الدورة الائتمانية.
النقطة العمياء لالتزامات بقيمة 3.6 تريليون دولار خارج الميزانية وشبكات التمويل الدائري
لا تعكس نسب المديونية الظاهرة في الميزانيات العمومية سوى جزء محدود من الالتزامات الثابتة طويلة الأجل المتراكمة عبر سلسلة التوريد التقنية، لأن الدين المدرج محاسبياً يُعد بمثابة مؤشر متأخر عن العقود الملزمة الموقعة فعلياً. وتُظهر الدراسات التي أعدتها أماندا لاينام كبيرة استراتيجيي الائتمان في غولدمان ساكس أن الالتزامات خارج الميزانية لدى شركات الحوسبة الفائقة الخمس قفزت من تقدير أولي قدره 3.0 تريليونات دولار منتصف العام إلى نحو 3.6 تريليون دولار عقب إفصاحات الربع الثالث، موزعة بين 1.7 تريليون دولار من التزامات الإيجار — بزيادة ثمانية أضعاف منذ 2023 — و1.9 تريليون دولار من التزامات الشراء، بينما يصل الإجمالي في النطاق التقني الأوسع إلى 4.11 تريليون دولار.
المعيار المحاسبي الأمريكي ASC 842 وأكثر من تريليوني دولار كامنة في الهوامش المحاسبية
يبقى أكثر من تريليوني دولار من هذه الالتزامات متعددة السنوات خارج بنود المطلوبات في الميزانيات العمومية بسبب قواعد التوقيت الزمني في المعيار المحاسبي الأمريكي ASC 842. ونظراً لأن تشييد مراكز بيانات مخصصة وتوصيلات الضغط العالي يستغرق عدة سنوات، فإن عقود الإيجار الملزمة التي لم يبدأ تشغيلها بعد تُفصح عنها الشركات حصرياً في الهوامش التوضيحية لتقارير 10-Q و10-K المقدمة إلى هيئة SEC دون رسملتها في صلب الميزانية. وتشير بيانات غولدمان ساكس إلى أن أكثر من 75% من محفظة عقود الإيجار البالغة 1.7 تريليون دولار لم تدخل حيز التشغيل بعد، ما يعني تحولها تدريجياً بداية من عام 2027 إلى ديون رسمية وتدفقات نقدية خارجة ثابتة.
الاستثمارات المتقاطعة وضمانات القيمة المتبقية ومخاطر التقادم السريع للعتاد
نبّه عضو الاحتياطي الفيدرالي مايكل بار كذلك إلى قناتين إضافيتين لمضاعفة المخاطر هما شبكات التمويل الدائري وضمانات القيمة المتبقية. فقد ضخت منصات السحابة ومصنعو الرقائق أكثر من 100 مليار دولار من الاستثمارات الرأسمالية التراكمية في مختبرات النماذج اللغوية وشركات السحابة الناشئة، والتي تعيد توجيه تلك الأموال لاستئجار الخوادم أو شراء المعالجات من الجهات المستثمرة ذاتها. وعلاوة على ذلك، عندما تلجأ الشركات الأقل تصنيفاً إلى التمويل المدعوم بالأصول، تقدم الشركات التقنية الكبرى ضمانات خارج الميزانية لقيمة إعادة بيع مراكز البيانات أو وحدات GPU المرهونة. وبما أن العمر التقني للرقائق المتخصصة يتراوح بين ثلاث وخمس سنوات بينما تمتد آجال الديون لفترات أطول بكثير، فإن أي تباطؤ في إيرادات العملاء النهائيين قد يضغط على قيمة الضمانات ويفعّل التزامات الكفالة في آن واحد.
القلب المنصهر لسوق الخزانة الأمريكية وتفوق صناديق التحوط على كبار الدائنين السياديين
تتزامن موجة الاستدانة المؤسسية هذه مع تحول جذري في قاعدة مشتري سندات الخزانة الأمريكية التي تمثل ركيزة التسعير المالي العالمي. فقد تراجع حضور البنوك المركزية الأجنبية غير الحساسة لتقلبات الأسعار قصيرة الأجل، لتحل محلها صناديق خاصة كثيفة الرافعة المالية. وبحسب بيانات نظام TIC الصادرة عن وزارة الخزانة الأمريكية حتى أغسطس 2026، بلغ إجمالي الحيازات الأجنبية 9.3 تريليون دولار؛ إذ سجلت اليابان 1.07 تريليون دولار بتراجع سنوي 9.8%، وهبطت حيازات الصين القارية بنسبة 15.6% إلى 590.7 مليار دولار — وهو أدنى مستوى منذ سبتمبر 2008 — في حين بلغ مجموع حيازات المملكة العربية السعودية والإمارات العربية المتحدة 257.3 مليار دولار، ليقتصر المجموع الرسمي لليابان والصين والسعودية معاً على نحو 1.80 إلى 1.85 تريليون دولار.
الرافعة المالية في جزر كايمان تتخطى الحيازات الرسمية لليابان والصين والسعودية مجتمعة
تكشف تحسينات الحسابات المالية للاحتياطي الفيدرالي ودراسات مراكز جزر كايمان أن صناديق التحوط باتت تمتلك اليوم سندات خزانة أمريكية تفوق المحافظ الرسمية لليابان والصين والسعودية مجتمعة. فقد ارتفعت الأصول الإجمالية لصناديق التحوط إلى قرابة 13 تريليون دولار في عام 2026، وبلغت رافعتها المالية أعلى مستوى منذ بدء الرصد الشامل عام 2013 بعد أن استوعبت الكيانات المسجلة في جزر كايمان نحو 40% من صافي إصدارات السندات الأمريكية منذ عام 2022. ويتركز معظم هذا الانكشاف في تداول الفروق السعرية عبر شراء السندات النقدية وبيع العقود الآجلة بتمويل يومي من سوق اتفاقيات إعادة الشراء، ما يجعل السوق عرضة لموجات تسييل قسرية حادة عند ارتفاع هوامش الضمان.
دين عام بقيمة 40.2 تريليون دولار وأزمة الاستنزاف المالي المزمن في تقديرات مكتب CBO
يترافق هذا الهشاشة السوقية مع ما يصفه ويغلزورث بأزمة دين مزمنة، لا تأخذ شكل تعثر سيادي مفاجئ بل استنزاف تدريجي للموازنة الفيدرالية. فقد تجاوز إجمالي الدين العام الأمريكي 40.2 تريليون دولار أواخر أغسطس 2026، وتتوقع تقديرات مكتب الميزانية في الكونغرس CBO الصادرة في فبراير 2026 اتساع العجز السنوي من 1.9 تريليون دولار في 2026 إلى 3.1 تريليون دولار بحلول 2036، ليرتفع الدين المملوك للجمهور من 101% إلى 120% من الناتج المحلي الإجمالي متجاوزاً ذروة ما بعد الحرب العالمية الثانية البالغة 106% عام 1946. وتتضاعف مدفوعات الفائدة الصافية من 1.0 تريليون دولار في 2026 — أي 19.5% من الإيرادات الفيدرالية متخطية إنفاق الدفاع — إلى 2.1 تريليون دولار في 2036 لتلتهم 26% من الإيرادات في السيناريو الأساسي وتقترب من ثلث الإيرادات الضريبية الفيدرالية إذا استقر عائد العشر سنوات قرب 5.12%، حيث يذهب 66 سنتاً من كل دولار مقترض جديد لخدمة الفوائد وحدها.
سيناريوهات الأسواق العالمية وسيولة الأصول الرقمية في ظل عوائد عند 5.12%
يفرض التزاحم المتزامن بين الإصدارات السيادية الضخمة وسندات شركات الذكاء الاصطناعي عائق عائد حقيقي مرتفعاً أمام جميع الأصول ذات المخاطر. فوفق نشرة H.15 اليومية للاحتياطي الفيدرالي، يستقر معدل الفائدة الفعلي عند 3.88% مع عائد اسمي لعشر سنوات عند 5.12% وعائد حقيقي لسندات TIPS عند 2.92%. وفي ظل هذه البيئة، أغلق مؤشر S&P 500 يوم 17 نوفمبر 2026 متراجعاً بنسبة 1.03% عند 7,340.53 نقطة، واستقر صندوق السندات الاستثمارية LQD عند 102.74 دولار وصندوق العائد المرتفع HYG عند 76.63 دولار، بينما تداولت عملة BTC عند 64,493.12 دولار وعملة ETH عند 1,805.80 دولار تحت وطأة ارتفاع تكلفة الفرصة البديلة للدولار.
السيناريو الأساسي والإيجابي: استيعاب الإنتاجية واتضاح ذروة أسعار الفائدة
في المسار الإيجابي، يترجم التبني المؤسسي لتطبيقات الذكاء الاصطناعي إلى نمو فعلي ومستدام في الإيرادات يغطي التزامات البنية التحتية. وتحتفظ الشركات التقنية العملاقة بميزانيات حصينة — دون أن تكون بمنأى عن تصحيح التقييمات أو أكبر من أن تفشل على صعيد مضاعفات الأسهم — تمكّنها من استيعاب أي تباطؤ رأسمالي دون أزمات ملاءة ائتمانية. وإذا سمح هدوء التضخم بتحديد ذروة أسعار الفائدة لدى الاحتياطي الفيدرالي وعودة عائد العشر سنوات نحو منطقة 4.5%، فستظل فروق الائتمان منضبطة وتعود السيولة المؤسسية للتدفق نحو أسهم النمو وصناديق BTC وETH الفورية.
سيناريو المخاطر القصوى: تفكيك مراكز الريبو بالتزامن مع انتقال التزامات الهوامش إلى الميزانيات
على النقيض من ذلك، إذا اندفع عائد العشر سنوات فوق مستوى 5.20% مع تباطؤ العائد التجاري لاستثمارات الذكاء الاصطناعي، فقد يؤدي رفع هوامش الضمان في سوق الريبو إلى تصفية قسرية لمراكز تداول الفروق السعرية بالتزامن مع بدء دخول أكثر من تريليوني دولار من عقود الإيجار إلى الميزانيات الرسمية. وخلال نوبات شح السيولة الدولارية تتعرض الأصول عالية السيولة المتداولة على مدار الساعة مثل BTC وETH لضغوط بيع أولية؛ غير أن غموض الديون خارج الميزانية وهشاشة قنوات الريبو التقليدية يعززان على المدى المتوسط الطلب المؤسسي على سندات الخزانة المرمّزة وقنوات التسوية الفورية القابلة للتحقق على السلسلة.
أسئلة محورية للمستثمرين المؤسسيين
لماذا لا يظهر أكثر من 75% من التزامات إيجار مراكز البيانات لدى عمالقة التقنية داخل ميزانياتهم حالياً؟
بموجب المعيار المحاسبي الأمريكي ASC 842، لا تُرسمل عقود الإيجار الملزمة لمراكز البيانات قيد الإنشاء كأصول حق استخدام ومطلوبات إيجار إلا عند اكتمال البناء وتسلم المستأجر السيطرة التشغيلية الفعلية على المنشأة. وإلى حين بدء التشغيل، يظل أكثر من ثلاثة أرباع محفظة العقود البالغة 1.7 تريليون دولار مفصحاً عنه فقط في هوامش تقارير هيئة SEC قبل انتقاله التدريجي إلى الميزانيات اعتباراً من عام 2027.
لماذا يؤدي تفوق حيازات صناديق التحوط على اليابان والصين والسعودية إلى رفع تقلبات سندات الخزانة؟
تحتفظ البنوك المركزية الأجنبية بسندات الخزانة كاحتياطيات نقدية مستقرة دون رافعة مالية، في حين تمول صناديق التحوط المسجلة في مراكز مثل جزر كايمان محافظ نقدية ضخمة عبر اقتراض قصير الأجل للغاية في سوق الريبو لاقتناص فروق سعرية ضئيلة مقابل العقود الآجلة. وعند ارتفاع تكلفة التمويل أو زيادة متطلبات الهامش، تضطر هذه الصناديق إلى البيع الفوري، ما يضاعف حدة تقلبات العوائد بدلاً من امتصاصها.
ما المؤشرات القيادية لمتابعة أثر ديون الذكاء الاصطناعي وعائد 5.12% على سيولة BTC والأصول الرقمية؟
ينبغي لمديري المحافظ مراقبة ثلاثة مؤشرات رئيسية تتجاوز العناوين اليومية للأسهم، وهي العائد الحقيقي لسندات TIPS لأجل 10 سنوات فوق مستوى 2.90%، وفروق أسعار الريبو لليلة واحدة التي تكشف ضغوط تمويل صناديق التحوط، إضافة إلى عقود مبادلة مخاطر الائتمان لكبار مصدري السندات التقنية. ويبقى انحسار العوائد الحقيقية واستقرار سيولة الريبو شرطين أساسيين لاستئناف التدفقات المؤسسية الصافية نحو BTC وETH.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.