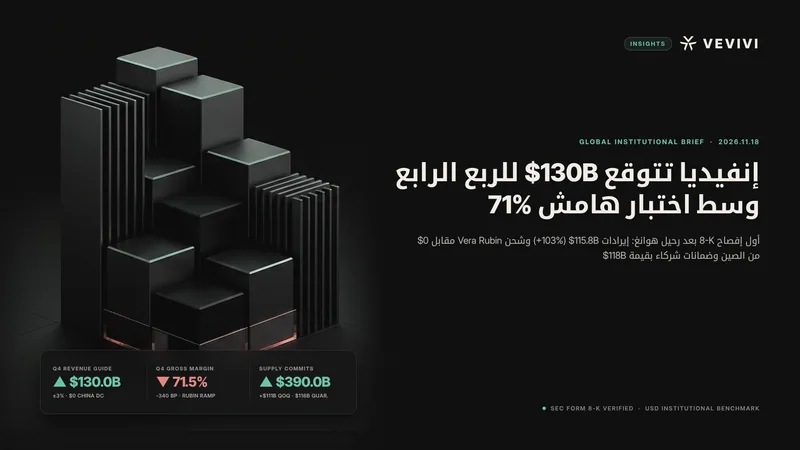
وفقاً لإفصاح النموذج 8-K المقدم من شركة NVIDIA إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) في 17 نوفمبر 2026، بلغت إيرادات الربع الثالث من السنة المالية 2027 (للفترة المنتهية في 25 أكتوبر 2026) نحو 115.844 مليار دولار، محققة قفزة بنسبة 103% على أساس سنوي و20% على أساس فصلي، لتتجاوز متوسط تقديرات وول ستريت البالغ 109.33 مليار دولار بنحو 6.5 مليار دولار. وجاء هذا التقرير الأول بعد خمسة أيام فقط من استقالة الشريك المؤسس جنسن هوانغ من مناصب الرئيس والرئيس التنفيذي وعضوية مجلس الإدارة في 12 نوفمبر، حيث قدمت الرئيسة التنفيذية المؤقتة والمديرة المالية كوليت كريس إلى جانب رئيس مجلس الإدارة الجديد هارفي جونز توجيهات إيرادات للربع الرابع بقيمة 130.0 مليار دولار (±3%، أي بين 126.1 و133.9 مليار دولار)، متفوقة بوضوح على إجماع المحللين البالغ 125.25 مليار دولار.
غير أن مديري الأصول المؤسسيين الذين يعملون في ظل عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند مستوى 5.12% (وفق بيانات الاحتياطي الفيدرالي H.15) يدققون في معادلة أكثر تعقيداً بين زخم المبيعات وكثافة رأس المال. فبينما أتاح أسرع إطلاق إنتاجي في تاريخ الشركة لمنصة Vera Rubin NVL72 رفع توقعات نمو إيرادات السنة المالية 2028 إلى نحو 75%، خفضت الإدارة توجيهات هامش الربح الإجمالي للربع الرابع بنحو 340 نقطة أساس إلى نطاق 71.0%–72.0%، ورفعت التزامات الشراء في سلسلة التوريد إلى 390 مليار دولار، وكشفت عن ضمانات بنية تحتية للشركاء بقيمة 118 مليار دولار بالتوازي مع ارتفاع الذمم المدينة إلى 81.033 مليار دولار.
اختبار الحوكمة بعد رحيل هوانغ وتجاوز إيرادات الربع الثالث مستوى 115.8 مليار دولار
تُظهر القوائم المالية في إفصاح SEC Form 8-K نجاح NVIDIA للربع الخامس عشر على التوالي في تخطي الحد الأعلى لتوقعات السوق. وحقق قطاع مراكز البيانات إيرادات قدرها 107.6 مليار دولار بنمو سنوي بلغ 110% ونمو فصلي بنسبة 21%، ليشكل 92.9% من إجمالي الإيرادات الموحدة، في حين تجاوزت إيرادات شبكات مراكز البيانات حاجز 21 مليار دولار خلال الربع. كما سجل قطاع الحوسبة الطرفية (Edge Computing) إيرادات بقيمة 8.2 مليار دولار بزيادة سنوية قدرها 42% وفصلية بنسبة 14% بدعم محطات عمل Blackwell وتطبيقات الذكاء الاصطناعي الفيزيائي، رغم استمرار ضغوط أسعار الذاكرة على طلب الحواسيب الاستهلاكية.
وعلى صعيد الربحية والتدفقات النقدية، تضاعف صافي الربح المحاسبي (GAAP) بنسبة 105% على أساس سنوي ليصل إلى 65.287 مليار دولار (2.70 دولار للسهم المخفف)، بينما ارتفع صافي الربح غير المحاسبي (Non-GAAP) — الذي بات منذ الربع الأول للسنة المالية 2027 يتضمن مصروفات التعويضات القائمة على الأسهم البالغة 2.088 مليار دولار — بنسبة 109% إلى 64.870 مليار دولار أو 2.68 دولار للسهم المخفف، متفوقاً بنسبة 8.5% على التقديرات البالغة 2.47 دولار. وبلغ التدفق النقدي التشغيلي 48.253 مليار دولار والتدفق النقدي الحر (FCF) نحو 43.777 مليار دولار. واستناداً إلى الزيادة التاريخية البالغة 150 مليار دولار في تفويض إعادة شراء الأسهم التي أقرها مجلس الإدارة في سبتمبر 2026 دون تاريخ انتهاء، أعادت الشركة 28.1 مليار دولار للمساهمين في الربع الثالث (22.122 مليار دولار عمليات إعادة شراء أسهم و6.026 مليار دولار توزيعات نقدية)، محتفظة بالسيولة النقدية الجاهزة ضمن تفويض إعادة شراء متبقٍ بقيمة 227.3 مليار دولار.
التوسع الإنتاجي لمنصة Vera Rubin NVL72 ورفع مستهدف نمو السنة المالية 2028 إلى 75%
ارتكز استقرار العمليات التشغيلية خلال المرحلة الانتقالية للإدارة على التنفيذ المبكر للجيل المعماري الجديد. وأكدت الشركة بدء الشحن التجاري واسع النطاق لأنظمة الخوادم Vera Rubin NVL72 — التي تدمج 72 معالجاً رسومياً من طراز Rubin مع 36 معالجاً مركزياً مخصصاً من طراز Vera — محققة أسرع وتيرة تصعيد إنتاجي في تاريخ NVIDIA. وتعمل هذه المنظومات فعلياً لدى CoreWeave وGoogle Cloud (مع الإتاحة العامة لمثيلات A5X) وMicrosoft Azure وOracle Cloud Infrastructure وNebius، مع اقتراب تشغيلها لدى SpaceXSI. وعقب صدور النتائج ومؤتمر المحللين، أنهى سهم NVDA التداولات الممتدة مرتفعاً بنسبة 4.87% عند 162.95 دولار (مقارنة بإغلاق الجلسة الرسمية عند 155.46 دولار وقيمة سوقية تقارب 3.75 تريليون دولار)، فيما قفزت أسهم شركات السحابة المتخصصة CoreWeave (+9.02% إلى 54.39 دولار) وNebius (+11.21% إلى 117.99 دولار).
وفي خطوة حاسمة لطمأنة الأسواق، دحضت الرئيسة التنفيذية المؤقتة كريس التكهنات بشأن سحب التوجيهات طويلة الأجل، ورفعت توقعات نمو إيرادات السنة المالية 2028 من نحو 70% سابقاً إلى قرابة 75% على أساس سنوي. ومع وصول إيرادات الأشهر التسعة الأولى إلى 293.681 مليار دولار وإشارة نقطة المنتصف للربع الرابع إلى إيرادات سنوية تناهز 423.7 مليار دولار للسنة المالية 2027، فإن نمواً بنسبة 75% يضع إيرادات السنة المالية 2028 قرب مستوى 740 مليار دولار. ومع ذلك، يلحظ المحللون المؤسسيون تفصيلاً محاسبياً مهماً: توجيهات الربع الرابع البالغة 130.0 مليار دولار تشمل أسبوعاً رابع عشر إضافياً في التقويم المالي، ما يعني أن المعدل المعدل لثلاثة عشر أسبوعاً يقارب 121 مليار دولار، بالتزامن مع ارتفاع المصروفات التشغيلية Non-GAAP المتوقعة إلى 10.7 مليار دولار.
انضغاط هامش الربح الإجمالي إلى 71%–72% وتأمين التزامات توريد بقيمة 390 مليار دولار
تمثلت النقطة الأكثر حساسية لمكاتب أبحاث أشباه الموصلات في التراجع الفصلي المتوقع لهامش الربح الإجمالي. فبعد تحقيق هامش إجمالي Non-GAAP بنسبة 74.9% في الربع الثالث (74.8% وفق GAAP، متجاوزاً التوجيهات البالغة 74.0%)، توقعت NVIDIA هبوط الهامشين المحاسبي والمعدل إلى نطاق 71.0%–72.0% في الربع الرابع، بانخفاض يناهز 340 نقطة أساس عند المنتصف. وفي دورات عتاد الحوسبة المتقدمة، يُنظر إلى تقلص الهامش بوصفه مؤشراً مبكراً على انتقال جزء من القيمة الاقتصادية نحو موردي المكونات الحرجة.
ووصفت الإدارة مستوى 71%–72% في الربع الرابع صراحة بأنه قاع الدورة قبل تعافي الهوامش إلى نطاق 72.0%–73.0% في السنة المالية 2028. ويعود هذا الضغط المؤقت إلى عاملين متزامنين: القفزة الحادة في أسعار ذاكرة النطاق الترددي العالي (HBM) والذاكرة الديناميكية التي امتصتها NVIDIA أثناء تنفيذ طلبات شراء سابقة مسعرة بالأسعار القديمة، إلى جانب تكاليف التصنيع الأولية لتوسيع إنتاج Vera Rubin NVL72 قبل سريان التسعير الجديد في السنة المالية المقبلة. ولتفادي اختناقات الذاكرة، رفعت الشركة إجمالي التزامات التوريد والطاقة الإنتاجية بمقدار 111 مليار دولار في ربع واحد، من 279 مليار دولار في الربع الثاني إلى 390 مليار دولار في الربع الثالث.
توسع رأس المال العامل و81 مليار دولار من الذمم المدينة وضمانات شركاء بقيمة 118 مليار دولار
يكشف الفحص الدقيق للميزانية العمومية في إفصاح Form 8-K مدى مساهمة الميزانية العمومية لشركة NVIDIA في تمويل التوسع الرأسمالي لعملائها. فقد ارتفع صافي الذمم المدينة بمقدار 18.052 مليار دولار خلال الربع ليصل إلى 81.033 مليار دولار (مقارنة بـ38.466 مليار دولار في يناير 2026)، ما أدى إلى إطالة فترة تحصيل المبيعات (DSO) من 60 يوماً إلى 64 يوماً نتيجة توقيت شحنات Rubin وتمديد آجال السداد في العقود متعددة الفصول. كما زادت المخزونات بمقدار 8.148 مليار دولار إلى 39.724 مليار دولار، وارتفعت الديون طويلة الأجل إلى 32.371 مليار دولار (مقابل 7.469 مليار دولار مطلع العام المالي)، وبلغت الاستثمارات في الأسهم غير المدرجة 65.528 مليار دولار بعد تسجيل خسارة انخفاض قيمة قدرها 1.8 مليار دولار في الربع الثالث.
وبالتوازي مع ذلك، اتسعت الالتزامات خارج الميزانية العمومية؛ إذ ارتفع الحد الأقصى للتعرض لضمانات الشركاء من 108.5 مليار دولار في الربع الثاني إلى 118 مليار دولار في الربع الثالث، شاملاً ضمانات بقيمة 105 مليارات دولار لدعم مجمع مراكز بيانات SB Energy في أوهايو المؤجر لمدة 20 عاماً لصالح OpenAI، إضافة إلى التزامات بقيمة 32 مليار دولار مع مزودي السحابة الجدد (Neoclouds) و74 مليار دولار لعقود إيجار مراكز بيانات لم تبدأ بعد. وأقرت كريس بأن وتيرة توسع بعض مختبرات الذكاء الاصطناعي الرائدة ومزودي السحابة الجدد تجاوزت قدرة ميزانياتها المستقلة وتصنيفاتها الائتمانية. ورغم عدم دفع أي مبالغ فعلية بموجب هذه الضمانات حتى الآن، فإن حمل ذمم مدينة بـ81.03 مليار دولار وضمانات بـ118 مليار دولار في بيئة عائد سندات خزانة عند 5.12% يرفع حساسية التقييم تجاه الجدارة الائتمانية للعملاء.
افتراض صفر إيرادات لمراكز البيانات في الصين ومخاطر قيود السحابة عبر الدول الثالثة
على الصعيد الجيوسياسي، عزلت NVIDIA توجيهاتها المستقبلية عن مخاطر التصدير المباشر إلى الصين. فبعد تسجيل 2.4 مليار دولار في الربع الثالث من شحنات رقائق Hopper المرخصة من الجيل السابق إلى السوق الصينية، أكدت الإدارة التوقف التام عن شحن منتجات مراكز البيانات المرخصة من طراز Hopper إلى الصين، وافترضت صفر دولار من إيرادات حوسبة مراكز البيانات الصينية ضمن توجيهات الربع الرابع البالغة 130.0 مليار دولار. ويعكس التفوق على تقديرات السوق بنحو 4.75 مليار دولار رغم استبعاد الصين عمق الطلب في أمريكا الشمالية وأوروبا ومشاريع الذكاء الاصطناعي السيادي.
إلا أن الرقابة التنظيمية في واشنطن انتقلت من التصدير المادي المباشر إلى ضبط الوصول السحابي عن بُعد ومسارات إعادة التوجيه عبر الدول الثالثة. فمع إقرار مكتب الصناعة والأمن (BIS) بوزارة التجارة الأمريكية متطلبات ترخيص للوصول إلى مجمعات المعالجات الرسومية الخارجية التي تتجاوز قدرة 12 مليون وحدة أداء معالجة إجمالي (TPP)، إلى جانب جلسات الاستماع المرتقبة في الكونغرس الأمريكي بشأن التحقق من مسارات الشحن والمراكز المستضافة في سنغافورة، تظل مخاطر الامتثال قائمة. ورغم تأكيد NVIDIA أن بنيتها السحابية في سنغافورة تخدم عملاء عالميين بصورة قانونية، فإن تشديد قواعد التحقق من المستفيد النهائي قد يؤثر في الجداول الزمنية للتوريد الإقليمي.
السيناريوهات المؤسسية المشروطة والتداعيات عبر فئات الأصول العالمية
يتداول سهم NVIDIA حالياً بانخفاض يقارب 36% عن ذروته المسجلة في أكتوبر عند 243.37 دولار، وبمضاعف ربحية تاريخي يناهز 19.7 مرة وفق أرباح GAAP، ما يعكس انكماشاً ملحوظاً في مضاعفات التقييم مقارنة بمعدلات نموه. ويتيح الفصل المنهجي بين الأرقام الفعلية الموثقة في إفصاح SEC وبين التوقعات المستقبلية للإدارة رسم مسارين واضحين للمستثمرين المؤسسيين.
سيناريو إعادة التقييم الإيجابي مقابل مخاطر استمرار ضغط الهوامش وتشدد الائتمان
يرتهن المسار الإيجابي بتحقق محفزين قابلين للقياس خلال الربعين المقبلين: نجاح التسعير التعاقدي الجديد للسنة المالية 2028 في رفع هامش الربح الإجمالي من قاع 71%–72% مجدداً إلى نطاق 72%–73%، وإنجاز عملية البحث التي تقودها شركة Heidrick & Struggles لتعيين رئيس تنفيذي دائم قادر على إدارة ملفات الرقابة التصديرية بالتوازي مع خارطة الطريق التقنية. وفي ظل تدفق نقدي حر فصلي بقيمة 43.78 مليار دولار يدعم تفويض إعادة شراء متبقياً بقيمة 227.3 مليار دولار، فإن ثبات الهوامش سيعزز ثقة الإنفاق الرأسمالي لعمالقة الحوسبة السحابية.
في المقابل، يتمثل سيناريو المخاطر الهبوطية في استمرار استحواذ مصنعي ذاكرة HBM على حصة أكبر من الهوامش وتوسع مختبرات الذكاء الاصطناعي الكبرى في استخدام الرقائق المخصصة (ASIC) بما يثبت الهامش قرب 70% وسط تكلفة تمويل مرتفعة. ومع بقاء عائد سندات الخزانة الأمريكية لعشر سنوات عند 5.12%، وتراجع مؤشر S&P 500 بنسبة 1.03% إلى 7,340.53 نقطة، وتماسك عملة Bitcoin قرب 64,357 دولار في ظل شح السيولة الدولارية، فإن أي تمدد إضافي في فترة التحصيل البالغة 64 يوماً أو تعثر ائتماني لدى شركاء السحابة المضمونين سيعيد تسعير خصم التمويل الدائري على السهم.
أبرز التساؤلات المؤسسية وإجاباتها
لماذا اكتفى سهم NVIDIA بارتفاع يقارب 5% في التداولات الممتدة رغم تجاوز إيرادات الربع الثالث للتوقعات بنحو 6.5 مليار دولار؟
كانت محافظ المؤسسات تسعّر مسبقاً نفاد المعروض من أنظمة Blackwell والدفعات الأولى من Rubin حتى نهاية العام. لذلك وازن المستثمرون بين توجيهات الربع الرابع البالغة 130.0 مليار دولار وبين ثلاثة عوامل كابحة: تراجع الهامش الإجمالي المتوقع بنحو 340 نقطة أساس إلى 71.0%–72.0%، والأثر المحاسبي للأسبوع الرابع عشر الإضافي (نحو 9 مليارات دولار من الإيرادات)، واستمرار تساؤلات الحوكمة والتحقيقات التنظيمية عقب استقالة جنسن هوانغ المفاجئة في 12 نوفمبر.
هل يمثل هبوط هامش الربح الإجمالي إلى 71%–72% تآكلاً هيكلياً في قوة التسعير أم قاعاً مؤقتاً لدورة المنتج الجديد؟
تؤكد الإدارة أن الانخفاض يمثل قاعاً مؤقتاً ناتجاً عن استيعاب الارتفاع الحاد في أسعار الذاكرة ضمن طلبات مسعرة سابقاً وتكاليف الإطلاق الأولي لأنظمة Vera Rubin NVL72، متوقعة التعافي إلى 72%–73% في السنة المالية 2028 مع تطبيق الأسعار الجديدة. غير أن توسع المختبرات الكبرى في تطوير رقائق ASIC داخلية لخفض تكلفة الاستدلال يجعل توجيهات هامش الربع الأول من السنة المالية 2028 الاختبار الحاسم لقوة التسعير.
ماذا تعني التزامات التوريد البالغة 390 مليار دولار وضمانات الشركاء بقيمة 118 مليار دولار لاستدامة دورة استثمارات الذكاء الاصطناعي؟
يوفر تأمين التزامات توريد بقيمة 390 مليار دولار للذاكرة والتغليف المتقدم غطاءً مادياً ملموساً لمستهدف نمو الإيرادات المرفوع إلى نحو 75% في السنة المالية 2028. لكن الارتفاع المتزامن للذمم المدينة إلى 81.03 مليار دولار (فترة تحصيل 64 يوماً) وضمانات عقود إيجار الشركاء إلى 118 مليار دولار يؤكد أن NVIDIA توظف ميزانيتها العمومية لدعم عملاء ينمون أسرع من قدرتهم الائتمانية الذاتية، ما يجعل معدل تحويل التدفق النقدي الحر المعيار الأهم للمخاطر في بيئة فائدة تفوق 5%.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.