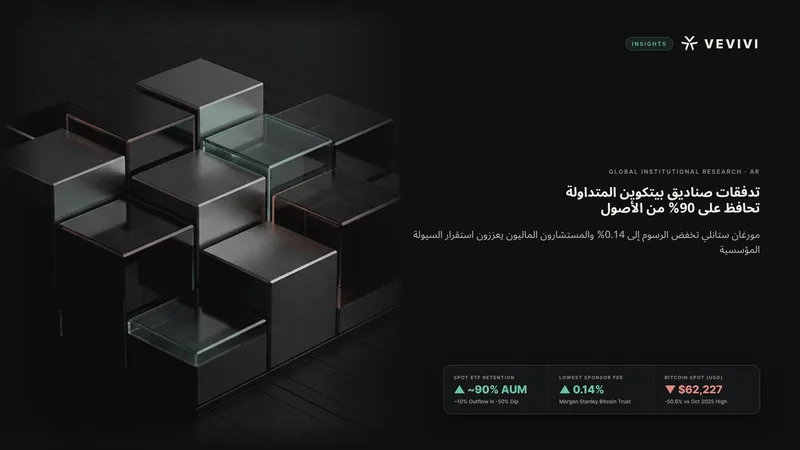
أثبتت تدفقات صناديق بيتكوين المتداولة متانة مؤسسية لافتة بعدما احتفظت بنحو 90% من إجمالي الأصول المُدارة رغم تراجع سعر بيتكوين الفوري بنحو 50% من قمته القياسية. ومع تداول بيتكوين قرب مستوى 62,227 دولاراً — بانخفاض يناهز 50.6% عن ذروته المسجلة في أكتوبر 2025 فوق 126,000 دولار وفق بيانات السوق الفورية — لا يزال صافي التدفقات التراكمية إلى الصناديق الفورية الأمريكية المعتمدة من هيئة الأوراق المالية والبورصات الأمريكية (SEC) منذ يناير 2024 يتجاوز 53 مليار دولار. ويعكس اقتصار التراجع في الأصول على نحو 10% تحولاً هيكلياً تقوده شركات الاستشارات المالية المعتمدة على الرسوم الثابتة واحتدام المنافسة السعرية بين كبار مديري الأصول في وول ستريت.
تدفقات صناديق بيتكوين المتداولة وصمود 90% من الأصول خلال التصحيح
تُظهر البيانات والتحليلات الصادرة في نوفمبر 2026 عن محللي الصناديق المتداولة في بلومبرغ إنتليجنس (Bloomberg Intelligence) إريك بالتشوناس وجيمس سيفارت أن الصناديق الفورية لبيتكوين نجحت في اجتياز أول اختبار هبوط دوري واسع النطاق منذ تحقيقها أرقاماً قياسية تاريخية عند الإطلاق. فبرغم الاستردادات التكتيكية المسجلة في منتصف نوفمبر — ومنها تدفقات خارجة أسبوعية بقيمة 1.282 مليار دولار — لا يزال صندوق iShares Bitcoin Trust التابع لشركة BlackRock (بسعر إغلاق 35.36 دولاراً وصافي أصول يقارب 49.0 مليار دولار موزعة على 1.386 مليار وحدة) يحتفظ بصافي تدفقات داخلة تراكمية قدرها 64.193 مليار دولار منذ التأسيس. ويتفوق هذا الثبات البالغ نحو 90% بوضوح على دورة صناديق الذهب المتداولة التي فقدت قرابة ثلث أصولها عندما هبط سعر الذهب بنسبة 40% عقب ذروة عام 2011.
انضباط المستشارين الماليين المستقلين وهيكل الملكية طويل الأجل
يرتكز استقرار قاعدة الأصول في سوق الصناديق المتداولة الأمريكية على طبيعة المستثمرين المالكين للوحدات. فبحسب تقديرات القطاع، يدير المستشارون الماليون نحو 70% من إجمالي أصول الصناديق المتداولة في الولايات المتحدة، مقابل 20% للمستثمرين الأفراد المباشرين و10% للمؤسسات. ومع تمركز قرابة 75% من الثروات الموجهة استشارياً في الولايات المتحدة لدى مستشاري استثمار مسجلين يعملون بنظام الأتعاب الثابتة بدلاً من عمولات التوزيع، تُدار المحافظ وفق خطط إعادة موازنة دورية طويلة الأمد، مع تفضيل العلامات المؤسسية عالية السيولة مثل BlackRock وFidelity لتفادي مخاطر السمعة والبيع العشوائي أثناء التقلبات الحادة.
كفاءة آلية الإنشاء والاسترداد وعمق السيولة في السوق الثانوية
كما أثبتت البنية التشغيلية للصناديق الفورية كفاءتها تحت ضغوط الاسترداد. فوفق إفصاحات BlackRock iShares الرسمية في منتصف نوفمبر 2026، يبلغ وسيط الفارق السعري بين العرض والطلب خلال 30 يوماً في صندوق iShares Bitcoin Trust نحو 0.02% فقط (نقطتا أساس)، وهو مستوى يضاهي كبرى صناديق الأسهم القياسية الأمريكية. وقد استوعب المشاركون المعتمدون وأمناء الحفظ المؤسسيون عمليات إنشاء واسترداد بمليارات الدولارات خلال النصف الثاني من عام 2026 دون اختلالات جوهرية في صافي قيمة الأصول، ما يسهّل دخول السيولة النقدية الجاهزة عبر حسابات الوساطة المنظمة.
مورغان ستانلي تخفض الرسوم إلى 0.14% وتنقل أثر بوغل إلى الأصول الرقمية
يتمثل المحرك الهيكلي الثاني وراء تماسك الأصول في دخول المؤسسات المصرفية الكبرى سباق خفض الرسوم السنوية. وبحسب ملفات التسجيل لدى نظام EDGAR التابع لهيئة SEC (نموذجي S-1 و10-Q) والبيان الرسمي للشركة، أطلقت مورغان ستانلي لإدارة الاستثمار — التي تدير أصولاً بقيمة 1.9 تريليون دولار — صندوق Morgan Stanley Bitcoin Trust في بورصة NYSE Arca يوم 8 أبريل 2026 (بسعر إغلاق 17.92 دولاراً)، لتصبح أول مدير أصول تابع لبنك أمريكي يطرح منتجاً فورياً متداولاً للأصول الرقمية. واعتمد الصندوق شركتي Coinbase وBNY لحفظ الأصول الرقمية — مع تولي BNY مهام الإدارة ووكالة التحويل — محدداً رسوم الرعاية السنوية الموحدة عند 0.14% فقط (14 نقطة أساس)، أي أقل من صندوق Grayscale Bitcoin Mini Trust البالغ 0.15% وصندوق BlackRock البالغ 0.25%.
قنوات إدارة الثروات المصرفية في مواجهة وسطاء المنصات الرقمية التقليدية
يمتد ما يُعرف في أسواق المال بأثر بوغل — نسبةً إلى مؤسس Vanguard جاك بوغل الذي دفع رسوم المؤشرات الأساسية نحو الصفر — ليضغط اليوم مباشرة على هوامش منصات تداول العملات المشفرة. ففي سوق الأسهم الأمريكية، تبلغ رسوم صندوقي Vanguard S&P 500 ETF (بسعر 671.31 دولاراً) وiShares Core S&P 500 ETF (بسعر 733.51 دولاراً) نحو 0.03% سنوياً، بينما تنخفض في صندوق SPDR Portfolio S&P 500 ETF التابع لشركة State Street (بسعر 85.97 دولاراً) إلى 0.02%، ما يمنح Vanguard وBlackRock حصة تتراوح بين 65% و70% من التدفقات الجديدة. وبعد حرب رسوم استغرقت 48 ساعة فقط قبيل إطلاق يناير 2024 في مواجهة رسوم Grayscale Bitcoin Trust التاريخية البالغة 2.0% (1.50% حالياً، إغلاق 48.19 دولاراً)، يأتي سقف 0.14% لدى مورغان ستانلي ليسرّع انتقال رؤوس الأموال من المنصات مرتفعة العمولات إلى الأوعية المنظمة.
كيف يصب تقلص هوامش مديري الصناديق في مصلحة المستثمر طويل الأجل
في حين يتنافس أكثر من 300 مُصدر على النسبة المتبقية البالغة 30% إلى 35% من التدفقات، يجني المستثمر النهائي الفائدة الاقتصادية الكاملة عبر فروق تنفيذ ضيقة وحفظ مؤسسي منفصل وتكلفة حيازة سنوية متدنية. وفي أصول حفظ القيمة التي لا توزع عوائد دورية، ينعكس توفير ما بين 11 و136 نقطة أساس سنوياً بشكل مباشر على صافي التراكم الرأسمالي عبر الدورات الممتدة.
تداولات تقترب من 80 تريليون دولار سنوياً ونموذج 85/15 وسقف الرافعة لدى SEC
يتزامن رسوخ صناديق بيتكوين مع توسع قياسي غير مسبوق في صناعة الصناديق المتداولة الأمريكية ككل. وتشير بيانات بلومبرغ إنتليجنس إلى أن قطاع الصناديق الأمريكي يتجه في عام 2026 لتحقيق التاج الثلاثي للعام الثاني على التوالي عبر صافي تدفقات قياسي تجاوز 1.51 تريليون دولار قبل الربع الرابع (بوتيرة تتراوح بين 7 و8 مليارات دولار يومياً في فترات الذروة)، وحجم تداول سنوي يتجه نحو 80 تريليون دولار (+35% على أساس سنوي)، وإطلاق قرابة سبعة منتجات جديدة يومياً. واستناداً إلى دراسة البروفيسور هندريك بيسمبيندر في جامعة ولاية أريزونا التي أثبتت أن 4.3% فقط من الأسهم الأمريكية المدرجة بين عامي 1926 و2016 (1,092 شركة من أصل نحو 26,000 شركة) حققت كامل الثروة الصافية المتفوقة على أذون الخزانة، يتبنى المستثمرون هيكلاً يخصص 85% للمؤشرات منخفضة التكلفة و15% للأصول الموضوعية والرقمية والتكتيكية.
وضمن شريحة الـ 15% التكتيكية، لا تتجاوز حصة صناديق الرافعة المالية والعكسية 1% من إجمالي الأصول لكنها تستحوذ على نحو 10% من أحجام التداول. ومع ذلك، رسمت هيئة SEC حداً تنظيمياً صارماً بموجب القاعدة 18f-4 من قانون شركات الاستثمار، إذ طبقت سقف القيمة المعرضة للمخاطر (VaR) البالغ 200% لترفض طلبات إدراج صناديق الأسهم الفردية والعملات المشفرة ذات الرافعة 3x و5x، مكتفيةً بسقف 2x للتعرض اليومي.
السيناريوهات المشروطة والمخاطر الكلية في ظل عوائد خزانة قرب 5.10%
خلال المرحلة المقبلة، سيتحدد مسار التدفقات وفق التوازن بين توسع قنوات إدارة الثروات المصرفية واستمرار التشدد النقدي في الولايات المتحدة. ففي السيناريو الإيجابي، يمكن لإدراج مخصصات تتراوح بين 1% و3% داخل المحافظ النموذجية للمستشارين الماليين أن يوجه السيولة النقدية الجاهزة بانتظام نحو الصناديق ذات الرسوم البالغة 0.14% إلى 0.25%، ما يخفف حدة التراجعات الدورية.
في المقابل، تبرز مخاطر كلية وهيكلية تستوجب الحذر. فبحسب بيانات الاحتياطي الفيدرالي H.15، يستقر سعر الفائدة الفعلي للأموال الفيدرالية عند 3.88% فيما يتحرك عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5.10% (بفارق +1.22 نقطة مئوية)، ما يبقي العائد الخالي من المخاطر بالدولار منافساً قوياً للأصول غير المدرة للدخل. علاوة على ذلك، يرتبط جزء من الحيازات المؤسسية بعمليات تداول الفروق السعرية التي تنفذها صناديق التحوط عبر شراء الصندوق الفوري وبيع العقود الآجلة في بورصة CME؛ وعندما تتقلص علاوة العقود الآجلة أو تتصاعد تقلبات الأسهم، فإن تفكيك هذه المراكز — بوصفه مؤشر متأخر على انحسار السيولة — قد يولّد موجات استرداد أسبوعية تتجاوز المليار دولار، بينما تظل منتجات الرافعة 2x عرضة لتآكل القيمة إذا احتُفظ بها لفترات طويلة.
أسئلة محورية للمستثمرين والمؤسسات
لماذا بقي نحو 90% من أصول صناديق بيتكوين المتداولة رغم هبوط السعر بنسبة 50%؟
لأن قرابة 70% من أصول الصناديق المتداولة الأمريكية تُدار بواسطة مستشارين ماليين يعملون بنظام الرسوم الثابتة وفق آفاق استثمارية متعددة السنوات وإعادة موازنة منضبطة بدلاً من البيع الانفعالي، مدعومين بفروق تداول تبلغ 0.02% ورسوم سنوية منخفضة.
كيف يغير صندوق مورغان ستانلي لبيتكوين برسوم 0.14% خريطة المنافسة؟
بوصفه أول منتج بيتكوين فوري يصدره مدير أصول تابع لبنك أمريكي في بورصة NYSE Arca مع حفظ Coinbase وBNY، يفرض مستوى 0.14% ضغوطاً إضافية لخفض الرسوم ويسرّع انتقال أموال إدارة الثروات من المنصات عالية التكلفة إلى الحسابات الاستثمارية المنظمة.
ما أبرز المؤشرات للتمييز بين الاستثمار المؤسسي طويل الأجل وتخارج المضاربات القصيرة؟
ينبغي متابعة التدفقات الصافية التراكمية في الصناديق القيادية مثل iShares Bitcoin Trust جنباً إلى جنب مع عائد الخزانة الأمريكية لأجل 10 سنوات قرب 5.10% وفارق عقود CME الآجلة المحدد لنشاط تداول الفروق السعرية.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.