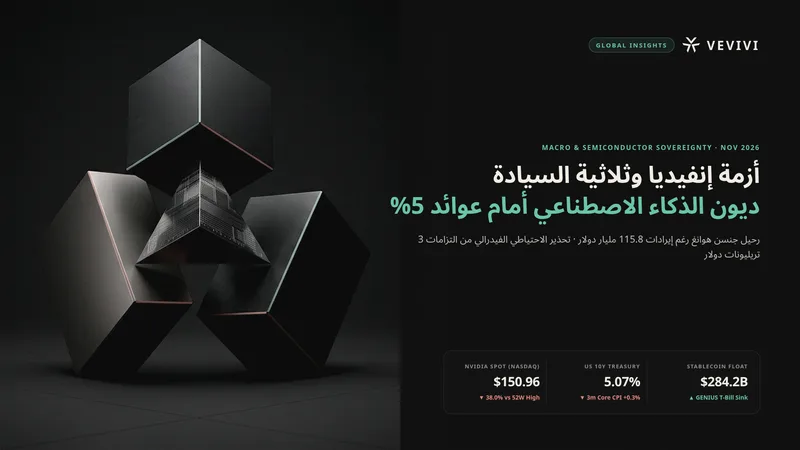
كشفت أزمة إنفيديا التي أعقبت الاستقالة المفاجئة لمؤسسها جنسن هوانغ عن صدع هيكلي عميق يربط بين سباق الحوسبة السيادية وشبكات التمويل الدائري وضغوط الديون السيادية العالمية. فبحسب إفصاحات النموذج Form 8-K المقدمة إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC)، تنحى جنسن هوانغ عن مناصبه كرئيس ورئيس تنفيذي وعضو في مجلس الإدارة اعتباراً من 11 نوفمبر 2026 وسط تدقيق أمني وتجاري أمريكي يتعلق بشركة Megaspeed International، لتتولى المديرة المالية كوليت كريس مهام الرئيس التنفيذي المؤقت إلى جانب منصبها المالي، مع تعيين هارفي جونز أول رئيس لمجلس إدارة الشركة. وعلى الرغم من إعلان إنفيديا في 17 نوفمبر عن نتائج استثنائية للربع الثالث من سنتها المالية 2027 بإيرادات بلغت 115.84 مليار دولار — بنمو سنوي نسبته 103% بقيادة إيرادات مراكز البيانات البالغة 107.6 مليار دولار — فقد أنهى السهم تعاملات ناسداك في 18 نوفمبر عند 150.96 دولار، متراجعاً بنسبة 38.0% عن أعلى مستوى له في 52 أسبوعاً البالغ 243.37 دولار، وبقيمة سوقية تبلغ 3.64 تريليون دولار.
وما يلفت انتباه المستثمرين المؤسسيين هو التباين الحاد مع السوق الأوسع؛ فبينما فقدت الشركة المحورية في منظومة الرقائق المتقدمة أكثر من ثلث قيمتها السوقية القصوى، أغلق مؤشر إس آند بي 500 جلسة 18 نوفمبر عند مستوى 7,323.63 نقطة محافظاً على مكاسب سنوية تقارب 7%. وخلال مكالمة الأرباح، حسم رئيس مجلس الإدارة هارفي جونز الجدل بتأكيده أن المجلس قبل استقالة هوانغ بالإجماع ولا يعتزم إعادته إلى منصبه، في حين تضمنت توجيهات إيرادات الربع الرابع البالغة 130.0 مليار دولار (زائد أو ناقص 3%) افتراض عدم تحقيق أي إيرادات من شحنات حوسبة مراكز البيانات إلى الصين. ومع تسجيل مؤشر أسعار المستهلكين الأساسي الصادر عن مكتب إحصاءات العمل الأمريكي (BLS) ارتفاعاً شهرياً قدره 0.3% للشهر الثالث على التوالي في أكتوبر وبقاء عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.07%، دخل تمويل البنية التحتية للذكاء الاصطناعي مرحلة اختبار نقدي ومالي غير مسبوقة.
كيف تجسد أزمة إنفيديا الثلاثية المستحيلة للسيادة النقدية والمالية
وراء تطورات الحوكمة المؤسسية تكمن المعادلة التي تصفها مؤسسات أبحاث الاقتصاد الكلي مثل Variant Perception بالثلاثية المستحيلة للسيادة، ومفادها أن الدول الكبرى لا تستطيع الجمع في آن واحد بين التعبئة الاستراتيجية المفتوحة في التكنولوجيا والدفاع، والحفاظ الكامل على الإنفاق الاجتماعي الداخلي وسط استقطاب سياسي حاد، وحماية استقرار العملة والقوة الشرائية. ففي حقبة العولمة وسلاسل الإمداد الفورية، كانت أسعار الفائدة قادرة على توزيع الموارد عبر إشارات الأسعار، أما في عصر التنافس الاستراتيجي بين الولايات المتحدة والصين فقد تحولت أشباه الموصلات المتقدمة وشبكات الطاقة إلى أصول سيادية غير قابلة للتفاوض تتقدم فيها الأولوية الأمنية على حسابات العائد الرأسمالي التقليدي.
الحوسبة المتقدمة كتقنية مزدوجة الاستخدام ومقاربة أوبنهايمر التاريخية
باتت البنية التحتية للنماذج اللغوية العملاقة تمثل تقنية مزدوجة الاستخدام تجمع بين الردع السيبراني والعسكري من جهة والتطبيقات التجارية الواسعة من جهة أخرى. وكما أن إبعاد العالم روبرت أوبنهايمر عن القيادة النووية الأمريكية في خمسينيات القرن الماضي إبان جلسات التدقيق الأمني لم يوقف مشروع تطوير القنبلة الهيدروجينية، فإن غياب المؤسس في إنفيديا لا يوقف حتمية الاستثمار السيادي في الحوسبة الفائقة. فطالما أثبتت البيانات التشغيلية أن ضخ قدرة حوسبية أكبر ينتج نماذج أذكى قادرة على حسم التفوق السيبراني، لن تجرؤ واشنطن أو بكين على التوقف منفردة. غير أن الديمقراطيات الغربية ذات المجتمعات المتقدمة في السن تعجز سياسياً عن تقليص الإنفاق التحويلي والرعاية الاجتماعية؛ وحين يصبح كل من الإنفاق الاستراتيجي والعجز المالي خطاً أحمر، تتحمل العملة واستقرار السندات عبء التكيف.
أصداء انهيار مجمع الذهب في لندن عام 1968 وإغلاق نافذة الذهب في أغسطس 1971
تقدم أواخر الستينيات النموذج التاريخي الأوضح لتآكل الركيزة النقدية تحت وطأة التوسع المزدوج في الإنفاق الخارجي والداخلي. فخلال إدارة الرئيس الأمريكي ليندون جونسون، حاولت واشنطن تمويل حرب فيتنام وبرامج المجتمع العظيم الاجتماعية في وقت واحد دون زيادة ضريبية موازية، مما فاقم العجز المالي وأشعل صدامات مباشرة مع رئيس الاحتياطي الفيدرالي آنذاك ويليام مارتن عند رفعه أسعار الفائدة. ووفق السجلات التاريخية للاحتياطي الفيدرالي، أدت تلك الضغوط في مارس 1968 إلى انهيار مجمع الذهب في لندن الذي كان يدافع عن السعر الرسمي الثابت عند 35 دولاراً للأونصة، لينشأ سوق مزدوج للذهب قبل أن يعلن الرئيس ريتشارد نيكسون في أغسطس 1971 إنهاء قابلية تحويل الدولار إلى ذهب وطي صفحة نظام بريتون وودز. واليوم تواجه الصين الثلاثية ذاتها لكنها تختار دعم القاعدة الصناعية واستقرار العملة مقابل كبح استهلاك الأسر، في حين تواصل الولايات المتحدة تمويل الكفتين معاً عبر التوسع في الدين العام.
ماراثون التمويل الدائري للذكاء الاصطناعي في مواجهة عوائد السندات عند 5%
طوال المراحل الأولى لطفرة الذكاء الاصطناعي، اعتمدت شركات التكنولوجيا الكبرى على تدفقاتها النقدية الحرة لتمويل مشتريات الرقائق، مما عزل القطاع عن دورة التشديد النقدي. أما في أواخر عام 2026 فقد تشابكت طفرة الذكاء الاصطناعي مباشرة مع تكلفة الاقتراض الكلي، ليتحول بناء مراكز البيانات إلى ماراثون بلا خط نهاية تُضطر فيه الشركات كل بضعة أشهر إلى خوض جولات تمويل عاجلة أشبه بسباقات السرعة القصيرة وسط ذروة أسعار الفائدة.
تحذير الاحتياطي الفيدرالي بشأن التزامات تتجاوز 3 تريليونات دولار خارج الميزانية
في تقرير الاستقرار المالي الصادر يوم 13 نوفمبر 2026 وخطاب عضو مجلس المحافظين مايكل بار في ميلانو يوم 16 نوفمبر، رصد الاحتياطي الفيدرالي ثلاثة مخاطر رئيسية في ديون الحوسبة المتقدمة: التسارع الحاد في الاقتراض، وشبكات التمويل الدائري، والالتزامات التعاقدية المعقدة خارج الميزانية. وتُقدر أبحاث الفيدرالي أن الديون المسجلة داخل الميزانية لأكبر سبع شركات في القطاع ستتخطى 800 مليار دولار قبل نهاية عام 2026، بينما تجاوزت القيمة الاسمية القصوى للالتزامات خارج الميزانية — من عقود إيجار مراكز البيانات طويلة الأجل واتفاقيات شراء الطاقة وضمانات القيمة المتبقية للشرائح — حاجز 3 تريليونات دولار، إلى جانب أكثر من 100 مليار دولار من الاستثمارات الرأسمالية الدائرية في مختبرات النماذج وشركات الحوسبة السحابية الناشئة. وتظهر القوائم المالية لشركة إنفيديا حتى 25 أكتوبر 2026 هذا التوسع بوضوح؛ إذ تضاعفت الذمم المدينة الصافية خلال تسعة أشهر من 38.47 مليار دولار إلى 81.03 مليار دولار، وقفزت الأوراق المالية غير القابلة للتسويق في الشركات الخاصة بنحو ثلاثة أضعاف من 22.25 مليار دولار إلى 65.53 مليار دولار، كما ارتفعت الديون طويلة الأجل من 7.47 مليار دولار إلى 32.37 مليار دولار.
كيف يعيد التدخل الحكومي المحتمل رسم خريطة الرابحين والخاسرين
تزداد صعوبة إعادة تمويل هذه الالتزامات بعد ارتفاع مؤشر أسعار المستهلكين العام بنسبة 0.4% شهرياً في أكتوبر، وإبقاء اللجنة الفيدرالية للسوق المفتوحة في 28 أكتوبر نطاق الفائدة عند 3.75% إلى 4.00% بأغلبية 10 مقابل 2 وسط معارضة ليزا كوك وبيث هاماك اللتين طالبتا برفع فوري بمقدار 25 نقطة أساس. ومع إغلاق عائد سندات الخزانة لأجل 10 سنوات عند 5.10% يوم 17 نوفمبر — مسجلاً الجلسة السابعة والعشرين فوق مستوى 5% خلال عام 2026 — وتداوله عند 5.07% يوم 18 نوفمبر تزامناً مع بلوغ الرافعة المالية لصناديق التحوط أعلى مستوياتها منذ بدء السلسلة الإحصائية عام 2013، تواجه شركات السحابة الناشئة الأقل تصنيفاً ائتمانياً ضغوطاً تمويلية حادة. وإذا اضطرت الحكومات للتدخل كضامن ائتماني لأسباب تتعلق بالأمن القومي، فستشترط الشراء من موردين محليين داخل الولايات المتحدة وستقصر الدعم على أكبر مختبرين أو ثلاثة من مختبرات الطليعة ومزودي الطاقة المحليين، بينما يعكس انخفاض توقعات هامش الربح الإجمالي لإنفيديا في الربع الرابع من 74.8% إلى نطاق 71.0% و72.0% خلال إطلاق منظومة Vera Rubin NVL72 حساسية الهوامش لتكاليف التوسع.
الكبح المالي وتحول العملات المستقرة إلى نسخة رقمية من اللائحة Q
عندما يتعذر على الدول تقليص الإنفاق الدفاعي والتقني أو خفض الالتزامات الاجتماعية، تتجه السياسات تاريخياً نحو الكبح المالي عبر القبول بتضخم يتراوح بين 4% و5% مع استخدام اللوائح المصرفية لتثبيت الطلب على السندات الحكومية وإطفاء القيمة الحقيقية للدين تدريجياً.
تعديلات الميزانيات المصرفية وقيود التصدير وإلزامية أذون الخزانة بموجب قانون GENIUS
تستعيد الأدوات التنظيمية الحالية ملامح ستينيات القرن الماضي عبر تكثيف إصدار أذون الخزانة قصيرة الأجل، ومناقشة تخفيف نسبة الرافعة المالية التكميلية (SLR) للبنوك، وتشديد القيود على تصدير الشرائح والطاقة، إلى جانب إرساء بديل رقمي للائحة Q التي كانت تضع سقفاً لفوائد الودائع المصرفية. فبموجب قانون GENIUS الأمريكي للعملات المستقرة، أصدر مكتب مراقب العملة (OCC) في 21 أكتوبر 2026 قاعدته النهائية التي تدخل حيز التنفيذ في 18 يناير 2027، ملزماً مصدري عملات الدفع المستقرة بتغطية التزاماتهم بأذون خزانة أمريكية قصيرة الأجل ونقد سائل مع حظر دفع أي فوائد أو عوائد لحاملي الرموز. ومع بلوغ القيمة السوقية العالمية للعملات المستقرة 284.15 مليار دولار حتى 18 نوفمبر 2026 وفق بيانات DefiLlama — بقيادة عملة تيثر عند 175.22 مليار دولار وعملة USD Coin التابعة لشركة Circle عند 69.32 مليار دولار، وحيازة المصدرين لأكثر من 120 مليار دولار من سندات الخزانة — تتحول السيولة الدولارية الرقمية غير المدرة للفائدة إلى قناة تمويل مقيدة ومستدامة للدين السيادي الأمريكي.
تراجعات الذهب وبيتكوين والسيناريوهات الشرطية للمرحلة المقبلة
يعكس التراجع المتزامن يوم 18 نوفمبر في عقود الذهب ببورصة كومكس إلى 3,726.90 دولار للأونصة (-3.55%)، وفي بيتكوين إلى 62,247 دولار (-4.06%)، وفي إيثيريوم إلى 1,761.13 دولار (-3.37%) الفارق الدقيق بين مسار تآكل القوة الشرائية طويل الأجل وبين ضغوط العوائد الحقيقية قصيرة الأجل. فمثلما مثلت موجة صعود الذهب بين عامي 2023 و2025 إشارة تحذير مبكرة تحاكي تصدع مجمع الذهب عام 1968 قبل فترات تهدئة مؤقتة بفعل رفع الفائدة، أدى استقرار العوائد الأمريكية فوق 5% وارتفاع فواتير استيراد الطاقة إلى عمليات تسييل تكتيكية وتوفير السيولة النقدية الجاهزة لتغطية مراكز الرافعة المالية.
تتحرك الأسواق العالمية أمام ثلاثة مسارات شرطية رئيسية؛ يفترض المسار الأساسي بقاء التضخم الخدمي وعوائد العشر سنوات قرب 5%، مما يركز التدفقات في الشركات ذات السيولة النقدية الجاهزة ومشاريع الشبكات الكهربائية المحلية مع استمرار الضغط على مقترضي الحوسبة ذوي الجدارة الائتمانية المنخفضة. ويتطلب مسار الانفراج إما تفاهماً أمريكياً صينياً حول أمان الذكاء الاصطناعي وضبط وتيرة التسلح الحوسبي على غرار اتفاقيات الحد من التسلح، أو توافقاً سياسياً داخلياً لكبح العجز المالي وتهدئة علاوة الأجل. أما مسار المخاطر الهبوطية فيرتبط بتباطؤ قوانين التوسع الحوسبي؛ إذ لو ثبت أن مضاعفة وحدات المعالجة لم تعد تمنح قفزات موازية في ذكاء النماذج، فقد ينقلب فائض البناء السيادي لمراكز البيانات من ندرة تضخمية إلى فائض طاقة انكماشي يعجل بتصفية الديون الخاصة.
أسئلة جوهرية للمستثمرين المؤسسيين
لماذا حافظ مؤشر إس آند بي 500 على تماسكه قرب 7,324 نقطة رغم هبوط سهم إنفيديا بنسبة 38% عن قمته السنوية؟
لأن التسعير الحالي يعكس إعادة توزيع لمخاطر الحوكمة وانقطاع مبيعات حوسبة مراكز البيانات إلى الصين وتنامي التزامات الضمانات المالية للعملاء، وليس انهياراً في النشاط الاقتصادي الكلي. فنمو إيرادات إنفيديا الفصلية إلى 115.84 مليار دولار يؤكد استمرار الإنفاق الرأسمالي الذي يدعم أرباح قطاعات الطاقة والصناعة والشركات الكبرى الغنية بالنقد داخل المؤشر العام.
لماذا يتراجع الذهب وبيتكوين حالياً رغم تصاعد مخاوف الهيمنة المالية وتراكم الديون السيادية؟
على المدى التكتيكي، تتأثر الأصول التي لا تدر عائداً دورياً بصورة فورية بارتفاع عوائد الخزانة الحقيقية وتشديد شروط السيولة الدولارية. ومع استقرار عائد السندات لأجل 10 سنوات عند 5.07% ومطالبة أعضاء في الاحتياطي الفيدرالي برفع إضافي للفائدة، تعطي المحافظ المؤسسية الأولوية لتعزيز السيولة النقدية الجاهزة قبل أن تعود دوافع التحوط الهيكلي من تآكل العملة إلى الواجهة.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.