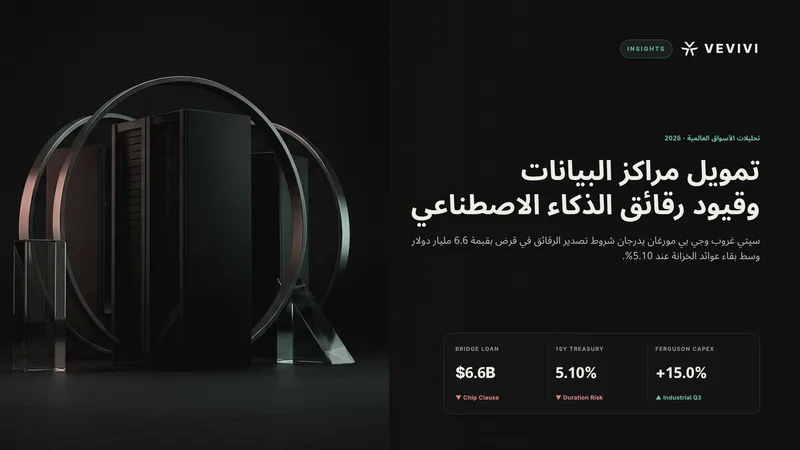
يدخل تمويل مراكز البيانات مرحلة جديدة من التشدد التنظيمي والنقدي هذا الأسبوع بعد أن أدرج بنكا سيتي غروب وجي بي مورغان بنوداً تعاقدية ملزمة للامتثال لضوابط تصدير رقائق الذكاء الاصطناعي الأمريكية ضمن مفاوضات قرض محتمل بقيمة 6.6 مليار دولار لشركة Bridge Data Centres المدعومة من Bain Capital. وبدلاً من تقييم المخاطر الائتمانية بناءً على عقود الإيجار وإمدادات الطاقة فحسب، باتت البنوك الاستثمارية تنقل عبء الامتثال الجيوسياسي مباشرة إلى المقترضين في وقت تتجاوز فيه عوائد السندات الأمريكية طويلة الأجل حاجز 5%.
يتزامن هذا التشدد الائتماني مع تحولين كليين موثقين حتى 19 نوفمبر 2026؛ فوفقاً للتقرير الإحصائي H.15 الصادر عن الاحتياطي الفيدرالي، يبلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.10% مع معدل فائدة فعلي على الأموال الفيدرالية عند 3.88%، مما دفع المستثمرين المؤسسيين الذين ترصدهم State Street إلى تفضيل السيولة النقدية الجاهزة على حساب السندات السيادية طويلة الأجل. وفي الوقت ذاته، أجبر صعود الدولار بنك إندونيسيا على رفع سعر الفائدة بشكل مفاجئ بمقدار 25 نقطة أساس إلى 6.00%، بينما قفزت الإيرادات الصناعية لشركة Ferguson Enterprises في الولايات المتحدة بنسبة 15% بدعم من بناء مصانع الرقائق والبنية التحتية.
كيف يعيد تمويل مراكز البيانات تسعير مخاطر تصدير الرقائق وتوقف شحنات الصين
تعيد المصارف الأمريكية الكبرى صياغة وثائق الإقراض للبنية التحتية عقب توسيع واشنطن رقابتها العابرة للحدود على مراكز الحوسبة في جنوب شرق آسيا. ففي 16 نوفمبر 2026، أصدر مكتب الصناعة والأمن التابع لوزارة التجارة الأمريكية قاعدة تنظيمية تضبط الوصول عن بُعد إلى معالجات الذكاء الاصطناعي الأمريكية المتقدمة، مانحاً المشغلين مهلة 90 يوماً لترخيص العمليات القائمة. واستجابةً لذلك، أضاف سيتي غروب وجي بي مورغان بنود حماية إلى حزمة تمويل محتملة بقيمة 6.6 مليار دولار لشركة Bridge Data Centres تُحمِّل المقترض المسؤولية القانونية الكاملة عن الالتزام بقيود التصدير الأمريكية وقائمة الكيانات المحظورة لدى وزارة التجارة.
هيكل التعهدات الائتمانية لشركة Bridge Data Centres وقواعد الوصول عن بُعد
تُشغِّل Bridge Data Centres مجمعات حوسبة كبرى في ماليزيا وتايلاند بعد أن جمعت 2.8 مليار دولار من التمويل المصرفي المضمون في مارس 2025. وتصاعدت تحفظات المقرضين نظراً لأن الشركة كانت قد باعت سابقاً سعة حوسبة لشركة السحابة السنغافورية Megaspeed International قبل إنهاء التعاقد معها. ووفقاً لبيان مشترك صادر عن وزارتي العدل والتجارة الأمريكيتين ومراسلات رقابية في مجلس الشيوخ، تحقق السلطات الفيدرالية مع Megaspeed بشأن شبهات تحويل رقائق خاضعة للقيود إلى الصين، وهي اتهامات نفتها الشركة. وتنعكس علاوة المخاطر التنظيمية ذاتها في مفاوضات الملكية الخاصة، حيث يجري صندوق التقاعد الكندي La Caisse محادثات للاستحواذ على حصة في Bridge Data Centres وسط تقييمات من بعض المشترين قرب 4 مليارات دولار مقابل 5 مليارات دولار تستهدفها Bain Capital.
توقف شحنات Hopper من إنفيديا إلى الصين وتقييم HSBC لمرحلة القيادة الانتقالية
على صعيد موردي العتاد، تتحوط شركات أشباه الموصلات استباقياً من المخاطر الجيوسياسية ذاتها. فبحسب تعليق المدير المالي في نموذج 8-K المودع من شركة إنفيديا لدى هيئة الأوراق المالية والبورصات الأمريكية للربع المالي الثالث من عام 2027 المنتهي في 25 أكتوبر 2026—والتي تبلغ قيمتها السوقية نحو 3.64 تريليون دولار بعد إغلاق السهم عند 150.96 دولار في 18 نوفمبر—شحنت إنفيديا منتجات مراكز بيانات من فئة Hopper H200 مرخصة بقيمة 2.4 مليار دولار إلى الصين خلال الربع، ثم أوقفت شحن هذه الرقائق نهائياً إلى السوق الصينية وافترضت صفر إيرادات حوسبة لمراكز البيانات من الصين ضمن توجيهاتها للربع الرابع البالغة 130.0 مليار دولار. كما شكر مجلس إدارة إنفيديا في 17 نوفمبر لجنة متخصصة للأمن القومي والرقابة على الصادرات، مع الإفصاح عن ضمانات بنية تحتية إجمالية قصوى بقيمة 118.0 مليار دولار تشمل 3.5 مليار دولار لدعم الأراضي والطاقة لمشغلي السحابة المتخصصة و32.0 مليار دولار من الاتفاقيات المشروطة.
وفي قراءة مؤسسية لهذا التحول، أبقى المحلل فرانك لي لدى بنك HSBC على توصيته بالاحتفاظ بسهم إنفيديا مع سعر مستهدف يبلغ 170 دولاراً بعد خفضه سابقاً من 365 دولاراً. وأوضح لي أن استبعاد نحو 2.8 مليار دولار من مبيعات الرقائق المرخصة للصين من توجيهات الربع الرابع يزيل الجزء الأكبر من المخاطر المالية المباشرة المرتبطة بالتحقيقات البرلمانية، لكنه نبّه إلى أن إعادة تقييم السهم على مدى يتجاوز عامين تتوقف على تعيين رئيس تنفيذي دائم ووضوح خارطة الطريق التقنية لما بعد عام 2028.
تفضيل المؤسسات للسيولة النقدية ومخاطر وصول عوائد الخزانة إلى 6%
بالتوازي مع تشدد شروط الائتمان التقني، تعيد أسواق السندات السيادية تسعير العائد الخالي من المخاطر عالمياً. فوفقاً لبيانات الاحتياطي الفيدرالي H.15 الصادرة في 18 نوفمبر 2026 بالتزامن مع محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة ليومي 27 و28 أكتوبر، سجل العائد الاسمي لسندات السنتين 4.80%، واستقر عائد العشر سنوات عند 5.10% بعد ملامسة 5.15% في 13 نوفمبر، فيما بلغ عائد الثلاثين عاماً 5.46%، والعائد الحقيقي المحمي من التضخم لأجل 10 سنوات 2.89%.
بيانات الحفظ المؤسسي لدى State Street وعلاوة الأجل في دول مجموعة العشر
تكشف بيانات المحافظ المؤسسية الحقيقية لدى State Street أن مديري الأصول لم يعودوا يتعاملون مع سندات الخزانة طويلة الأجل كملاذ آمن تلقائي عند تراجع أسهم التكنولوجيا. وأشارت استراتيجية الاستثمار الكلي المتعدد الأصول كايلا سيدر إلى أن المؤسسات تحتفظ بمستويات اعتيادية من النقد إلى جانب وزن زائد كبير في الأسهم جرى تمويله عبر تقليص حيازات الدخل الثابت، في ظل عزوف واضح عن مخاطر المدة الزمنية للسندات الطويلة. وعند البحث عن التحوط، تتجه السيولة المؤسسية نحو النقد وأذون الخزانة القصيرة بدلاً من السندات الطويلة.
وضمن السيناريو المشروط الذي طرحته سيدر—كإطار تحليلي مستقبلي وليس كمسار حتمي—فإن متانة النمو الاقتصادي الأمريكي وتصاعد المعروض من الدين العام سيبقيان عائد العشر سنوات قرب 5% أو أعلى، مع عدم استبعاد اختبار مستوى 6% على المدى المتوسط إلى الطويل. ونظراً لغياب الانضباط المالي في مختلف اقتصادات مجموعة العشر، تحتفظ السندات الأمريكية بجاذبيتها النسبية رغم الارتفاع الهيكلي في علاوات الأجل.
تسعير الفائدة لدى البنوك المركزية وخلافة رئاسة البنك المركزي الأوروبي
ورغم أن العقود الآجلة تسعر ثلاث إلى أربع زيادات إضافية في الفائدة الفيدرالية، حذرت سيدر من أن الأسواق قد تبالغ في تقدير سرعة التنفيذ خلال الأشهر الستة إلى الثمانية المقبلة أكثر من مبالغتها في ذروة أسعار الفائدة النهائية. وفي أوروبا، اقترب محافظ بنك إسبانيا السابق والمدير العام لبنك التسويات الدولية بابلو هيرنانديز دي كوس من خلافة كريستين لاغارد في رئاسة البنك المركزي الأوروبي بدعم فرنسي وألماني، مما يعزز نهجاً وسطياً متوازناً لمواجهة ضغوط التضخم ومخاطر عام 2027.
صدمة الدولار في أسواق الصرف الآسيوية مقابل طفرة الإنفاق الصناعي الأمريكي
تؤدي عوائد السندات الأمريكية المرتفعة فوق 5% إلى استنزاف السيولة الدولارية في الاقتصادات الآسيوية المفتوحة، بينما تكشف داخل الاقتصاد الأمريكي عن تباين حاد بين تباطؤ الإسكان الحساس للفائدة وتسارع المشاريع الصناعية الكبرى.
الرفع المفاجئ للفائدة في إندونيسيا وضغوط عملات آسيا والمحيط الهادئ
في 18 نوفمبر 2026، فاجأ بنك إندونيسيا الأسواق برفع سعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى 6.00%، مع رفع فائدة الإيداع إلى 5.25% والإقراض إلى 6.75% في خطوة استباقية خالفت توقعات تثبيت الفائدة. وبذلك يصل إجمالي التشديد النقدي منذ مايو 2026 إلى 125 نقطة أساس عقب تراجع الروبية إلى أدنى مستوى تاريخي قرب 18289 روبية للدولار قبل تماسكها حول 18242. وامتدت الضغوط إلى عملات الإقليم؛ إذ تداول الدولار النيوزيلندي قرب 0.5490 دولار أمريكي مقترباً من أدنى مستوياته منذ عام 2009، وسجل الدولار التايواني نحو 32.95 مقابل الدولار الأمريكي قرب قاعه المسجل منذ عشر سنوات. وفي أسواق الأصول الرقمية والأسهم، تداول بيتكوين قرب 62644 دولاراً فيما أغلق مؤشر S&P 500 عند 7323.63 نقطة.
نمو القطاع الصناعي لشركة Ferguson وإتمام استحواذ FloWorks
في المقابل، يواصل الإنفاق الرأسمالي المادي داخل الولايات المتحدة تعويض ركود سوق الإسكان المتأثر بارتفاع الرهن العقاري. فبحسب النتائج الرسمية للربع الثالث لشركة Ferguson Enterprises المتخصصة في توزيع أنظمة السباكة والتكييف وحلول المياه—والتي أغلق سهمها عند 251.23 دولار—ارتفعت المبيعات الصافية بنسبة 9.5% على أساس سنوي إلى 9.03 مليار دولار مع استقرار صافي الدين عند 1.7 مرة من الأرباح المعدلة قبل الفوائد والضرائب والإهلاك. وأفاد المدير المالي بيل برونديج بأن القطاع الصناعي للشركة نما بنسبة 15% مدفوعاً بمشاريع مراكز بيانات الذكاء الاصطناعي ومصانع أشباه الموصلات والمنشآت الدوائية والتقنية الحيوية ومشاريع الطاقة، بينما نما القطاع السكني بنسبة 6%.
ولتعزيز قدراتها في ظل تضخم تكاليف يتراوح بين خانة آحاد منخفضة ومتوسطة، أتمت Ferguson في 31 أغسطس 2026 صفقة الاستحواذ على شركة FloWorks المتخصصة في الصمامات والأتمتة الصناعية مقابل 1.6 مليار دولار، مضيفةً نحو 1000 خبير تقني لترفع سوقها المستهدف الإجمالي إلى 400 مليار دولار إلى جانب عشر صفقات استحواذ مكملة خلال العام.
السيناريوهات الكلية المشروطة وانعكاسات توزيع المحافظ الاستثمارية
تعتمد قرارات تخصيص رأس المال المؤسسي نحو مطلع عام 2027 على مسار التفاعل بين تعهدات الائتمان التقني وسقف عوائد الخزانة فوق 5%. ففي السيناريو المعتدل الذي يتباطأ فيه التضخم الأساسي الأمريكي ويوزع فيه الاحتياطي الفيدرالي زيادات الفائدة على فترة أطول، سيتيح استقرار عائد العشر سنوات بين 5.00% و5.15% استمرار تمويل مشاريع البنية التحتية ذات التصنيف الاستثماري ونمو الموردين الصناعيين مثل Ferguson مع تخفيف الضغوط عن عملات الأسواق الناشئة.
أما في السيناريو المتشدد الذي تدفع فيه العجوزات المالية لدول مجموعة العشر عائد العشر سنوات نحو 5.75% أو 6.00%، فإن خسائر السندات الطويلة ستعزز توجه المؤسسات نحو النقد، وتزيد تشدد المصارف في تمويل مراكز الحوسبة الخارجية، وتطيل الضغوط على العملات الآسيوية والأصول الرقمية عالية الحساسية للسيولة.
أسئلة المستثمرين المؤسسيين حول تعهدات الرقائق وعوائد السندات السيادية
لماذا تفرض البنوك العالمية بنود الرقابة على الصادرات في قروض البنية التحتية؟
يدرج مقرضون مثل سيتي غروب وجي بي مورغان شروط الامتثال لقواعد تصدير الرقائق وقائمة الكيانات ضمن قرض Bridge Data Centres البالغ 6.6 مليار دولار لحماية الميزانيات المصرفية من تجميد الأصول أو تعثر التدفقات النقدية إذا خالف المستأجرون تراخيص الوصول عن بُعد الأمريكية.
لماذا تفضل المؤسسات الاستثمارية السيولة النقدية على سندات الخزانة طويلة الأجل؟
تُظهر بيانات الحفظ لدى State Street أن مخاطر استمرار رفع الفائدة ومتانة الاقتصاد الأمريكي وتضخم العجوزات المالية في دول مجموعة العشر ترفع علاوات الأجل، مما يدفع مديري الأصول إلى تجنب مخاطر المدة الزمنية وتوجيه سيولة الملاذ الآمن نحو النقد والأذون القصيرة.
كيف ينمو الإنفاق الصناعي بينما تتعرض السوق العقارية وعملات آسيا للضغوط؟
تعتمد المشاريع الكبرى في مراكز البيانات ومصانع الرقائق والأدوية والطاقة على ميزانيات استثمارية رأسمالية ممتدة لسنوات—مما دعم نمو القطاع الصناعي بنسبة 15% وصفقة FloWorks بقيمة 1.6 مليار دولار لدى Ferguson—بينما تتأثر القروض العقارية السكنية وأسعار صرف الأسواق الناشئة فوراً بارتفاع عائد السندات الأمريكية إلى 5.10%.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.