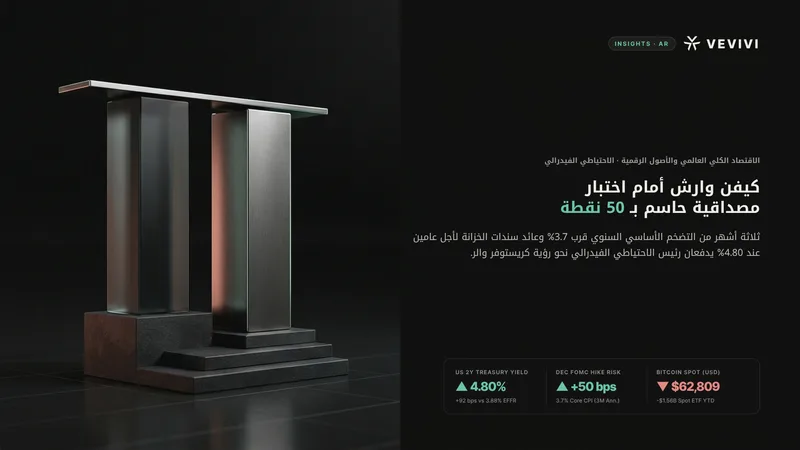
تتصدر سياسة كيفن وارش لرفع الفائدة نقاشات أسواق السندات السيادية والأصول الرقمية العالمية مع اصطدام استمرار الضغوط التضخمية في الولايات المتحدة بانقسام علني داخل اللجنة الفيدرالية للسوق المفتوحة قبل اجتماع 8 و9 ديسمبر. وأكدت النائبة الأولى السابقة لمدير صندوق النقد الدولي غيتا غوبيناث في 18 نوفمبر أن رئيس مجلس الاحتياطي الفيدرالي كيفن وارش يميل بطبيعته المتشددة إلى رؤية عضو المجلس كريستوفر والر الداعية إلى تحرك حاسم، أكثر من ميله إلى النهج التدريجي الذي يتبناه رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز، مشددة على أن مصداقية المصرف المركزي تتطلب اقتران الخطاب الصارم بالفعل النقدي.
وتعزز الوثائق الرسمية الصادرة في 18 نوفمبر وجاهة هذا التقييم المؤسسي. فوفق محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة ليومي 27 و28 أكتوبر، أبقى صناع السياسة النقدية النطاق المستهدف للفائدة بين 3.75% و4.00% عقب زيادة سبتمبر البالغة 25 نقطة أساس، غير أن عضوة المجلس ليزا كوك ورئيسة الاحتياطي الفيدرالي في كليفلاند بيث هاماك اعترضتا لصالح رفع فوري بمقدار ربع نقطة مئوية، فيما أشار بعض المشاركين إلى أن زيادة تتجاوز 25 نقطة أساس قد تصبح مطروحة للنقاش في ديسمبر إذا ظلت بيانات الأسعار غير مواتية.
لماذا تميل سياسة كيفن وارش لرفع الفائدة نحو رؤية كريستوفر والر
منذ توليه رئاسة المجلس، ركز كيفن وارش في مؤتمراته الصحفية على الالتزام الحرفي بهدف التضخم البالغ 2.0% دون القبول بمستويات 2.5% أو 3.0%، مع إبداء تحفظ واضح إزاء الإفراط في التوجيه المستقبلي للأسواق. وبعد توقف مؤقت في أكتوبر لتقييم حزمة كثيفة من البيانات الاقتصادية، يواجه الرئيس تبايناً صريحاً بين جون ويليامز الذي رأى هذا الأسبوع أن الوضع لا يستدعي خطوات دراماتيكية، وكريستوفر والر الذي حذر من ضرورة دراسة رفع بمقدار 50 نقطة أساس في ديسمبر أو تنفيذ زيادتين متتاليتين بواقع 25 نقطة أساس في ديسمبر ويناير مع إعلان مسبق واضح.
وتشير قراءة غوبيناث إلى أن رئيس الاحتياطي الفيدرالي لا يستطيع الاستمرار في ترك مهمة توجيه التوقعات لبقية أعضاء اللجنة دون تقديم تفسير حاسم لمسار الفائدة. فحين يربط محافظ مركزي ذو سجل متشدد مكانته المؤسسية بإعادة التضخم إلى 2.0% بينما تواصل الأسعار ارتفاعها لثلاثة أشهر متتالية، يصبح لزاماً عليه إما رفع المسار المستهدف وتوقعات ديسمبر الاقتصادية بوضوح وإما مواجهة تآكل تدريجي في قناعة المستثمرين بصلابة موقفه.
ثلاثة أشهر من التضخم الأساسي المرتفع ومتانة الطلب الكلي
لا يستند الدفع نحو التشديد إلى قراءة شهرية عابرة، بل إلى استمرارية الضغوط السعرية واتساع نطاقها. فبسبب توقف المخصصات الفيدرالية أواخر عام 2025 وما تبعه من تعذر جمع مسوح الأسعار الأساسية لشهر أكتوبر 2025 لدى مكتب إحصاءات العمل، لم تُنشر نسبة التغير السنوي لمؤشر أسعار المستهلكين لشهر أكتوبر 2026، مما وجه تركيز اللجنة نحو الارتفاع الشهري البالغ 0.4% ووصول المؤشر العام إلى 337.476 نقطة. وخلال الأشهر الثلاثة الأخيرة، تحرك التضخم الأساسي السنوي لمؤشر أسعار المستهلكين قرب نطاق 3.5% إلى 3.7%، بالتوازي مع تقديرات خبراء الفيدرالي بارتفاع مؤشر نفقات الاستهلاك الشخصي العام إلى 3.6% والأساسي إلى 3.1% في سبتمبر.
وتتشابه البيئة التضخمية الراهنة مع صدمات سلاسل الإمداد بعد الجائحة أكثر من تشابهها مع دوامة الأجور التقليدية. فبينما اعتدل نمو الوظائف غير الزراعية قرب 50 ألف وظيفة شهرياً واستقر معدل البطالة عند 4.2%، تنبع الضغوط السعرية من تكاليف الطاقة والأثر المتبقي للتعريفات الجمركية والطفرة الرأسمالية في تشييد مراكز بيانات الذكاء الاصطناعي، وسط أرباح شركات قوية واستمرار إنفاق الأسر اعتماداً على مدخراتها المتراكمة.
معضلة التوجيه المستقبلي قبل قرار ديسمبر
يكشف الطرح المشروط الذي قدمه كريستوفر والر عن مفارقة دقيقة أمام قيادة المجلس. فإذا اكتفت اللجنة برفع تقليدي قدره 25 نقطة أساس في 9 ديسمبر دون تقديم التزام صريح بزيادة إضافية في يناير، فقد تتراخى الأوضاع المالية قبل الأوان وتترسخ توقعات تضخم عند 3.0% في قرارات التسعير التجارية. وبالنسبة إلى كيفن وارش المتحفظ تجاه الارتباطات المسبقة، فإن الاكتفاء بخطوة أصغر يفرض عليه تقديم التوجيه المستقبلي الذي يفضل تجنبه، وهو ما يجعل اقترابه العملي من وصفة والر المتشددة أكثر ترجيحاً.
عوائد سندات الخزانة قصيرة الأجل وفجوة الـ 92 نقطة أساس
سبقت سوق السندات الحكومية الأمريكية بالفعل النطاق الرسمي للفائدة لليلة واحدة. ووفق التقرير الإحصائي H.15 الصادر عن مجلس الاحتياطي الفيدرالي في 18 نوفمبر، يستقر معدل الفائدة الفعلي على الأموال الفيدرالية عند 3.88% والفائدة على أرصدة الاحتياطيات عند 3.90%، بينما أغلق عائد سندات الخزانة لأجل عامين عند 4.80% بعد ملامسة 4.88% في 13 نوفمبر. وفي الوقت ذاته، يبلغ عائد السندات الاسمية لأجل عشر سنوات 5.10% والعائد الحقيقي للسندات المحمية من التضخم لأجل عشر سنوات 2.89%، مما يبقي تكلفة التمويل الحقيقية عند مستويات مرتفعة.
ويعكس هذا الفارق البالغ 92 نقطة أساس بين المعدل الفعلي عند 3.88% وعائد العامين عند 4.80% تسعير الأسواق لنحو 80 نقطة أساس من الزيادات التراكمية حتى نهاية عام 2027. وبدلاً من رهان الأسواق على تراجع عوائد السندات القصيرة نحو 4.00%، يرجح المسار الأساسي الذي طرحته غوبيناث انتقال سعر الفائدة الرسمي صعوداً للحاق بمستويات الطرف القصير من منحنى العائد.
إعادة تسعير الأصول وضغوط السيولة المؤسسية على بيتكوين
أدى الصعود المستمر في عوائد السندات قصيرة الأجل إلى ضغوط تقييم مباشرة على الأصول الحساسة للسيولة التي لا تدر عائداً دورياً، وفي مقدمتها بيتكوين وإيثيريوم. فعندما تمنح أذون وسندات الخزانة لأجل عامين عائداً اسمياً قدره 4.80% ويقترب العائد الحقيقي لعشر سنوات من 2.9%، ترتفع تكلفة الفرصة البديلة أمام المحافظ المؤسسية وتعيد مكاتب تداول الفروق السعرية توجيه السيولة النقدية الجاهزة نحو أدوات الدين السيادي قصيرة الأجل.
وتظهر بيانات السوق الفورية في 19 نوفمبر هذا الأثر بوضوح؛ إذ حافظ مؤشر S&P 500 على مستوى 7,323.63 نقطة بدعم من أرباح شركات التكنولوجيا الكبرى، في حين تتداول بيتكوين قرب 62,809 دولارات وتتحرك إيثيريوم حول 1,771 دولاراً عقب موجات تصفية متتالية. وتفيد بيانات التدفقات المؤسسية لدى SoSoValue وتقارير CoinDesk بتحول صناديق ETF الفورية لعملة بيتكوين المدرجة في الولايات المتحدة إلى صافي تدفقات خارجة بقيمة 1.56 مليار دولار منذ مطلع عام 2026، بعد سحوبات أسبوعية تجاوزت 1.06 مليار دولار منتصف نوفمبر. ووفق مؤشرات السلسلة لدى CryptoQuant، تختبر بيتكوين حالياً نطاق دعم رئيسي بين 62,000 و65,000 دولار — دون متوسط تكلفة حائزي الأجل القصير البالغ 74,100 دولار — مما يبقي تجمعات التصفية الشرائية بين 59,500 و62,200 دولار عرضة للاختبار إذا تصاعدت احتمالات الرفع بمقدار 50 نقطة أساس.
السيناريوهات المشروطة لعام 2027 ومخاطر ديون الذكاء الاصطناعي
ينبغي الفصل بدقة بين الحقائق النقدية الموثقة وبين التوقعات المشروطة لعام 2027، إذ يظل مسار ذروة أسعار الفائدة عرضة لتحولات حادة في اتجاهين. فعلى الرغم من دعوة غوبيناث إلى إشارة تشديد قوية في ديسمبر، فإنها حذرت بالتوازي من أن حدوث تصحيح عنيف في أسواق الأسهم والائتمان نتيجة اختلالات استثمارات الذكاء الاصطناعي سيقلب المعادلة النقدية رأساً على عقب ويدفع الاحتياطي الفيدرالي إلى خفض أسعار الفائدة بوتيرة سريعة.
وقد وثق محضر الاستقرار المالي لاجتماع اللجنة الفيدرالية للسوق المفتوحة يومي 27 و28 أكتوبر هذه الهشاشة الهيكلية بصورة صريحة؛ إذ نبه خبراء الاحتياطي الفيدرالي إلى بلوغ الرافعة المالية لدى صناديق التحوط مستويات قياسية، وإلى النمو المتسارع في التزامات التأجير خارج الميزانية والتمويل الدائري المرتبط بمراكز بيانات الذكاء الاصطناعي — المقدرة في أبحاث وول ستريت بين تريليون و3 تريليونات دولار — بما قد يضاعف موجات البيع القسري إذا جاءت العوائد التشغيلية دون التوقعات.
السيناريو الأساسي للتقارب النقدي المتشدد
إذا واصل إنفاق الأسر وأرباح الشركات والاستثمار الرأسمالي تماسكه خلال فصل الشتاء مع بقاء التضخم الأساسي السنوي فوق 3.0%، فستزداد الضغوط على اللجنة لتأكيد الـ 80 نقطة أساس المسعرة في عائد العامين البالغ 4.80%. وفي ظل هذا المسار، تظل السيولة الدولارية مقيدة، وتتسع فروق العائد على السندات عالية المخاطر تدريجياً، وتتحرك بيتكوين ضمن نطاقات دفاعية حتى تتبلور ذروة أسعار الفائدة الحقيقية.
السيناريو البديل لتصحيح الأسواق والتحول السريع نحو الخفض
في المقابل، إذا تسببت عوائد العشر سنوات البالغة 5.10% في تعثر إعادة تمويل مشاريع البنية التحتية المثقلة بالديون في قطاع الذكاء الاصطناعي أو أشعلت تراجعاً حاداً في الأسهم، فستواجه صناديق التحوط وصناديق الائتمان الخاص طلبات استرداد متسارعة. وعندها ستتغلب مخاطر انكماش الطلب على ضغوط الإمداد، مما يضطر كيفن وارش واللجنة إلى التحول السريع من مكافحة التضخم إلى خفض الفائدة ودعم استقرار السوق في عام 2027.
أسئلة محورية للمستثمرين المؤسسيين
لماذا تؤثر الفجوة بين الفائدة الفعلية البالغة 3.88% وعائد العامين عند 4.80% في سوق بيتكوين؟
يمثل عائد سندات الخزانة لأجل عامين مرآة فورية لتوقعات السوق لمسار الفائدة الفيدرالية خلال الفصول الثمانية المقبلة. ويعني وجود علاوة قدرها 92 نقطة أساس فوق معدل 3.88% الفعلي أن سوق السندات يسعر مسبقاً عدة زيادات قادمة، مما يرفع تكلفة الفرصة البديلة للاحتفاظ بصناديق ETF الفورية لعملة بيتكوين ويقلص السيولة الدولارية قبل صدور قرار ديسمبر الرسمي.
لماذا يركز صناع السياسة على التضخم الأساسي السنوي لثلاثة أشهر بعد بيانات أكتوبر؟
بسبب توقف الاعتمادات المالية الفيدرالية أواخر عام 2025 وتعذر جمع بيانات الأسعار المرجعية لشهر أكتوبر 2025 لدى مكتب إحصاءات العمل، لم يتسنَّ نشر معدل التغير السنوي لمؤشر أسعار المستهلكين لشهر أكتوبر 2026. ولذلك يمنح قياس وتيرة الأشهر الثلاثة السنوية بين 3.5% و3.7% إلى جانب تضخم نفقات الاستهلاك الشخصي الأساسي عند 3.1% مؤشراً أدق لقياس زخم الأسعار الفعلي.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.