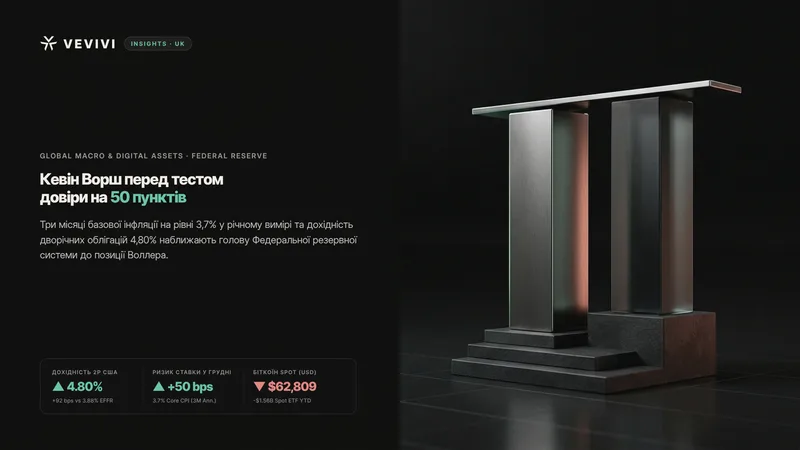
Політика ставок Кевіна Ворша опинилася в епіцентрі ціноутворення глобальних боргових ринків і цифрових активів, оскільки стійкий інфляційний тиск у Сполучених Штатах зіштовхується з відкритою розбіжністю поглядів у Федеральному комітеті з операцій на відкритому ринку напередодні засідання 8–9 грудня. Колишня перша заступниця директора-розпорядника Міжнародного валютного фонду Ґіта Ґопінат 18 листопада оцінила позицію голови Кевіна Ворша як значно ближчу до рішучої лінії члена Ради керівників Крістофера Воллера, ніж до обережного підходу президента Федерального резервного банку Нью-Йорка Джона Вільямса, підкресливши, що довіра до центрального банку вимагає практичного підтвердження заявлених орієнтирів.
Офіційні документи, оприлюднені 18 листопада, підтверджують гостроту цієї дискусії. Згідно з протоколом засідання Федерального комітету з операцій на відкритому ринку від 27–28 жовтня, регулятор зберіг цільовий діапазон ставки федеральних фондів на рівні 3,75%–4,00% після вересневого підвищення на 25 базисних пунктів, однак членкиня Ради керівників Ліза Кук і президентка Федерального резервного банку Клівленда Бет Геммак проголосували проти паузи на користь негайного кроку на чверть відсоткового пункту, а декілька учасників прямо вказали на доцільність розгляду підвищення більш ніж на 25 базисних пунктів у грудні у разі несприятливої цінової динаміки.
Чому політика ставок Кевіна Ворша ближча до позиції Воллера
Від початку своєї каденції голова Кевін Ворш зробив безкомпромісний акцент на досягненні цільового показника інфляції рівно 2,0%, неодноразово наголошуючи, що рівні 2,5% чи 3,0% є неприйнятними, і водночас критикуючи практику надмірних попередніх обіцянок ринку. Узявши паузу в жовтні задля оцінки нових макроекономічних звітів, очільник регулятора тепер стоїть перед публічним розходженням між Джоном Вільямсом, який цього тижня заперечив потребу в різких кроках, і Крістофером Воллером, який запропонував або підвищити ставку одразу на 50 базисних пунктів у грудні, або поєднати крок на 25 базисних пунктів із твердим сигналом про наступне підвищення в січні.
Аналітичний висновок Ґопінат полягає в тому, що голова центрального банку не може нескінченно перекладати формування ринкових очікувань на інших членів комітету. Коли керівник із репутацією прихильника жорсткої монетарної дисципліни пов'язує власний авторитет із поверненням інфляції до 2,0%, а темпи зростання цін три місяці поспіль залишаються високими, йому доводиться або рішуче переглядати траєкторію ставки та грудневі економічні прогнози вгору, або ризикувати втратою довіри інвесторів.
Три місяці стійкої базової інфляції та сильного внутрішнього попиту
Фундаментом для посилення монетарного курсу виступає тривалість цінового імпульсу, а не поодиноке статистичне відхилення. Оскільки призупинення бюджетних асигнувань наприкінці 2025 року завадило Бюро трудової статистики зібрати базові цінові показники за жовтень 2025 року, офіційний річний приріст індексу споживчих цін за жовтень 2026 року не публікувався, а увага ринку зосередилася на місячному зростанні індексу на 0,4% до позначки 337,476 пункту. Протягом останніх трьох місяців базова інфляція споживчих цін у річному перерахунку тримається в межах 3,5%–3,7% поряд із оцінками фахівців Федеральної резервної системи, які фіксують вересневу загальну інфляцію витрат на особисте споживання на рівні 3,6%, а базову — на рівні 3,1%.
Природа нинішнього цінового тиску нагадує постпандемічні дисбаланси пропозиції більше, ніж класичну спіраль заробітних плат. Попри сповільнення приросту робочих місць приблизно до 50 000 на місяць і рівень безробіття 4,2%, подорожчання енергоносіїв, залишковий ефект імпортних тарифів і масштабне будівництво центрів обробки даних для штучного інтелекту накладаються на високі корпоративні прибутки та стійке споживання домогосподарств за рахунок накопичених заощаджень.
Комунікаційна дилема напередодні грудневого рішення
Умовна формула, яку окреслив Крістофер Воллер, оголює структурне протиріччя для керівництва комітету. Якщо 9 грудня регулятор обмежиться стандартним підвищенням на 25 базисних пунктів без чіткого сигналу щодо січневого продовження, фінансові умови можуть передчасно пом'якшитися, закріпивши тривідсоткові інфляційні очікування в бізнес-плануванні. Для Кевіна Ворша, який традиційно уникає жорстких попередніх зобов'язань, вибір меншого кроку парадоксально вимагатиме саме тих детальних орієнтирів на майбутнє, яких він прагне уникати, що посилює імовірність його зближення з підходом Воллера.
Дохідність казначейських облігацій і розрив у 92 базисні пункти
Ринок державного боргу США вже суттєво випередив поточний цільовий коридор короткострокової ставки. Згідно зі щоденним статистичним випуском H.15 Федеральної резервної системи від 18 листопада, ефективна ставка федеральних фондів становить 3,88%, а ставка нарахування відсотків на резервні залишки — 3,90%, тоді як дохідність дворічних казначейських облігацій США закрилася на рівні 4,80% після локального максимуму 4,88% від 13 листопада. Водночас номінальна дохідність десятирічних облігацій тримається на позначці 5,10%, а реальна дохідність десятирічних захищених від інфляції паперів сягає 2,89%, утримуючи реальну вартість запозичень поблизу багаторічних максимумів.
Цей спред у 92 базисні пункти між ефективною ставкою 3,88% і дворічним орієнтиром 4,80% відображає близько 80 базисних пунктів сукупного підвищення ставок, які ф'ючерсний ринок закладає до кінця 2027 року. Замість зниження короткого кінця кривої назад до 4,00% базовий сценарій Ґіти Ґопінат передбачає рух облікової ставки вгору назустріч ринковому ціноутворенню.
Міжринкова переоцінка та дефіцит інституційної ліквідності для біткоїна
Закріплення високої дохідності на короткому відрізку суверенної кривої чинить прямий тиск на чутливі до глобальної ліквідності активи без купонного доходу, насамперед на біткоїн та ефіріум. Коли дворічні казначейські зобов'язання гарантують 4,80% номінальної дохідності, а десятирічні реальні ставки наближаються до 2,9%, інституційні портфельні менеджери підвищують бар'єр прибутковості, а підрозділи, що виконують базисний арбітраж, спрямовують вільні кошти в очікуванні у короткострокові державні облігації.
Ринкові котирування станом на 19 листопада чітко ілюструють цей макроекономічний фільтр. Тоді як індекс S&P 500 утримується поблизу 7 323,63 пункту завдяки сильній звітності технологічних гігантів, біткоїн торгується біля 62 809 доларів, а ефіріум — поблизу 1 771 долара після кількох тижнів скорочення боргового плеча. За зведеними даними SoSoValue та CoinDesk, американські спотові біткоїн-ETF перейшли до чистого відтоку капіталу в обсязі 1,56 млрд доларів з початку 2026 року після щотижневих погашень понад 1,06 млрд доларів у середині листопада. Згідно з ончейн-показниками розподілу пропозиції CryptoQuant, біткоїн наразі тестує зону підтримки 62 000–65 000 доларів — суттєво нижче середньої собівартості короткострокових власників на рівні 74 100 доларів — залишаючи скупчення примусових ліквідацій довгих позицій у діапазоні 59 500–62 200 доларів уразливими до грудневого посилення політики.
Умовні сценарії 2027 року та боргові ризики сектору штучного інтелекту
Важливо чітко відокремлювати перевірені макроекономічні факти від умовних прогнозів на 2027 рік, оскільки подальша траєкторія пік ставок залежить від стійкості фінансових ринків. Попри заклик до жорсткого антиінфляційного сигналу в грудні, Ґопінат окремо попередила, що глибока корекція на ринках акцій і корпоративного боргу через перегрів інвестицій у штучний інтелект здатна миттєво змінити порядок денний і змусити регулятора стрімко знижувати ставки.
Саме ця системна вразливість зафіксована в розділі фінансової стабільності протоколу засідання Федерального комітету з операцій на відкритому ринку від 27–28 жовтня. Аналітики Федеральної резервної системи вказали на рекордний з моменту початку спостережень рівень боргового навантаження хедж-фондів і швидке накопичення непрозорих позабалансових лізингових зобов'язань та схем перехресного фінансування навколо центрів обробки даних — які дослідницькі підрозділи Волл-стріт оцінюють від 1 трильйона до 3 трильйонів доларів — що може спровокувати каскадні розпродажі у разі слабкої окупності проєктів.
Базовий сценарій жорсткого зближення ставок
Якщо споживчі витрати, корпоративні прибутки та капітальні вкладення збережуть інерцію взимку, а тримісячна базова інфляція залишатиметься вище 3,0%, комітет буде змушений підтвердити 80 базисних пунктів посилення, закладених у дохідність дворічних паперів 4,80%. За такого сценарію доларова ліквідність залишатиметься стиснутою, кредитні спреди високоризикових позичальників поступово розширюватимуться, а біткоїн консолідуватиметься поблизу фундаментальних ончейн-рівнів до стабілізації реальних ставок.
Альтернативний сценарій ринкової корекції та швидкого розвороту
Натомість якщо десятирічна дохідність на рівні 5,10% підірве рефінансування обтяжених боргами інфраструктурних проєктів штучного інтелекту або спричинить різке падіння фондових індексів, хедж-фонди та фонди приватного кредитування зіткнуться з хвилею погашень. За таких стресових умов дезінфляційне стиснення попиту переважить чинники пропозиції, змушуючи Кевіна Ворша та комітет оперативно перейти від боротьби з інфляцією до швидкого зниження ставок у 2027 році.
Ключові запитання для інституційних інвесторів
Чому розрив між ефективною ставкою 3,88% і дохідністю дворічних облігацій 4,80% тисне на біткоїн?
Дохідність дворічних казначейських облігацій слугує ринковим індикатором очікуваної траєкторії облікової ставки на найближчі вісім кварталів. Перевищення на 92 базисні пункти над поточною ставкою 3,88% свідчить, що борговий ринок уже заклав серію подальших підвищень, збільшуючи альтернативну вартість утримання спотових біткоїн-ETF і звужуючи глобальну доларову ліквідність ще до грудневого голосування.
Чому після публікації жовтневого звіту регулятор оцінює тримісячну базову інфляцію в річному вимірі?
Через призупинення бюджетного фінансування наприкінці 2025 року Бюро трудової статистики не змогло зібрати базові цінові дані за жовтень 2025 року, тому стандартний дванадцятимісячний показник індексу споживчих цін за жовтень 2026 року не розраховувався. Зіставлення тримісячного аннуалізованого темпу базової інфляції 3,5%–3,7% із базовим індексом PCE на рівні 3,1% дає неспотворену оцінку поточного цінового тиску.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.