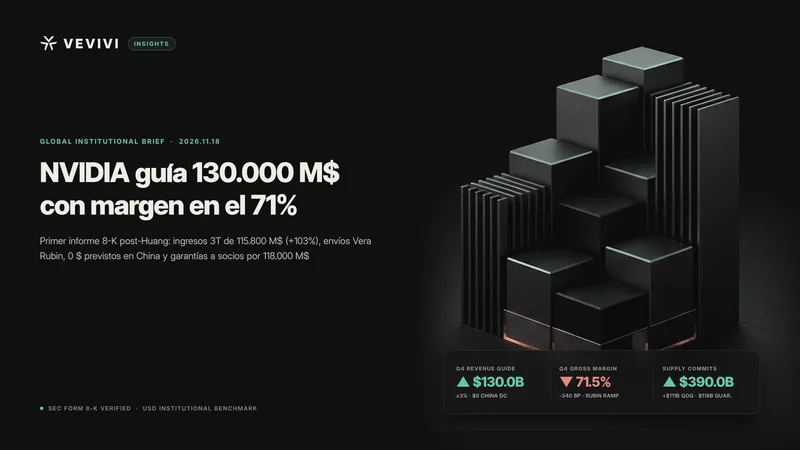
De acuerdo con el formulario 8-K remitido por NVIDIA Corporation ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) el 17 de noviembre de 2026, los ingresos del tercer trimestre del ejercicio fiscal 2027 (finalizado el 25 de octubre de 2026) alcanzaron los 115.844 millones de dólares, lo que representa un incremento del 103% interanual y del 20% trimestral, superando en aproximadamente 6.500 millones de dólares el consenso de Wall Street (109.330 millones). Publicado apenas cinco días después de la renuncia del cofundador Jensen Huang como presidente, consejero delegado y miembro del consejo el 12 de noviembre, este primer balance bajo la dirección interina de la directora financiera Colette Kress y del nuevo presidente del consejo Harvey C. Jones fijó una guía de ingresos para el cuarto trimestre de 130.000 millones de dólares (±3%, entre 126.100 y 133.900 millones), por encima de los 125.250 millones estimados por el mercado.
No obstante, en un entorno macroeconómico condicionado por una rentabilidad del bono del Tesoro estadounidense a 10 años del 5,12% según el registro oficial H.15 de la Reserva Federal, los gestores institucionales examinan con rigor la tensión entre crecimiento de volumen e intensidad de capital. Aunque el despliegue comercial más rápido en la historia de la compañía para la arquitectura Vera Rubin NVL72 permitió elevar la proyección de crecimiento de ingresos del ejercicio 2028 hasta aproximadamente el 75%, la dirección anticipó un recorte de unos 340 puntos básicos en el margen bruto del cuarto trimestre hasta el rango del 71,0%–72,0%, elevó los compromisos de compra en la cadena de suministro a 390.000 millones de dólares y reveló garantías a socios por 118.000 millones junto con cuentas por cobrar por 81.033 millones de dólares.
Prueba de gobernanza post-Huang y superación de ingresos por 115.800 millones de dólares
Según los estados financieros del formulario 8-K ante la SEC, NVIDIA encadenó quince trimestres consecutivos batiendo el rango alto de las previsiones de los analistas. La división de Centros de Datos generó 107.600 millones de dólares, un 110% más interanual y un 21% más que en el trimestre previo, concentrando el 92,9% de la facturación total, mientras que el segmento de redes para centros de datos superó los 21.000 millones trimestrales. Por su parte, el área de Edge Computing aportó 8.200 millones de dólares (+42% interanual y +14% secuencial), impulsada por estaciones de trabajo Blackwell e infraestructura de IA física, compensando la moderación en ordenadores de consumo ante el encarecimiento de la memoria.
La generación de beneficios y liquidez operativa mantuvo una escala extraordinaria. El beneficio neto GAAP se duplicó (+105% interanual) hasta 65.287 millones de dólares (2,70 dólares por acción diluida), mientras que el beneficio neto Non-GAAP —que desde el primer trimestre fiscal 2027 ya no excluye la compensación basada en acciones de 2.088 millones— ascendió un 109% hasta 64.870 millones de dólares, o 2,68 dólares por acción, superando en un 8,5% el consenso de 2,47 dólares. El flujo de caja operativo sumó 48.253 millones de dólares y el flujo de caja libre alcanzó 43.777 millones. Respaldada por la ampliación histórica de 150.000 millones de dólares en su programa de recompra de acciones aprobada sin fecha de vencimiento en septiembre de 2026, la firma devolvió 28.100 millones a los accionistas en el trimestre (22.122 millones en recompras y 6.026 millones en dividendos), conservando una liquidez en espera autorizada para recompras de 227.300 millones de dólares.
Despliegue a escala de Vera Rubin NVL72 y mejora de la guía 2028 al 75%
El principal catalizador operativo frente a la transición en la cúpula directiva fue la ejecución temprana de su nueva plataforma de cómputo. NVIDIA confirmó que los sistemas en rack Vera Rubin NVL72 —que integran 72 GPU Rubin y 36 CPU Vera diseñadas internamente— iniciaron envíos en volumen marcando la rampa de producción más veloz en la trayectoria de la empresa. Los bastidores ya operan en CoreWeave, Google Cloud (con disponibilidad general de instancias A5X), Microsoft Azure, Oracle Cloud Infrastructure y Nebius, con próxima activación en SpaceXSI. Tras la conferencia de resultados, las acciones de NVIDIA cerraron la sesión extendida con un alza del 4,87% en 162,95 dólares (frente al cierre regular de 155,46 dólares y una capitalización cercana a 3.750.000 millones de dólares), impulsando subidas paralelas en CoreWeave (+9,02%, a 54,39 dólares) y Nebius (+11,21%, a 117,99 dólares).
De forma decisiva, la consejera delegada interina Kress despejó el temor a una retirada de objetivos plurianuales y elevó la previsión de crecimiento de ingresos para el ejercicio fiscal 2028 desde el 70% anterior hasta aproximadamente el 75% interanual. Dado que los ingresos acumulados en nueve meses suman 293.681 millones de dólares y el punto medio del cuarto trimestre sitúa el ejercicio 2027 cerca de 423.700 millones, un avance del 75% proyecta una facturación anual próxima a 740.000 millones de dólares en el ejercicio 2028. Con todo, el análisis institucional exige ajustar el efecto calendario: la guía de 130.000 millones del cuarto trimestre incorpora una decimocuarta semana contable, lo que equivale a un ritmo normalizado de trece semanas cercano a 121.000 millones de dólares, acompañado de gastos operativos Non-GAAP más altos de 10.700 millones de dólares.
Compresión del margen bruto al 71%–72% y bloqueo de suministros por 390.000 millones
El punto de mayor escrutinio para los analistas de semiconductores fue el ajuste previsto en la rentabilidad bruta. Tras registrar un margen bruto Non-GAAP del 74,9% en el tercer trimestre (74,8% GAAP, por encima del 74,0% proyectado), NVIDIA anticipó que tanto el margen GAAP como el Non-GAAP descenderán al intervalo del 71,0%–72,0% en el cuarto trimestre, unos 340 puntos básicos menos en su punto medio. En la industria de hardware acelerado, las inflexiones de margen suelen anticipar cambios en el reparto de rentas frente a los proveedores críticos de componentes.
La dirección definió explícitamente el nivel del 71%–72% del cuarto trimestre como el piso cíclico antes de una recuperación hacia el rango del 72,0%–73,0% durante el ejercicio fiscal 2028. Según el comentario financiero de la CFO, coincidieron dos presiones transitorias: el encarecimiento extraordinario de las memorias HBM y DRAM —absorbido por NVIDIA al respetar pedidos previos pactados a precios antiguos— y los costes iniciales de fabricación y escalado de Vera Rubin NVL72 antes de la entrada en vigor de las nuevas tarifas del próximo año fiscal. Para asegurar el suministro frente a la escasez global de memoria, los compromisos totales de compra y capacidad de NVIDIA saltaron en 111.000 millones de dólares en un solo trimestre, pasando de 279.000 millones en el segundo trimestre a 390.000 millones de dólares en el tercero.
Expansión del capital circulante, 81.000 millones en cuentas por cobrar y garantías por 118.000 millones
La lectura detallada del balance en el formulario 8-K muestra hasta qué punto la solidez financiera de NVIDIA sostiene hoy la expansión crediticia de sus propios clientes. Al cierre del trimestre, las cuentas por cobrar netas aumentaron en 18.052 millones de dólares secuenciales hasta situarse en 81.033 millones (frente a 38.466 millones en enero de 2026), alargando el periodo medio de cobro (DSO) de 60 a 64 días debido al calendario de envíos de Rubin y a plazos de pago extendidos en contratos multianuales. Los inventarios subieron en 8.148 millones hasta 39.724 millones de dólares, la deuda a largo plazo alcanzó 32.371 millones (desde 7.469 millones a comienzos del ejercicio) y las participaciones privadas no cotizadas sumaron 65.528 millones tras registrar un deterioro de valor de 1.800 millones en el trimestre.
En paralelo, la exposición fuera de balance continuó creciendo. Las garantías máximas otorgadas a socios para respaldar arrendamientos de centros de datos se ampliaron de 108.500 millones en el segundo trimestre a 118.000 millones de dólares en el tercero, incluyendo 105.000 millones vinculados al campus de SB Energy en Ohio arrendado a 20 años por OpenAI, además de 32.000 millones en compromisos con operadores neocloud y 74.000 millones en arrendamientos aún no iniciados. La propia Kress reconoció que varios laboratorios de IA de frontera y proveedores emergentes crecen más rápido de lo que sus balances y perfiles crediticios pueden soportar por sí solos. Aunque hasta la fecha no se han ejecutado desembolsos por estas garantías, mantener 81.033 millones en cuentas por cobrar y 118.000 millones en avales con el bono del Tesoro al 5,12% eleva la sensibilidad ante cualquier enfriamiento en la liquidez del ecosistema.
Presunción de cero ingresos en China y controles sobre la nube en terceros países
En el frente geopolítico, NVIDIA blindó sus previsiones frente al riesgo directo de exportación hacia Pekín. Tras contabilizar 2.400 millones de dólares en el tercer trimestre por envíos autorizados de procesadores Hopper de generación previa hacia China, la dirección confirmó el cese definitivo de dichos envíos bajo licencia e incorporó cero dólares de ingresos por cómputo de centros de datos en China dentro de su guía de 130.000 millones para el cuarto trimestre. Superar el consenso de mercado en 4.750 millones de dólares excluyendo por completo el mercado chino subraya la profundidad de la cartera de pedidos en Norteamérica, Europa y proyectos soberanos de IA.
Sin embargo, el foco regulatorio de Washington se ha desplazado desde la exportación física directa hacia el acceso remoto en la nube y la triangulación por terceros países. Con las nuevas reglas de licencia de la Oficina de Industria y Seguridad (BIS) del Departamento de Comercio estadounidense sobre clústeres de GPU en el extranjero que superen los 12 millones de rendimiento total de procesamiento (TPP), sumadas a las audiencias convocadas por el Comité Bancario del Senado y el Comité de Asuntos Exteriores de la Cámara sobre desvíos de chips y centros alojados en Singapur, persiste la incertidumbre regulatoria. Aunque NVIDIA subraya que sus despliegues en Singapur atienden legalmente a corporaciones globales, mayores exigencias de verificación de cliente final podrían modular los tiempos de entrega en infraestructuras regionales.
Escenarios institucionales condicionales e implicaciones entre clases de activos
Con una cotización situada cerca de un 36% por debajo de su máximo de 52 semanas de 243,37 dólares y un múltiplo de aproximadamente 19,7 veces beneficios GAAP históricos, NVIDIA afronta el cierre de 2026 con valoraciones comprimidas frente a su ritmo de expansión. Separar los datos auditables del formulario 8-K de las proyecciones condicionales de la dirección delimita dos trayectorias claras para las carteras globales.
Escenario alcista de revalorización frente a riesgos de margen y tensión crediticia
La tesis constructiva exige confirmar dos catalizadores en los próximos dos trimestres: que la actualización de tarifas del ejercicio 2028 eleve efectivamente el margen bruto desde el piso del 71%–72% de vuelta al corredor del 72%–73%, y que la búsqueda ejecutiva liderada por Heidrick & Struggles designe a un consejero delegado permanente capaz de gestionar tanto la arquitectura tecnológica como la interlocución regulatoria en Washington. Con 43.777 millones de dólares de flujo de caja libre trimestral respaldando el programa remanente de recompras de 227.300 millones, la estabilización de márgenes consolidaría la visibilidad del gasto de capital tecnológico.
Por el contrario, el escenario de riesgo contempla una extracción prolongada de rentas por parte de los fabricantes de memoria HBM y una mayor adopción de chips ASIC propios por los grandes laboratorios que anclen el margen cerca del 70%, coincidiendo con costes financieros restrictivos. Con el rendimiento a 10 años de Estados Unidos firme en el 5,12%, el índice S&P 500 retrocediendo un 1,03% hasta 7.340,53 puntos y Bitcoin consolidando en torno a 64.357 dólares ante una liquidez global selectiva, cualquier deterioro adicional en el periodo de cobro de 64 días o estrés crediticio en clientes avalados reavivaría el descuento por financiación circular.
Preguntas clave para inversores institucionales
¿Por qué las acciones de NVIDIA subieron cerca de un 5% tras el cierre en lugar de protagonizar un repunte mayor tras batir ingresos por 6.500 millones?
El mercado ya descontaba que la capacidad de Blackwell y los primeros lotes de Rubin estaban vendidos para todo el ejercicio. Los inversores institucionales ponderaron la guía de 130.000 millones de dólares frente a tres factores moderadores: la compresión de unos 340 puntos básicos en el margen bruto del cuarto trimestre hasta el 71,0%–72,0%, el impacto contable de la semana 14 (unos 9.000 millones adicionales) y las incógnitas abiertas sobre la sucesión definitiva del CEO y las investigaciones de control de exportaciones tras la salida de Jensen Huang el 12 de noviembre.
¿Es la caída del margen bruto al 71%–72% una pérdida estructural de poder de fijación de precios o un valle transitorio de transición tecnológica?
La compañía sostiene que se trata de un suelo temporal derivado de absorber subidas extremas de precios en memorias sobre pedidos cerrados con tarifas anteriores y los costes iniciales de rampa de Vera Rubin NVL72, proyectando una mejora al 72%–73% en el ejercicio 2028 con los nuevos precios. No obstante, dado que los grandes laboratorios de IA impulsan silicio personalizado para abaratar la inferencia, la guía de márgenes del primer trimestre fiscal 2028 será la prueba definitiva de su poder tarifario.
¿Qué señalan los 390.000 millones en compromisos de suministro y los 118.000 millones en garantías a socios sobre la salud del ciclo de IA?
Asegurar 390.000 millones de dólares en suministros plurianuales de memoria y empaquetado avanzado aporta respaldo físico creíble al objetivo mejorado de crecer cerca del 75% en el ejercicio 2028. Sin embargo, el ascenso simultáneo de las cuentas por cobrar a 81.033 millones (DSO de 64 días) y de los avales a socios hasta 118.000 millones confirma que NVIDIA emplea su propio balance para financiar a clientes cuyo crecimiento supera su capacidad crediticia autónoma, convirtiendo la conversión de caja en el indicador clave bajo tipos superiores al 5%.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.