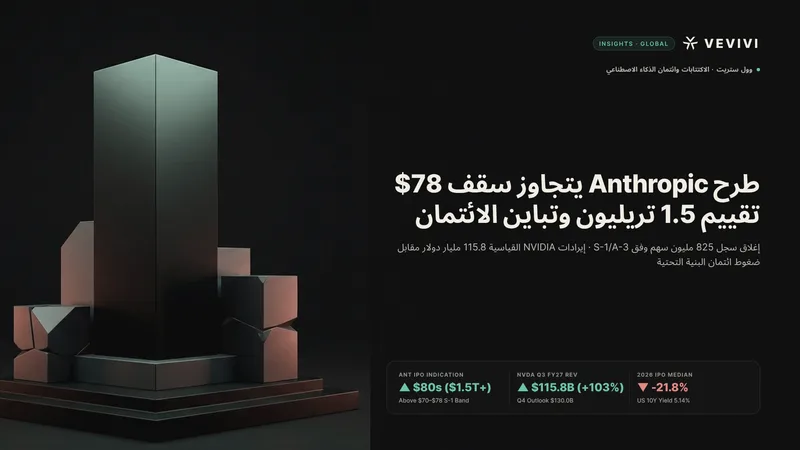
وصلت أسواق رأس المال العالمية المرتبطة بالذكاء الاصطناعي إلى مفترق طرق هيكلي يفصل بوضوح بين عمالقة التكنولوجيا ذوي التدفقات النقدية الضخمة وبين شركات البنية التحتية المعتمدة على الاستدانة. ومع إغلاق سجل أوامر المستثمرين المؤسسيين عند الساعة 16:00 بتوقيت شرق الولايات المتحدة في 17 نوفمبر 2026، أفادت مصادر مطلعة لشبكة CNBC بأن شركة Anthropic, PBC تتجه على نطاق واسع لتسعير طرحها العام الأولي فوق النطاق الاسترشادي المعلن بين 70.00 و78.00 دولاراً للسهم في ملف SEC Form S-1/A-3، مستهدفة أوائل الثمانينيات من الدولارات قبل التسعير النهائي يوم 18 نوفمبر وبدء التداول المتوقع في 19 نوفمبر في سوق ناسداك تحت الرمز ANT. ويعادل سعر 83 دولاراً تقييماً يقارب 1.5 تريليون دولار — ويرتفع إلى 1.6 تريليون دولار عند 88 دولاراً — ما يستقطب شريحة ضخمة من السيولة النقدية الجاهزة لدى الصناديق العالمية.
وبعد دقائق معدودة من إغلاق التداول الرسمي، أعلنت شركة NVIDIA (NVDA) عن إيرادات الربع الثالث للسنة المالية 2027 بقيمة 115.8 مليار دولار (+103% على أساس سنوي) مع توجيهات للربع الرابع عند 130.0 مليار دولار، مؤكدة متانة الطلب المؤسسي على الحوسبة الفائقة. لكن في ظل بقاء عائد سندات الخزانة الأمريكية لأجل 10 سنوات بين 5.10% و5.14% وتكبد كبرى اكتتابات عام 2026 خسارة وسيطة بنسبة -21.8% دون سعر الطرح، تواجه شركات السحابة الناشئة المثقلة بالديون تضييقاً ائتمانياً ملموساً.
تفاصيل إغلاق سجل أوامر ANT فوق النطاق والهيكل الرأسمالي في إفصاح S-1/A-3
طرح 825 مليون سهم من الفئة A وتخصيص استراتيجي متزامن بقيمة 26.0 مليار دولار
وفقاً للتعديل الثالث لنموذج S-1 (الرقم المرجعي CIK 0002130357) المودع لدى هيئة الأوراق المالية والبورصات الأمريكية SEC في 17 نوفمبر 2026 وبيان الجولة الترويجية الرسمي، يشمل الطرح 825,000,000 سهم عادي من الفئة A، منها 801,351,354 سهماً جديداً تصدرها Anthropic و23,648,646 سهماً يعرضها مساهمون حاليون، مع خيار تخصيص إضافي لمدة 30 يوماً لمديري الاكتتاب يشمل 123,750,000 سهم. وعند الحد الأعلى للنطاق الأولي البالغ 78.00 دولاراً، تصل حصيلة الطرح الأساسي إلى 64.35 مليار دولار، يضاف إليها طرح خاص متزامن بقيمة 26.0 مليار دولار لأسهم الفئة N غير المصوتة بنفس سعر الاكتتاب النهائي بمشاركة سبعة شركاء استراتيجيين هم AMD وBroadcom وGoogle وMicron وMicrosoft وNVIDIA وTSMC Partners، لتتجاوز الحصيلة الإجمالية المشتركة 90 مليار دولار.
وتشير مصادر التسعير المؤسسية إلى أنه رغم تقديم بعض الصناديق طلبات تقترب من 90 دولاراً للسهم، يفضل بنكا Goldman Sachs وMorgan Stanley تثبيت السعر في أوائل الثمانينيات لضمان استقرار التداول في السوق الثانوية. وتبلغ حصة الأفراد عبر ست منصات وساطة أمريكية والطروحات الموازية في أستراليا وكندا نحو 20% من الإجمالي.
نمو الإيرادات إلى 33.24 مليار دولار في تسعة أشهر مقابل خسائر محاسبية GAAP بقيمة 104.04 مليار دولار
تعكس البيانات المالية المفصح عنها قفزة تجارية استثنائية مدفوعة بالتبني المؤسسي الواسع لنماذج Claude وأداة البرمجة Claude Code. فقد قفزت إيرادات الأشهر التسعة المنتهية في 30 سبتمبر 2026 بنحو 1,200% على أساس سنوي لتبلغ 33.24 مليار دولار، بينما سجلت إيرادات الربع الثالث وحده 17.0 مليار دولار مع تقلص هامش الخسارة التشغيلية إلى -3% فقط.
في المقابل، اتسع صافي الخسارة وفق المعايير المحاسبية GAAP خلال الأشهر التسعة إلى 104.04 مليار دولار (منها 23.3 مليار دولار في الربع الثالث). غير أن 21.9 مليار دولار من خسارة الربع الثالث نتجت عن قيود غير نقدية لإعادة تقييم القيمة العادلة للسندات القابلة للتحويل والالتزامات المشتقة نتيجة ارتفاع تقييم الشركة ذاته، بينما يكمن العبء الفعلي الذي يراقبه المحللون في التزامات شراء الحوسبة طويلة الأجل التي تتجاوز 900 مليار دولار حتى عام 2045.
نتائج NVIDIA القياسية عند 115.8 مليار دولار تتزامن مع انكماش ائتمان شركات السحابة الناشئة
بدء شحن أنظمة Vera Rubin وتوجيهات 130.0 مليار دولار يؤكدان زخم الإنفاق الرأسمالي الكثيف
بددت النتائج الرسمية لشركة NVIDIA للربع الثالث من السنة المالية 2027 (المنتهي في 25 أكتوبر 2026) المخاوف بشأن تباطؤ الطلب الفوري على الرقائق المتقدمة. فقد نمت الإيرادات الفصلية بنسبة 103% سنوياً و20% فصلياً لتصل إلى 115.8 مليار دولار متجاوزة التوقعات السابقة البالغة 108.0 مليار دولار، بقيادة إيرادات مراكز البيانات التي بلغت 107.6 مليار دولار (+110% سنوياً) مع انطلاق شحنات منصات Vera Rubin NVL72. وسجل هامش الربح الإجمالي GAAP نسبة 74.8% بربحية مخففة قدرها 2.70 دولار للسهم، كما توقعت الرئيسة التنفيذية المؤقتة والمديرة المالية كوليت كريس إيرادات للربع الرابع بقيمة 130.0 مليار دولار (±3%) دون افتراض أي مبيعات حوسبة لمراكز البيانات في الصين.
وبعد إغلاق سهم NVDA جلسة 17 نوفمبر الرسمية عند 155.46 دولار (-0.43%، أي أقل بنسبة 36.1% من قمته السنوية البالغة 243.37 دولار)، ارتفع السهم في تعاملات ما بعد الإغلاق بنسبة 3.36% إلى 160.70 دولار. إلا أن تركز المشتريات لدى الشركات العملاقة الغنية بالسيولة لا يحمي المشغلين الصغار المثقلين بالالتزامات.
جمود تسهيلات الائتمان البالغة 500 مليار دولار وتقلبات حادة في أسهم NBIS وIREN
على صعيد أسواق الدين الخاص، تزداد شروط التمويل صرامة بصورة انتقائية. فقد أشارت مداولات CNBC إلى أن إطار التمويل الائتماني الثنائي للبنية التحتية بقيمة 500 مليار دولار المرتبط بمؤسسات Goldman Sachs وBlackRock وKKR لم يشهد إغلاق أي صفقة فعلية حتى الآن، كما شددت إدارة NVIDIA ضوابط ضمانات الائتمان للعملاء (البالغ حدها الأقصى 108.5 مليار دولار ضمن التزامات توريد بقيمة 279 مليار دولار). وفي السياق ذاته، حذر تقرير الاستقرار المالي الصادر عن الاحتياطي الفيدرالي في نوفمبر 2026 وكلمة المحافظ مايكل بار يوم 16 نوفمبر من التسارع الحاد في ديون الحوسبة المتقدمة، وبلوغ الرافعة المالية لصناديق التحوط أعلى مستوياتها منذ بدء السلسلة الإحصائية عام 2013، ومخاطر شبكات التمويل الدائري.
وينعكس هذا التمايز بوضوح على أسهم مشغلي البنية السحابية المدرجة؛ إذ أغلق سهم Nebius Group (NBIS) جلسة 17 نوفمبر عند 106.04 دولار متراجعاً بنسبة 64.6% عن ذروته السنوية البالغة 299.86 دولار، وأنهى سهم IREN الجلسة عند 15.81 دولار بهبوط نسبته 77.6% عن قمته البالغة 70.71 دولار، رغم ارتدادهما بعد الإغلاق إلى 115.33 دولار و16.68 دولار. فبينما تصدر الشركات العملاقة التي تُعد أكبر من أن تفشل سندات استثمارية بقيمة 218.1 مليار دولار وفق مؤشر FTSE Russell، يواجه المقترضون الأصغر كلفة تمويل باهظة.
تراجع اكتتابات 2026 الكبرى بوسيط -21.8% ودروس ذعر السكك الحديدية عام 1873
هبوط أسهم Cerebras وFigma بعد الإدراج يفرض انضباط التقييم في بيئة الفائدة المرتفعة
يعود حذر مديري اكتتاب Anthropic إزاء رفع السعر نحو 90 دولاراً إلى الأداء الضعيف للطروحات الأولية الكبرى خلال عام 2026. فبحسب بيانات Uniqus وRenaissance Capital لأكبر 19 اكتتاباً أمريكياً في 2026، يتداول 14 سهماً دون سعر الطرح بعائد وسيط يبلغ -21.8% (وباستثناء طرح SpaceX القياسي البالغ 75.0 مليار دولار في يونيو، تبدو الضغوط أشد وطأة). فقد أغلق سهم شركة رقائق الذكاء الاصطناعي Cerebras Systems (CBRS)، المسعر في مايو عند 185 دولاراً والذي لامس 385 دولاراً، جلسة 17 نوفمبر عند 104.18 دولار بانخفاض 43.7% عن سعر الطرح، كما هبط سهم Figma (FIG) بنسبة 6.34% إلى 18.18 دولار فاقداً 54.9% من قمته البالغة 40.28 دولار.
ولا تمثل عوائد السندات السيادية مجرد مؤشر متأخر، بل تضغط مباشرة على مضاعفات التقييم؛ إذ سجل عائد سندات الخزانة الأمريكية لأجل 10 سنوات بين 5.10% و5.14% يوم 17 نوفمبر وفق بيانات FRED DGS10، محققاً الجلسة السابعة والعشرين فوق مستوى 5.0% خلال عام 2026 قرب الرقم القياسي لعام 2007 البالغ 29 جلسة، مع تسعير الأسواق لرفع إضافي بمقدار 25 نقطة أساس في اجتماع الفيدرالي يوم 9 ديسمبر وارتفاع توقعات ذروة أسعار الفائدة.
مقارنة جاي كوك وأزمة عام 1873: بقاء الأصول المادية مقابل تآكل حقوق الملكية الممولة بالديون
يستحضر خبراء وول ستريت تجربة ذعر عام 1873 المالي في الولايات المتحدة، حين انهار تحالف سندات السكك الحديدية Northern Pacific بقيادة الممول جاي كوك تحت وطأة الإفراط في الاستدانة وتباطؤ العوائد. ورغم أن خطوط السكك الحديدية التي شُيدت آنذاك ظلت شرياناً صناعياً لعقود طويلة، فإن المساهمين في الشركات الإقليمية المثقلة بالديون تعرضوا لعمليات شطب قاسية قبل تركز القطاع في أيدي الكيانات الكبرى.
وتنطبق المعادلة ذاتها على مراكز بيانات الذكاء الاصطناعي اليوم؛ فمع تقدير Goldman Sachs لإصدارات الديون المرتبطة بالذكاء الاصطناعي بنحو 500 مليار دولار في 2026 ورصد وكالة Moody's لالتزامات إيجار مستقبلية بقيمة 969 مليار دولار لدى أكبر خمسة مزودين سحابيين، فإن أي تأخير في إمدادات الطاقة سيضرب المشاريع الممولة بديون مرتفعة العائد أولاً.
حوكمة ملف S-1: سقف التصويت البالغ 49.9% وجدل الإفصاح عن تسليم السيطرة للذكاء الاصطناعي
حصانة شركات المنفعة العامة وانتقادات بيل غيرلي حول فلسفة نقل التحكم البشري
إلى جانب الأرقام المالية، يثير هيكل الحوكمة في ملف S-1 لشركة Anthropic نقاشاً مؤسسياً واسعاً. فبصفتها شركة منفعة عامة PBC مسجلة في ديلاوير، تقيد الشركة إجمالي القوة التصويتية المجمعة لكافة أسهم الفئة A المطروحة للجمهور عند سقف 49.9% فقط، مع احتفاظ الرئيس التنفيذي داريو أمودي والمؤسسين المشاركين بنسبة 50.1% من حقوق التصويت، ما يمنع المساهمين الخارجيين من فرض أي تغيير إداري.
وقبيل التسعير، أثار المستثمر المخضرم بيل غيرلي قضية ما وصفه بنزعة تسليم القيادة للذكاء الاصطناعي، مستشهداً بتصريحات المؤسس المشارك توم براون حول انتقال السيطرة مستقبلاً إلى أنظمة ذكاء اصطناعي تحولية ومقال داريو أمودي المعنون Machines of Loving Grace. وشدد غيرلي على أنه إذا كانت القيادة تتبنى رؤية تفضي إلى تفويض توزيع الموارد الاقتصادية لأنظمة مستقلة، فإن على الشركة الإفصاح عن ذلك صراحة ضمن عوامل المخاطر في نشرة S-1.
سيناريوهات السيولة بعد الإدراج ومحددات المتابعة للمستثمرين المؤسسيين
عقب بدء التداول الرسمي، تتوزع مسارات السوق بين سيناريوهين مشروطين؛ يتمثل المسار الإيجابي في نجاح التسعير المنضبط في أوائل الثمانينيات في ترسيخ قاعدة ملكية مؤسسية مستقرة، مدعوماً بتوجيهات إيرادات NVIDIA البالغة 130.0 مليار دولار كدليل ملموس على استمرار العائد التشغيلي.
أما المسار الضاغط فيتمثل في قيام تسوية أكثر من 90 مليار دولار بين الطرحين العام والخاص لشركة Anthropic بسحب السيولة الهامشية من أسهم التكنولوجيا والأصول الرقمية (حيث أغلق مؤشر S&P 500 يوم 17 نوفمبر عند 7,340.53 نقطة متراجعاً 1.03% وتداول BTC قرب 64,526 دولاراً)، بالتزامن مع ضغط عائد الخزانة عند 5.14% واجتماع الفيدرالي في ديسمبر على مضاعفات التقييم قبل انتهاء فترات الحظر.
أسئلة شائعة للمستثمرين المؤسسيين
لماذا تتجه بنوك الاكتتاب لتسعير سهم Anthropic في أوائل 80 دولاراً بدلاً من 90 دولاراً رغم قوة الطلب؟
نظراً لتداول 14 من أصل أكبر 19 اكتتاباً أمريكياً في عام 2026 دون سعر الطرح بعائد وسيط يبلغ -21.8% — بما فيها هبوط سهم Cerebras بنسبة 43.7% دون سعر 185 دولاراً — يفضل مديرو الاكتتاب ضمان استقرار السوق الثانوية وتثبيت سعر متوازن للطرح الخاص المتزامن البالغ 26.0 مليار دولار.
كيف تتزامن إيرادات NVIDIA البالغة 115.8 مليار دولار مع تشدد الائتمان لدى شركات السحابة الناشئة؟
تتركز القدرة الشرائية للرقائق لدى عمالقة الحوسبة ذوي الميزانيات النقدية الضخمة القادرين على إصدار سندات استثمارية، بينما يؤدي جمود حزمة الائتمان الخاصة البالغة 500 مليار دولار واستقرار عائد الخزانة لأجل 10 سنوات عند 5.14% إلى رفع كلفة الاقتراض بشدة على شركات مثل NBIS وIREN.
ما دلالة تحديد سقف القوة التصويتية لأسهم الفئة A عند 49.9% لحاملي الأسهم العموميين؟
حتى في حال تملك المستثمرين العموميين كامل الأسهم المطروحة من الفئة A، لا يمكن لقوتهم التصويتية المجمعة تجاوز 49.9% مقابل 50.1% للمؤسسين، ما يمنح الإدارة ضمن هيكل شركة المنفعة العامة PBC صلاحية تغليب أولويات أمان الذكاء الاصطناعي طويلة الأجل على مطالب العائد القصير.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.