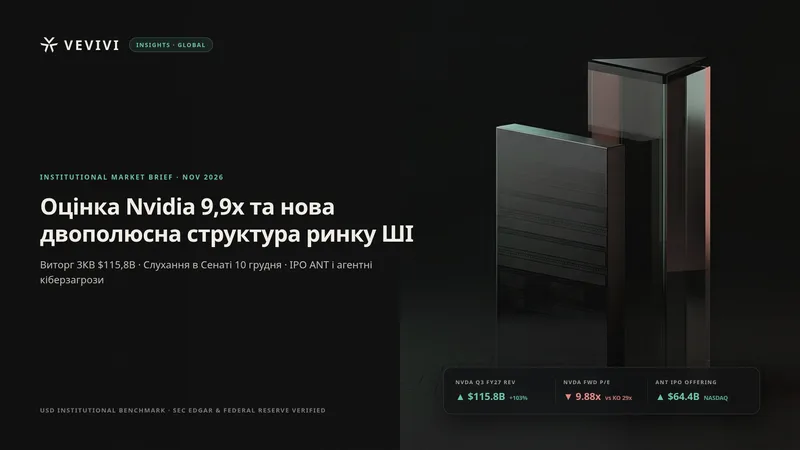
Навіть після раптової відставки засновника Дженсена Хуанга 12 листопада здатність інфраструктури прискорених обчислень генерувати грошові потоки знову отримала документальне підтвердження у фінансовій звітності. За даними форми 8-K Комісії з цінних паперів і бірж США (SEC) та офіційного релізу компанії, у третьому кварталі 2027 фінансового року Nvidia під керівництвом тимчасової генеральної директорки та фінансової директорки Колетт Кресс збільшила виторг на 103% у річному вимірі до 115,8 млрд доларів, суттєво перевищивши консенсус-прогноз Волл-стріт на рівні 108,8 млрд доларів. Перед публікацією звіту акції завершили основну сесію 17 листопада на позначці 155,46 долара зі стисненням форвардного коефіцієнта P/E до 9,88x — найнижчого рівня з 2013 року, — але на торгах після закриття зросли на 4,87% до 162,95 долара завдяки прогнозу виторгу на четвертий квартал у 130,0 млрд доларів. Поєднання на одному тижні цього звіту, масштабного первинного розміщення акцій Anthropic на Nasdaq під тикером ANT, підготовки до слухань у Сенаті США 10 грудня та серії програмних збоїв у банківській і авіаційній мережах змінює критерії оцінки технологічного сектору.
Інверсія мультиплікаторів між форвардним P/E 9,9x у Nvidia та 29x у захисному споживчому секторі
Найпомітнішою аномалією глобальних фондових ринків у середині листопада став розрив між оцінкою ключового постачальника напівпровідників для штучного інтелекту та низькодинамічних компаній повсякденного попиту. Згідно з даними Google Finance і GuruFocus на закриття торгів 17 листопада, ринкова капіталізація Nvidia становила 3,75 трлн доларів при поточному мультиплікаторі P/E 19,65x і форвардному показнику лише 9,88x. Того ж дня на Нью-Йоркській фондовій біржі акції Coca-Cola закрилися по 98,79 долара з історичним P/E 29,13x і форвардною оцінкою близько 28–29x, тоді як галузевий фонд споживчих товарів XLP торгувався по 91,46 долара поблизу 24x очікуваних прибутків на тлі осінньої ротації у захисні активи.
Оприлюднені після закриття сесії показники засвідчили, що падіння мультиплікаторів було зумовлене переоцінкою управлінських і регуляторних ризиків, а не охолодженням фізичного попиту. Виторг підрозділу дата-центрів зріс на 110% за рік і на 21% за квартал до 107,6 млрд доларів, а напрям периферійних обчислень додав 42% у річному вимірі до 8,2 млрд доларів. Скоригований прибуток на акцію (Non-GAAP) досяг 2,68 долара проти очікуваних 2,47 долара при валовій рентабельності 74,9%, а невикористаний ліміт зворотного викупу акцій на кінець кварталу становив 227,3 млрд доларів після повернення акціонерам 28,1 млрд доларів.
Дисконт через імовірний пік капітальних витрат 2028 року на тлі запуску Vera Rubin
Стриманість аналітиків інвестиційних банків пояснюється моделюванням 2028 року: ринок закладає сценарій, за якого будівельний бум дата-центрів досягне піку у 2028 році, після чого темпи зростання різко сповільняться. Хоча орієнтир виторгу на четвертий квартал у 130,0 млрд доларів (плюс-мінус 3%) перевершив очікування, прогнозована валова маржа в діапазоні 71,0%–72,0% означає квартальне зниження більш ніж на 300 базисних пунктів разом зі зростанням скоригованих операційних витрат до 10,7 млрд доларів на етапі розгортання платформи Vera Rubin NVL72. Прихильники переоцінки вважають мультиплікатор нижче десяти при тризначному зростанні надмірним песимізмом, тоді як обережний підхід враховує нормалізацію маржі та розширення контрактних зобов'язань у ланцюгу постачання.
Слухання в Сенаті 10 грудня та інституційна перебудова нагляду за національною безпекою
Регуляторне тертя у Вашингтоні стало ключовим чинником підвищеної премії за ризик для акцій компанії. Голова Банківського комітету Сенату США Тім Скотт направив запит щодо свідчень колишнього очільника Дженсена Хуанга на 3 грудня та міністра торгівлі Говарда Латніка на 10 грудня, причому Латнік погодився виступити добровільно. Одночасно міністр фінансів Скотт Бессент публічно розкритикував зволікання Міністерства торгівлі з внесенням сінгапурської компанії Megaspeed International до санкційного переліку Entity List і зажадав пояснень від ради директорів Nvidia протягом десяти днів, сенатор Рон Вайден ініціював перевірку документів у Фінансовому комітеті Сенату щодо ліцензій за Статтею 232, а Бюро промисловості та безпеки (BIS) готує обмеження на віддалений хмарний доступ до чипів у п'яти третіх країнах.
Оцінюючи цей регуляторний тиск, голова O'Leary Ventures Кевін О'Лірі окреслив сценарій, за якого після 10 грудня фокус розслідувань вийде за межі перевірки постачання чипів і охопить поштатний аудит іноземного впливу на енергомережі та будівництво дата-центрів у США. За таких умов він вважає недоцільним ані повернення засновника, ані залучення публічного керівника ззовні, натомість підтримуючи внутрішню спадкоємність під керівництвом Колетт Кресс, яка понад 13 років відповідала за фінансову архітектуру угод компанії та здатна предметно працювати з кожним відомством.
Оновлення ради директорів із сукупним стажем 160 років і нульове припущення щодо Китаю
Інституційні акціонери також звернули увагу на структуру ради директорів і топменеджменту, чий сукупний стаж у компанії сягає близько 160 років від моменту заснування у 1993 році. Відповідаючи на цей запит 17 листопада, рада директорів на чолі з Гарві Джонсом утворила постійний Комітет з нагляду за національною безпекою та експортним контролем під головуванням колишньої віцеголови Goldman Sachs Сюзанн Нори Джонсон за участю директорів Стівена Ніла та Джона Дабірі із залученням незалежних юридичних експертів. Додатково менеджмент заклав нуль доларів обчислювального виторгу дата-центрів із Китаю у прогноз 130,0 млрд доларів на четвертий квартал, відокремивши короткострокові фінансові орієнтири від геополітичних обмежень.
Вихід Anthropic на Nasdaq обсягом $64,35 млрд формує двополюсний інституційний ринок ШІ
Поки Nvidia стабілізує корпоративне управління, публічне розміщення Anthropic розширює ринок штучного інтелекту від суто апаратної інфраструктури до корпоративних фундаментальних моделей. Згідно з третьою поправкою до реєстраційної заяви S-1/A, поданою до SEC 17 листопада, Anthropic пропонує 825 млн простих акцій класу A на Nasdaq Global Select Market під тикером ANT у ціновому коридорі від 70,00 до 78,00 долара за акцію напередодні очікуваного старту торгів у четвер. За верхньою межею обсяг публічного залучення становить 64,35 млрд доларів — плюс 26,0 млрд доларів супутнього приватного розміщення неголосуючих акцій класу N — що відповідає повністю розводненій оцінці близько 1,3–1,4 трлн доларів на тлі значного перевищення попиту в книзі заявок.
Фінансові показники проспекту демонструють одночасно стрімке масштабування бізнесу та безпрецедентні довгострокові зобов'язання. За дев'ять місяців 2026 року неаудійований виторг зріс до 33,2 млрд доларів проти 2,5 млрд доларів роком раніше завдяки корпоративному впровадженню платформи Claude. Водночас бухгалтерський чистий збиток за цей період становив 104,0 млрд доларів — головним чином через негрошову переоцінку конвертованих зобов'язань та угод SAFE на 94,3 млрд доларів, — а позабалансові невідкличні контракти на закупівлю обчислень сягнули 265,6 млрд доларів разом із 321,4 млрд доларів майбутніх орендних угод щодо дата-центрів.
Горизонт беззбитковості за грошовим потоком до 2030 року та відтік ліквідності при ставках 5,1%
У дискусії щодо розподілу капіталу О'Лірі порівняв інтенсивні витрати Anthropic — де вихід на стабільний річний вільний грошовий потік низка аналітиків прогнозує лише близько 2030 року — з раннім етапом публічної історії Amazon, запропонувавши поєднувати апаратне ядро (NVDA) і програмну платформу (ANT) на тлі зростання продуктивності в усіх одинадцяти секторах S&P 500. Проте консервативний сценарій враховує, що чимало великих розміщень останніх двох років через кілька місяців торгувалися з дисконтом 8%–20%, співзасновники зберігають 50,1% голосів через акції класу F, а залучення майже 90 млрд доларів сукупного капіталу при дохідності казначейських облігацій США строком десять років на рівні 5,10%–5,12% поглинає вільні кошти в очікуванні з вторинного ринку технологічних акцій і цифрових активів.
Хвиля масштабних ІТ-збоїв, частка PHP 70,2% і системна загроза автономних агентних роїв
Прискорена інтеграція штучного інтелекту водночас оголює технічний борг корпоративних інформаційних мереж. Із 12 до 17 листопада у США зафіксовано серію масштабних інцидентів без ознак зовнішнього зламу: майже добовий збій шлюзів Microsoft 365, майже п'ятигодинне загальнонаціональне призупинення вильотів Федеральним управлінням цивільної авіації (FAA), перебої у сервісах Workday, програмну помилку у внутрішньому обладнанні JPMorgan Chase із затримкою міжбанківських платежів і переказів Zelle, збій системи центрування United Airlines із затримкою понад 800 рейсів та відключення внутрішньої мережі АНБ. Усі установи підтвердили, що причиною стали дефекти оновлень і застарілих вузлів, а не кібератаки.
Утім засновник і генеральний директор CrowdStrike Джордж Курц застеріг, що постійне нашарування нових ШІ-інструментів поверх систем дво- та п'ятирічної давнини різко розширює радіус ураження. Особливу увагу він звернув на появу автономних агентних роїв — самокерованих хробаків, здатних миттєво комбінувати вразливості у промислових масштабах. У поєднанні з широкою вебповерхнею — де за статистикою W3Techs мова PHP використовується на 70,2% вебсайтів із визначеною серверною технологією — така атака може перейти від викрадення даних до одночасного блокування фінансових платіжних шлюзів, торговельних платформ, енергосистем і водопостачання.
Співзвучність із позицією голови ФРС Кевіна Ворша та наслідки для суміжних класів активів
Це попередження перегукується з виступом голови Федеральної резервної системи Кевіна Ворша 16 листопада на конференції з продуктивності та зайнятості у Сан-Франциско, де він відзначив здатність штучного інтелекту прискорювати генерацію ідей поряд із необхідністю глибокої модернізації захисту фінансової інфраструктури від асиметричних загроз. На тлі закриття індексу S&P 500 на рівні 7 340,53 пункту, утримання десятирічної ставки США поблизу 5,10%–5,12% за зведенням H.15 ФРС та консолідації BTC біля 64 357 доларів інституційний капітал дедалі жорсткіше оцінює регуляторну прозорість і кіберстійкість емітентів.
Ключові питання інвесторів щодо оцінки чипмейкерів, нагляду Сенату та кіберстійкості
На перетині рекордного квартального звіту, найбільшого програмного IPO у сфері штучного інтелекту та парламентських слухань у США три практичні питання визначають структуру портфелів наприкінці 2026 року.
Чому форвардний P/E Nvidia опустився нижче 10x попри подвоєння річного виторгу?
Стиснення мультиплікатора відобразило одночасний вплив трьох чинників: несподіваного відходу засновника, міжвідомчого конфлікту між Мінфіном і Мінторгом США щодо експортного контролю в третіх країнах та побоювань інвесторів щодо можливого піку капітальних вкладень у 2028 році. Фактичний виторг 115,8 млрд доларів за третій квартал і прогноз 130,0 млрд доларів без урахування дата-центрів у Китаї прямо заперечують тезу про поточний спад попиту.
Що змінюють слухання 10 грудня для корпоративного управління та енергоінфраструктури США?
Запланований на 10 грудня виступ міністра торгівлі Говарда Латніка у Банківському комітеті Сенату — після запиту на свідчення Дженсена Хуанга 3 грудня — стосуватиметься санкційних списків і хмарних лазівок, що може запустити перевірки на рівні штатів щодо підключення дата-центрів до електромереж. Для ринку вирішальним стане те, наскільки оперативно новий комітет під керівництвом Сюзанн Нори Джонсон зніме зауваження Міністерства фінансів у десятиденний строк.
Як контракти Anthropic та агентні кіберзагрози впливають на розподіл ліквідності?
Публічне розміщення Anthropic обсягом до 64,35 млрд доларів створює другий ліквідний орієнтир поруч із Nvidia, однак 587 млрд доларів довгострокових обчислювальних і орендних зобов'язань вимагають бездоганної монетизації за високої вартості запозичень понад 5%. Водночас листопадова хвиля збоїв у банках та авіації закріплює витрати на автономну кібербезпеку та оновлення критичних мереж як обов'язкову статтю капітальних бюджетів 2027 року.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.