Коли під час низької ліквідності вихідних біткоїн опустився до чотиримісячного мінімуму поблизу 62 000 доларів — спровокувавши примусові ліквідації на світовому ринку деривативів на суму 2,02 мільярда доларів за 24 години — у спільноті швидко поширилися припущення, ніби Binance розпродає власні резерви для покриття наслідків жовтневого злому. Уже 15 листопада співзасновник Binance Чанпен Чжао публічно заперечив будь-який продаж криптоактивів біржею та повідомив про власні купівлі за стейблкоїни на тлі відновлення курсу до 64 981 долара.
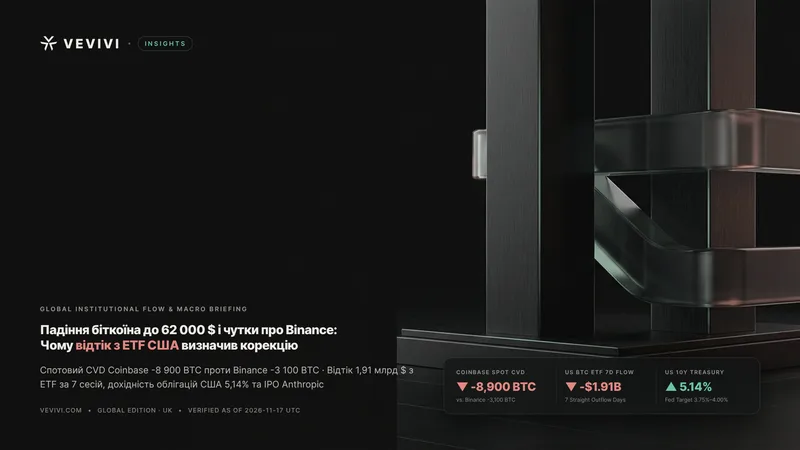
Проте зіставлення біржових даних спотового виконання ордерів та інституційних потоків капіталу спростовує версію про розпродаж з боку офшорних майданчиків. Після п'яти тижнів поспіль зниження основний тиск сформувався саме у Сполучених Штатах: активні чисті продажі на Coinbase, сім торгових сесій поспіль погашень у спотових біткоїн-ETF, дохідність казначейських облігацій США строком на 10 років на рівні 5,14% та акумуляція вільних коштів в очікуванні масштабного технологічного розміщення акцій.
Аналіз підозр щодо Binance крізь призму реальних спотових торгів
Миттєва недовіра до Binance виникла через часову близькість рекордного інциденту безпеки наприкінці жовтня, переміщення монет зі страхового фонду та високу частку ліквідацій на найбільшій деривативній платформі.
Злом на 6,34 мільярда доларів, переказ 7 500 BTC із SAFU та позабіржові свопи
За оцінками аналітиків TRM Labs і фахівців із кібербезпеки, 29 жовтня зловмисники скомпрометували сервіс підписання гарячих гаманців Binance та приблизно за 20 хвилин вивели від 6,34 до 6,36 мільярда доларів у десяти блокчейнах — атаку ФБР пов'язало з північнокорейським угрупованням TraderTraitor (група Lazarus). Емітенти стейблкоїнів і партнери заморозили ончейн близько 3 мільярдів доларів, зокрема Tether на 1,57 мільярда доларів і Circle на понад 800 мільйонів доларів, а 12 листопада Міністерство юстиції США отримало судові ордери на арешт активів вартістю понад 1,2 мільярда доларів.
Після 56-годинної паузи виведення коштів і повідомлення про відновлення близько 98% клієнтських балансів із власних резервів до 2 листопада ончейн-моніторинг зафіксував переказ 7 500 BTC — приблизно 580 мільйонів доларів, або половини резервного фонду SAFU обсягом 1 мільярд доларів — на немарковані адреси 31 жовтня та 3 листопада. В інституційному управлінні казначейством таке дроблення біткоїна на зовнішні розрахункові дески зазвичай означає позабіржовий (OTC) обмін для поповнення запасів альткоїнів і стейблкоїнів без тиску на публічний стакан, подібно до того, як Bybit у лютому 2025 року закрила дефіцит у 1,5 мільярда доларів в ETH через партнерські позики.
Показники спотового CVD від Anchorage Digital і відтік 1,91 мільярда доларів з ETF
Статистика кумулятивної дельти обсягу (CVD), оприлюднена керівником досліджень кастодіального банку Anchorage Digital Девідом Лавантом, чітко вказує на американське походження агресивних продажів. У період з 9 до 14 листопада за UTC чисті ринкові продажі в основних спотових парах біткоїна на Coinbase сягнули мінус 8 900 BTC — майже втричі більше за мінус 3 100 BTC на Binance та значно вище за мінус 700 BTC на Bybit — тоді як на азійсько-орієнтованій OKX зафіксовано чисту купівлю плюс 1 400 BTC.
Водночас дані The Block і CoinGlass підтверджують, що американські спотові біткоїн-ETF втратили 1,91 мільярда доларів чистих виведень за сім торгових днів поспіль до п'ятниці, збільшивши сукупний чистий відтік з початку 2026 року до приблизно 1,56 мільярда доларів; папери IBIT від BlackRock 16 листопада впали на 5,52% до 36,79 долара, а акції Coinbase знизилися на 6,11% до 119,84 долара. Пробиття 200-денної ковзної середньої в будні залишило ринок вразливим перед вихідними, де за відсутності американських маркетмейкерів ETF каскадно ліквідувало 1,68 мільярда доларів довгих позицій.
Структурний дефіцит довіри та перерозподіл часток між централізованими біржами
Рефлекторна підозра ринку щодо великих централізованих майданчиків під час кожного обвалу зумовлена минулими збоями оцінки застави, скороченням глибини стаканів і політичним наглядом у США.
Уроки депегу USDe у жовтні 2025 року та зниження спотової частки до 42%
Інституційна настороженість сформувалася ще під час миттєвого обвалу 10 жовтня 2025 року, коли за добу було ліквідовано позицій на 19,3 мільярда доларів. Згідно з дослідженням Galaxy Research, синтетичний долар USDe від Ethena тоді впав до 0,65 долара виключно всередині Binance, зберігаючи паритет близько 1,00 долара на децентралізованих протоколах, оскільки маржинальна застава оцінювалася за внутрішнім стаканом замість зовнішніх оракулів, що запустило спіраль автоматичного делевериджингу.
Разом із наслідками жовтневого злому це прискорило диверсифікацію контрагентів. За підрахунками Kaiko, частка Binance у спотовому обсязі серед десяти найбільших централізованих бірж після відновлення виведень скоротилася з 48% до 42%, тоді як OKX зросла з 11% до 14%, а Coinbase піднялася до 9,6%. На тлі загального звуження біржової ліквідності дедалі більша частка деривативного обороту переходить у прозорі ончейн-протоколи безстрокових контрактів на кшталт Hyperliquid.
Травма краху FTX, концентрація стейблкоїнів USD1 і нагляд Сенату США
Швидка публічна реакція Чжао продиктована досвідом листопада 2022 року, коли чутки про продаж токенів, пов'язаних із FTX, за лічені дні переросли у кризу платоспроможності. Навіть за повної забезпеченості резервів закріплення наративу про гру біржі проти власних клієнтів загрожує відтоком інституційних маркетмейкерів.
Додаткової ваги репутаційному фактору надали проміжні вибори у США 3 листопада, за підсумками яких демократи отримали контроль над обома палатами Конгресу з січня 2027 року. За даними Forbes, на Binance зберігається близько 87% — майже 4,7 мільярда доларів — обігу доларового стейблкоїна USD1 від World Liberty Financial, тоді як Постійний підкомітет із розслідувань Сенату США вже висунув вимогу про надання документів до Binance, Tether та World Liberty Financial.
Макроекономічний тиск Уолл-стріт: політика ФРС, розпродаж ШІ та збиткові когорти
Відсутність стійкого відскоку біткоїна навіть після повернення чистого припливу депозитів на Binance доводить, що головний стримувальний чинник перебуває в площині піку ставок США та фондового ринку.
Підвищення ставки ФРС до 3,75%–4,00%, дохідність 5,14% і падіння Nasdaq-100
Повернення монетарного посилення відбулося 16 вересня 2026 року, коли Федеральний комітет з операцій на відкритому ринку (FOMC) підвищив цільовий діапазон федеральних фондів на 25 базисних пунктів до 3,75%–4,00% — уперше з 2023 року. Оприлюднені Бюро трудової статистики США (BLS) дані про зростання жовтневого індексу споживчих цін (CPI) на 0,4% за місяць утримали дохідність казначейських облігацій США строком на 10 років на позначці 5,14% станом на 17 листопада.
Міжринкове зараження посилилося 5 листопада — через два дні після виборів у США — коли індекс Nasdaq-100 обвалився на 6,4% за одну сесію, показавши найгірше денне падіння з березня 2020 року на тлі побоювань щодо обмежень енергопостачання дата-центрів і капіталомісткості штучного інтелекту. Як зауважив інвестиційний директор Hilbert Group Рассел Томпсон, мультиактивні фонди під тиском маржинальних вимог у техсекторі насамперед ліквідували високоліквідні непрофільні позиції на тих самих брокерських рахунках, перетворивши спотові біткоїн-ETF на джерело вільних коштів в очікуванні стабілізації.
Нереалізовані збитки інвесторів ETF, короткострокових власників і фактор Strategy
Торгівля поблизу 64 981 долара залишає три ключові американські групи капіталу нижче точки беззбитковості, формуючи навіс пропозиції під час спроб зростання. За брокерськими оцінками, середня ціна входу власників спотових біткоїн-ETF у США становить близько 83 000 доларів, а короткострокові покупці останніх п'яти місяців мають середню реалізовану собівартість біля 75 000 доларів.
Корпоративні казначейства відчувають схожий тиск навколо тієї самої позначки 75 000 доларів. Компанія Strategy (MSTR), яка утримує 850 364 BTC і чиї акції 16 листопада впали на 7,70% до 103,03 долара, буде офіційно виключена з глобальних та американських індексів MSCI після закриття торгів 30 листопада, що здатне зумовити примусовий продаж акцій пасивними фондами на суму від 2 до 3 мільярдів доларів.
Календар ліквідності кінця року та матриця умовних сценаріїв ринку
Упродовж наступних трьох тижнів ринкова капіталізація цифрових активів проходитиме випробування рекордним IPO у сфері ШІ, публікацією інфляції PCE, ребалансуванням MSCI та грудневим засіданням ФРС.
IPO Anthropic на 64,4 мільярда доларів, жовтневий індекс PCE та засідання FOMC
Найближчою подією для ринків капіталу стане дебют Anthropic на Nasdaq Global Select Market під тікером ANT у четвер, 19 листопада, після визначення ціни ввечері 18 листопада. Згідно з оновленою формою S-1/A у SEC, компанія розміщує 825 мільйонів акцій класу A за ціною від 70,00 до 78,00 долара, залучаючи до 64,35–64,4 мільярда доларів у публічній пропозиції та ще 26,0 мільярда доларів приватного розміщення за участю Google і Nvidia при повністю розводненій оцінці до 1,4 трильйона доларів.
Слідом ідуть ключові макроподії: 25 листопада о 8:30 за східним часом Бюро економічного аналізу США (BEA) опублікує жовтневий ціновий індекс споживчих витрат (PCE), 30 листопада відбудеться виключення Strategy з індексів MSCI, а 8–9 грудня пройде підсумкове засідання FРС. Оскільки низка банків Уолл-стріт допускає додаткові кроки посилення у разі стійкої інфляції послуг, борговий ринок залишається головним орієнтиром.
Повернення ліквідності після IPO проти тестування рівнів реалізованої ціни
У конструктивному сценарії стабілізації попереднє резервування готівки під IPO змінюється зворотним припливом капіталу після розрахунків за акціями Anthropic — аналогічно до відновлення біткоїна після масштабного лістингу SpaceX (SPCX) на Nasdaq у червні 2026 року — особливо якщо часткове розблокування пакетів співробітників у перший день стримає спекулятивний перегрів акції. За умови помірного звіту PCE 25 листопада, зниження дохідності 10-річних облігацій нижче 5,0% і переходу CVD на Coinbase у зону чистої купівлі біткоїн може протестувати 73 000 доларів.
Натомість у стресовому сценарії перевищення прогнозу інфляції PCE закріпить очікування грудневого підвищення ставки та накладеться на пасивні розпродажі MSTR наприкінці місяця. Тоді ринок ризикує перевірити глибші інституційні рівні підтримки: зону 59 000 доларів, яку раніше окреслював Standard Chartered, а також діапазон 55 000–57 000 доларів поблизу сукупної реалізованої ціни мережі біткоїна за оцінками 10x Research.
Ключові запитання інвесторів про біржові потоки та макроекономічні тригери
Підсумок перевірених даних щодо реальних джерел тиску на вихідних та індикаторів, які допоможуть оцінити завершення фази примусових продажів.
Чи продавала Binance власний біткоїн у стакан для покриття жовтневого злому?
Наявні ончейн-записи та біржова статистика не містять підтверджень продажу власних резервів біткоїна біржею Binance на відкритому спотовому ринку. Переміщення 7 500 BTC із гаманця SAFU на немарковані адреси відповідає механіці позабіржових (OTC) свопів для відновлення балансів інших токенів, тоді як спотовий CVD від Anchorage Digital за 9–14 листопада засвідчує, що чистий продаж на Coinbase (-8 900 BTC) майже у 2,9 раза перевищив показник Binance (-3 100 BTC).
Чому обвал прискорився саме на вихідних, коли американські ETF не торгувалися?
Сім торгових сесій поспіль чистого відтоку зі спотових ETF США на суму 1,91 мільярда доларів виснажили буфери ліквідності маркетмейкерів і призвели до пробою 200-денної ковзної середньої ще в робочі дні. Коли продажі продовжилися у тонких книгах ордерів вихідного дня без арбітражної підтримки уповноважених учасників ETF, за 24 години спрацював каскад ліквідацій довгих позицій на 1,68 мільярда доларів.
Які показники підтвердять вичерпання інституційного тиску продавців?
Для відокремлення технічного відскоку від розвороту тренду варто відстежувати три супутні та відстаючі індикатори: перехід спотового CVD на Coinbase у стабільний плюс, припинення серії щоденних погашень у спотових біткоїн-ETF США та зниження дохідності 10-річних казначейських облігацій від позначки 5,14% після публікації звіту PCE 25 листопада.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.