L'abandon officiel de la politique de pilotage anticipé des taux (forward guidance) par la Réserve fédérale américaine redéfinit en profondeur la formation des prix sur les marchés mondiaux obligataires et d'actifs risqués. Pendant près de dix-huit ans après la crise financière mondiale, la banque centrale américaine balisait ses décisions bien avant chaque réunion du Comité fédéral de l'open market (FOMC), permettant aux contrats à terme de figer une probabilité de 95 % à 98 % et d'aboutir à des votes unanimes de 12 contre 0. Depuis l'entrée en fonction du président Kevin Warsh en mai 2026 et la suppression des engagements préalables sur la trajectoire du taux directeur, les salles de marché institutionnelles sont entrées dans l'ère du décompte individuel des voix : chaque discours de Christopher Waller, de John Williams ou du vice-président Philip Jefferson est scruté pour déterminer si la majorité penche vers une hausse de 50 points de base, une hausse de 25 points de base ou un statu quo.
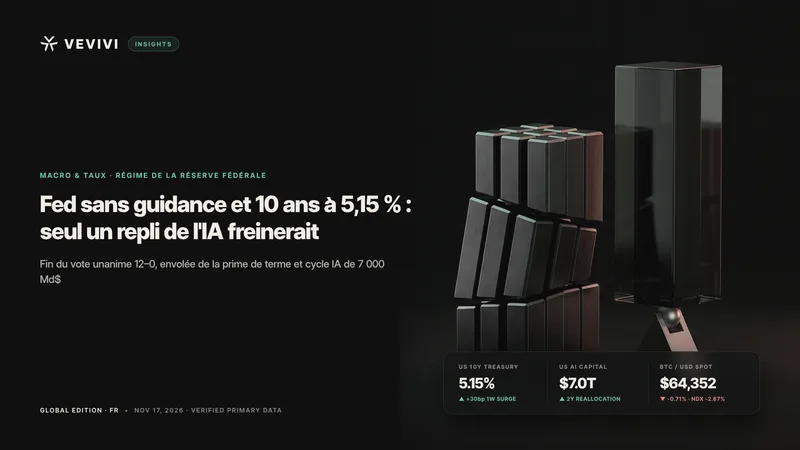
Cette rupture dans la gouvernance monétaire se conjugue à une inflation tenace au-dessus de la cible pour renchérir brutalement la partie longue de la courbe souveraine américaine. Selon les données officielles de la courbe des rendements au pair du Département du Trésor des États-Unis, le rendement des obligations à 10 ans a bondi de 30 points de base en une seule semaine — l'une de ses plus fortes tensions hebdomadaires depuis un an et demi — pour atteindre 5,15 % le 13 novembre 2026, avant d'évoluer autour de 5,12 % à 5,13 % le 16 novembre. Alors que l'inflation refuse de repasser sous le seuil des 3 %, l'analyse de Jim Bianco, président de Bianco Research, et les travaux du groupe de travail de la Réserve fédérale sur la productivité et l'emploi convergent vers un constat décisif : ni une désinflation spontanée ni un ralentissement conjoncturel ordinaire ne stopperont le resserrement ; seul un retournement du cycle d'investissement de 7 000 milliards de dollars consacré à l'intelligence artificielle (IA), via un effet de richesse négatif, pourrait contraindre la Fed à suspendre ses hausses de taux.
La fin de la forward guidance et l'avènement du décompte des votes au FOMC
La mutation institutionnelle majeure impulsée par Kevin Warsh réside dans le passage d'une communication centralisée autour du président à une véritable délibération collégiale. Les communiqués officiels de la Réserve fédérale illustrent l'effritement rapide de l'unanimité : alors que le FOMC du 16 septembre 2026 avait relevé la fourchette cible des fonds fédéraux de 25 points de base à 3,75 %–4,00 % par 12 voix contre 0, la décision du 28 octobre 2026 de maintenir les taux à 3,75 %–4,00 % a été adoptée par 10 voix contre 2, la gouverneure Lisa D. Cook et la présidente de la Fed de Cleveland Beth M. Hammack ayant voté pour un relèvement immédiat de 25 points de base. En l'absence de consigne préalable du président, les interventions divergentes des gouverneurs contraignent désormais les marchés de swaps à aborder les réunions avec des probabilités partagées de 30 %–40 % contre 60 %–70 %.
De l'unanimité à 12 contre 0 aux scrutins partagés de la Banque d'Angleterre et du Japon
À l'échelle internationale, le fractionnement des votes monétaires marque un retour à la norme des grandes banques centrales plutôt qu'une anomalie. En août 2025, le Comité de politique monétaire de la Banque d'Angleterre avait enregistré un scrutin initial tripartite inédit de 4–4–1 — quatre voix pour une baisse de 25 points de base, quatre pour un maintien à 4,25 % et une voix pour une baisse de 50 points de base — nécessitant un second tour tranché à 5 contre 4, suivi de nouveaux votes serrés à 5 contre 4 en novembre et décembre 2025. De même, la Banque du Japon a connu des scrutins historiques à 5 contre 4 ainsi que des dissidences à 6 contre 3 et 7 contre 2 lors de son cycle de normalisation de 2026 vers 1,25 %, tandis que la Banque centrale européenne ne divulgue aucun décompte individuel. Pour les opérateurs obligataires américains habitués depuis dix-sept ans à une parole monolithique, cet apprentissage engendre toutefois une prime de volatilité élevée.
Des probabilités bidirectionnelles avant le FOMC de décembre et un coût de couverture accru
Privés de trajectoire préétablie vers un taux terminal fixe, les marchés de taux réévaluent brusquement la courbe à chaque statistique mensuelle de prix ou prise de parole officielle. Au lieu d'une certitude proche de 98 % à l'approche de l'échéance de décembre, les gérants institutionnels doivent intégrer simultanément l'hypothèse d'une pause, d'une hausse de 25 points de base et de discussions sur 50 points de base, ce qui renchérit le coût de couverture des portefeuilles macro à effet de levier et des lignes de crédit d'entreprise.
Les ressorts structurels de l'envolée de la prime de terme américaine à 10 ans
La décomposition des rendements nominaux du Trésor entre anticipations de taux courts et prime de terme — selon le modèle Adrian, Crump et Moench (ACM) de la Réserve fédérale de New York — confirme que la tension obligataire provient avant tout d'un gonflement de la prime de risque de durée. La prime de terme mesure la rémunération supplémentaire exigée par les investisseurs pour détenir des titres longs face à l'incertitude entourant l'inflation et la politique monétaire. Lorsque la banque centrale réaffirme sa cible de 2 % alors que la dynamique des prix demeure ancrée au-dessus de 3 %, les acheteurs de dette souveraine exigent une décote structurelle sur les échéances à 10 et 30 ans.
Une inflation persistante au-dessus de trois pour cent face à la cible officielle de deux pour cent
Les statistiques publiées le 10 novembre 2026 par le Bureau des statistiques du travail des États-Unis (BLS) attestent la résistance des pressions inflationnistes. L'indice des prix à la consommation (CPI-U) a progressé de 0,4 % sur un mois en données corrigées des variations saisonnières en octobre 2026 après un bond de 0,6 % en septembre et de 0,4 % en août, tandis que l'inflation sous-jacente hors alimentation et énergie a affiché une hausse mensuelle de 0,3 % pour le troisième mois consécutif, soit un rythme annualisé proche de 3,7 %. Le logement a augmenté de 0,3 % sur le mois, représentant plus de 30 % de la hausse globale, les tarifs de l'électricité ont grimpé de 0,9 % et le marché de l'emploi est resté solide avec un taux de chômage à 4,1 % et 165 000 créations nettes de postes en octobre. Cette discordance entre statistiques vigoureuses et discours partagés alimente directement la hausse de la prime de terme.
Pourquoi un rendement supérieur à cinq pour cent constitue une caractéristique du nouveau régime
Fait marquant, au cours de la semaine même où le rendement à 10 ans s'est tendu de 30 points de base jusqu'à 5,15 %, l'indice S&P 500 a progressé de 2,5 %, ignorant temporairement le choc obligataire. La vigueur de la croissance nominale, de la consommation et des dépenses d'investissement montre que l'économie américaine supporte jusqu'ici un loyer de l'argent à long terme supérieur à 5 %. Dès lors, le redressement de la prime de terme n'apparaît pas comme un dysfonctionnement technique, mais comme une caractéristique structurelle d'un régime macroéconomique non balisé, qui ne se résorberait qu'en cas d'apaisement durable des données d'inflation.
La réallocation de 7 000 milliards de dollars vers l'IA et l'effet de richesse négatif
Puisque l'inflation ne reflue pas vers 2 % et que l'activité réelle ne ralentit pas d'elle-même, le seul catalyseur susceptible d'interrompre le resserrement de la Réserve fédérale réside dans une contraction patrimoniale pesant sur la demande globale. Ce diagnostic rejoint directement le discours d'ouverture prononcé le 16 novembre 2026 par Kevin Warsh lors de la conférence du groupe de travail sur la productivité et l'emploi organisée avec la Fed de San Francisco. Présentant trois scénarios macroéconomiques liés à l'IA, Warsh a explicitement averti qu'une déception sur les rendements attendus, après d'immenses investissements et gains boursiers, pourrait entraîner une chute des valorisations d'actions, un ralentissement économique et une hausse du chômage — faisant écho au Rapport sur la stabilité financière publié le 13 novembre 2026 par la Réserve fédérale, qui classe une correction des actifs liés à l'IA et l'endettement des centres de données en tête des risques systémiques.
Pourquoi seul un décrochage des valeurs de l'IA peut interrompre les hausses de taux
Lors de l'entretien organisé à la Fed de San Francisco, Marc Andreessen, cofondateur d'Andreessen Horowitz et coprésident du groupe de travail, a souligné que le secteur privé et le système financier américains avaient réorienté environ 7 000 milliards de dollars vers l'IA au cours des deux dernières années — une mobilisation de capitaux dépassant historiquement l'ampleur du programme Apollo. Comme la dynamique d'investissement et la consommation des ménages aisés reposent largement sur cette richesse boursière, la séance du 16 novembre en a offert une illustration immédiate : sur fond d'inquiétudes autour des marges technologiques, NVIDIA a cédé 4,12 % à 156,14 dollars (3 760 milliards de dollars de capitalisation), le Nasdaq-100 a reculé de 2,67 % à 27 197,15 points, le S&P 500 a perdu 1,92 % à 7 416,59 points et le taux à 10 ans s'est légèrement détendu vers 5,12 %. Seule une rupture prolongée du thème de l'IA déclenchant un effet de richesse négatif mettrait véritablement en cause la poursuite des hausses de taux.
Déflation technologique contre inflation des secteurs réglementés et moratoires sur les centres de données
L'économie politique américaine complique davantage la diffusion des gains de productivité. Marc Andreessen a opposé les secteurs rapides et concurrentiels — tels que l'électronique grand public, où le progrès technique fait chuter les prix — aux secteurs lents et fortement réglementés comme la santé (déjà près de 20 % du PIB américain), l'éducation, le logement et l'administration publique, où quotas réglementaires, restrictions d'offre et subventions à la demande bloquent légalement la mutation technologique et entretiennent l'inflation des services. Parallèlement, l'ancienne secrétaire américaine au Commerce Gina Raimondo a souligné que la crainte d'une disparition de 10 à 13 millions d'emplois administratifs et de tensions électriques avait conduit les électeurs à approuver la grande majorité des moratoires locaux sur les centres de données lors des scrutins du 3 novembre 2026 — parmi 47 référendums locaux recensés en 2026 — s'ajoutant à des délais d'autorisation de sept ans dans les semi-conducteurs et au durcissement des contrôles américains à l'exportation de puces.
Implications multi-actifs et scénarios conditionnels pour les portefeuilles mondiaux
La coexistence d'un rendement souverain à 5,15 % et d'un FOMC sans pilotage anticipé impose aux investisseurs institutionnels une grille de lecture conditionnelle stricte. Même si les grandes introductions en bourse attendues dans l'IA s'effectuent en deçà du seuil spéculatif de 2 000 milliards de dollars — facilitant leur digestion initiale — la contrainte exercée par les taux d'actualisation demeure entière.
Scénario central de poursuite du resserrement contre scénario de correction des valorisations de l'IA
Dans le scénario central de résilience, les dépenses d'infrastructure en IA et la solidité de l'emploi continuent d'absorber des taux longs supérieurs à 5 % tandis que l'inflation sous-jacente reste au-dessus de 3 %, laissant aux membres restrictifs du FOMC la latitude d'imposer de nouvelles hausses de 25 points de base en décembre et début 2027. Dans le scénario alternatif d'effet de richesse négatif, la lenteur du passage des entreprises de la simple recherche vers des flux de travail agentiques, les moratoires municipaux sur les centres de données et les restrictions d'exportation provoquent une dévalorisation du pôle de 7 000 milliards de dollars de l'IA, faisant refluer les rendements longs et interrompant le cycle de resserrement monétaire.
Canaux de transmission vers les grandes capitalisations technologiques, la durée souveraine et le Bitcoin
Les actifs numériques se situent directement au croisement des taux réels souverains et de la liquidité technologique. Évoluant à 64 352 dollars le 17 novembre 2026 (06:41 UTC), le Bitcoin subit à court terme la concurrence de rendements sans risque du Trésor américain compris entre 4,88 % à deux ans et 5,15 % à dix ans, qui relèvent le coût d'opportunité pour la réserve de cash institutionnelle. Si un repli marqué des valeurs de l'IA déclenchait un effet de richesse négatif, la mécanique inter-marchés suggère d'abord un ajustement de liquidité corrélé aux valeurs du Nasdaq, avant qu'une détente des taux longs et une suspension du resserrement de la Fed ne réactivent l'attrait des actifs numériques rares non souverains.
Questions clés des investisseurs institutionnels
Pourquoi l'abandon de la forward guidance fait-il monter la prime de terme à dix ans ?
La forward guidance comprime la volatilité obligataire en engageant la banque centrale sur une trajectoire de taux lisible sur plusieurs trimestres. Sa disparition en période d'inflation supérieure à 3 % oblige les investisseurs à intégrer une forte dispersion des votes — entre maintien, hausse de 25 points de base et hausse de 50 points de base — parmi douze membres autonomes du FOMC, ce qui les conduit à exiger une prime de terme accrue pour détenir des obligations à 10 et 30 ans.
Comment un repli boursier de l'IA peut-il stopper les hausses de taux malgré une inflation élevée ?
La politique monétaire réagit autant à la demande globale anticipée et aux conditions financières qu'aux indices de prix passés. Après la réorientation de 7 000 milliards de dollars vers l'écosystème américain de l'IA en deux ans, une chute durable des cours amputerait le patrimoine des ménages, freinerait la consommation et gèlerait l'investissement productif, obligeant la Réserve fédérale à suspendre ses hausses de taux face au ralentissement économique avant même un retour de l'inflation à 2 %.
Quel est l'impact des moratoires locaux sur les centres de données et des restrictions sur les puces ?
Les moratoires municipaux adoptés dans des dizaines de collectivités américaines allongent les délais de raccordement électrique et de construction d'infrastructures, tandis qu'un blocage excessif des exportations de semi-conducteurs risque d'affaiblir les économies d'échelle des fondeurs américains juste avant que le déploiement massif d'agents autonomes en entreprise ne fasse bondir la demande intérieure de calcul.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqué ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.