تمر أسواق رأس المال العالمية في منتصف نوفمبر 2026 بنقطة تقاطع حاسمة بين استمرار تشدد العوائد السيادية الأمريكية وتسارع دمج البنية التحتية المالية القائمة على السلسلة داخل الأطر التنظيمية الرسمية. فبينما يستقر عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5.15% وفق بيانات الاحتياطي الفيدرالي H.15 وقاعدة بيانات FRED في سانت لويس، ويتراجع مؤشر S&P 500 بنسبة 1.92% إلى 7,416.59 نقطة، يتماسك سعر BTC قرب 64,370 دولاراً ويتداول ETH حول 1,820.35 دولاراً في اختبار واضح لمرونة الأصول الرقمية أمام تصحيح الأسهم.
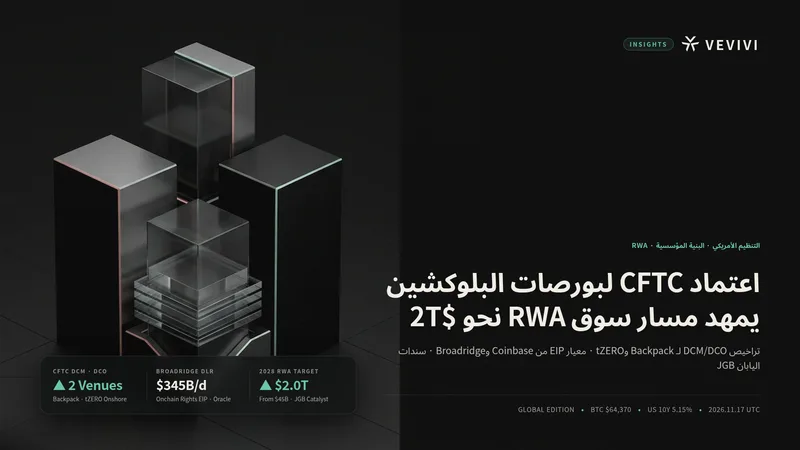
وخلف تحركات الأسعار قصيرة الأجل، تزامنت في 16 نوفمبر 2026 ثلاثة تحولات تنظيمية ومؤسسية كبرى امتدت بين واشنطن ونيويورك وطوكيو. فقد اعتمدت هيئة تداول السلع الآجلة الأمريكية CFTC بقيادة رئيسها مايكل سيليغ أول تراخيص فيدرالية لبورصات المشتقات DCM وغرف المقاصة DCO المبنية على معمارية البلوكشين لكل من Backpack وtZERO، وأصدرت Coinbase وBroadridge معياراً تقنياً مفتوحاً عبر مقترح تحسين إيثريوم EIP مع أوراكل بيانات لإشعارات المساهمين، فيما توقع بنك Standard Chartered أن يسهم ترميز السندات الحكومية اليابانية JGB في دفع سوق الأصول الحقيقية المرمزة RWA عالمياً إلى 2 تريليون دولار بحلول نهاية 2028.
قراءة معمقة في موافقة CFTC المزدوجة لبورصات وغرف مقاصة البلوكشين
للمرة الأولى في تاريخ الرقابة الفيدرالية الأمريكية على المشتقات، منحت هيئة CFTC تراخيص تشغيل لمنصات توظف تقنية البلوكشين في كل من مطابقة الأوامر وتسوية المقاصة المركزية. ويمثل هذا القرار انتقالاً عملياً نحو استعادة السيولة واكتشاف الأسعار في العقود الدائمة من المنصات الخارجية إلى ولاية قضائية أمريكية خاضعة للإشراف الفيدرالي المباشر.
دفتر الأوامر العالمي الموحد والهامش المتقاطع لدى Backpack
وفق البيانات الرسمية وسجلات CFTC، سجلت الهيئة شركة TLD Clearing, Inc. العاملة تحت اسم Backpack Clearing كمنظمة مقاصة مشتقات DCO في 13 نوفمبر 2026، ثم اعتمدت شركة TLD Markets, Inc. العاملة تحت اسم Backpack Exchange كسوق عقود معينة DCM في 16 نوفمبر 2026. وبقيادة رئيس وحدة الولايات المتحدة مارك ويتجن، الرئيس السابق بالإنابة لهيئة CFTC، وعضوية مايكل بيووار الرئيس السابق بالإنابة لهيئة SEC في مجلس الإدارة، باتت المؤسسة تمتلك الغطاء التنظيمي الكامل لدورة التداول والتسوية.
ويتيح هذا الترخيص المزدوج مزايا هيكلية تتجاوز عقود الآجل النقدية التقليدية ذات تواريخ الاستحقاق المحددة. فاستناداً إلى حضور دولي يشمل أكثر من 150 ولاية قضائية وحجم تداول تراكمي يتجاوز 450 مليار دولار، تخطط Backpack لإتاحة عقود دائمة بالرافعة المالية على مدار الساعة 24/7 للمشاركين في الولايات المتحدة، مع قبول الضمانات بالعملات النقدية والأصول الرقمية وتفعيل الهامش المتقاطع عبر المراكز والوصول إلى دفتر أوامر عالمي موحد، مع تطبيق تدريجي يخضع لمتطلبات فصل أموال العملاء لدى وسطاء العقود الآجلة FCM والالتزام بالمبادئ الأساسية الـ 23 لهيئة CFTC.
توسع البنية المؤسسية لشركة tZERO ومخاطر غياب التشريع البرلماني
بالتوازي مع ذلك، أظهر إفصاح Rule 425 المقدم إلى قاعدة EDGAR التابعة لهيئة SEC من شركة FG Imperii Acquisition Corp. المدرجة في ناسداك تحت الرمز FGII بتاريخ 16 نوفمبر 2026 حصول مجموعة tZERO على اعتماد tZERO DCM, LLC كبورصة مشتقات منظمة، استكمالاً لتسجيل tZERO DCO, LLC في 16 أكتوبر 2026. ويحقق هذا الإنجاز أول مستهدف مرحلي في صفقة الاندماج المقترحة مع FGII البالغة قيمتها السوقية نحو 292.29 مليون دولار، كما يوسع نموذج البنية التحتية كخدمة IaaS الموجه للمؤسسات المالية بجانب وحدات الوساطة ATS ووكيل نقل الملكية المسجلة لدى SEC.
غير أن الاعتماد على التوجيهات التنفيذية وحدها يظل محفوفاً بتحديات تشريعية مستقبلية. فبعد إقرار مشروع قانون هيكلة السوق CLARITY Act في مجلس النواب بأغلبية 294 مقابل 134 صوتاً وتعثره في تصويت إنهاء النقاش بمجلس الشيوخ عند 49 مقابل 50 صوتاً، يرتكز التنسيق الحالي بدرجة كبيرة على مبادرة Project Crypto المشتركة بين رئيس SEC بول أتكينز ورئيس CFTC مايكل سيليغ. ورغم أن انخراط مؤسسات وول ستريت العميق يجعل التراجع الشامل صعباً، فإن غياب قانون ملزم يترك اللوائح الإدارية عرضة لقيود المخصصات المالية أو قانون المراجعة البرلمانية CRA مع انعقاد الكونغرس الـ 120 في يناير 2027.
معيار Coinbase وBroadridge المفتوح لحقوق المساهمين وأوراكل البيانات
في حين تعالج تراخيص CFTC بنية سوق المشتقات، واجه سوق الأسهم المرمزة عائقاً مؤسسياً مختلفاً يتمثل في انقطاع الصلة بين ملكية الرمز على السلسلة وحقوق الحوكمة المؤسسية. وفي 16 نوفمبر 2026، أعلنت Coinbase المدرجة تحت الرمز COIN بسعر 119.84 دولاراً وقيمة سوقية 31.73 مليار دولار بالتعاون مع Broadridge المدرجة تحت الرمز BR بسعر 195.24 دولاراً وقيمة سوقية 22.08 مليار دولار إطلاق معيار تقني مفتوح يربط إفصاحات الشركات مباشرة بالمحافظ الرقمية.
معالجة فجوة الحوكمة عبر إشعارات إجراءات الشركات المرتبطة بالرمز
عانت النماذج السابقة للأسهم المرمزة الصادرة عن أطراف ثالثة من تجميد الأسهم الأساسية لدى أمناء الحفظ دون إيصال إشعارات توزيعات الأرباح أو تجزئة الأسهم أو عروض الاستحواذ أو جداول الجمعيات العمومية إلى محافظ المستثمرين النهائيين. وقد دفع هذا الخلل أكثر من 67 شركة مدرجة إلى رفض الرموز الصادرة دون موافقة المصدر، كما دفع شركات أمريكية كبرى إلى الانسحاب من بيئات التداول التجريبية للأسهم المرمزة.
وصُمم معيار Onchain Rights المنشور بترخيص مفتوح CC0 عبر موقع OnchainRights.org والمقدم كمسودة مقترح تحسين إيثريوم EIP ليسمح للشركة المصدرة أو وكيل نقل الملكية المعتمد بنشر إشعارات إجراءات الشركات مباشرة على عقد الرمز نفسه. وبدلاً من إعادة إدخال البيانات عبر سلاسل متفرقة من جهات الإيداع وأمناء الحفظ ومزودي البيانات، تستطيع المحافظ وشركات الوساطة ومنصات الحفظ على شبكة Ethereum وشبكات الطبقة الثانية المتوافقة مع EVM مثل Base قراءة الإشعار الموثق ذاته في اللحظة نفسها.
توظيف خبرة تسوية 345 مليار دولار يومياً وحدود المرحلة الأولى
بالتزامن مع نشر المعيار، أطلقت Broadridge خدمة أوراكل بيانات مساندة تُمكّن المؤسسات المشاركة من إثبات توزيع إشعارات المساهمين بصورة مجمعة وقابلة للتحقق التنظيمي. وتستند هذه الأداة إلى البنية التشغيلية الضخمة لشركة Broadridge التي تعالج أكثر من 8 مليارات مراسلة استثمارية سنوياً وتدعم تداولات يومية تتجاوز 18 تريليون دولار في الأوراق المالية التقليدية والمرمزة، فضلاً عن تسوية أكثر من 345 مليار دولار يومياً — بإجمالي 7.6 تريليون دولار في أكتوبر 2026 — عبر منصتها لاتفاقيات إعادة الشراء الموزعة DLR.
ومن الضروري التمييز بدقة بين المرحلة الأولى والمرحلة الثانية لهذا المعيار. فوفق الوثائق الفنية في OnchainRights.org، تقتصر المرحلة الأولى على توحيد نشر الإشعارات وإثبات وصولها لحالات الأرباح والتجزئة والاندماج واجتماعات المساهمين، بينما يستمر تقديم أصوات الوكالة وصرف التدفقات النقدية عبر القنوات التنظيمية المعتمدة للوسطاء وأمناء الحفظ مثل نظام ProxyVote التابع لشركة Broadridge، على أن يُطوَّر التصويت المباشر عبر العقود الذكية في المرحلة الثانية.
توقعات Standard Chartered بنمو سوق RWA إلى 2 تريليون دولار بدعم السندات اليابانية
إلى جانب التطورات التنظيمية الأمريكية، بدأت أسواق الدين السيادي في آسيا اختبار نقل السندات الحكومية طويلة الأجل إلى شبكات البلوكشين. ففي تقرير صادر بتاريخ 16 نوفمبر 2026، أكد جيفري كندريك، الرئيس العالمي لأبحاث الأصول الرقمية في بنك Standard Chartered، توقعه بنمو سوق الأصول الحقيقية المرمزة RWA عالمياً — باستثناء العملات المستقرة — من نحو 45 مليار دولار حالياً إلى 2 تريليون دولار بنهاية عام 2028.
تجاوز حاجز 13 مليار دولار في أذون الخزانة القصيرة نحو الديون السيادية الطويلة
يتوزع مستهدف 2 تريليون دولار الذي وضعه Standard Chartered لنهاية 2028 على أربعة محاور رئيسية تشمل 750 مليار دولار في صناديق سوق النقد المرمزة، و750 مليار دولار في الأسهم المدرجة المرمزة، و250 مليار دولار في الصناديق الاستثمارية، و250 مليار دولار موزعة بين الائتمان الخاص والسلع وسندات الشركات والعقارات، مع توقع استحواذ شبكة Ethereum على النصيب الأكبر من عمليات التسوية، بينما يُتوقع نمو العملات المستقرة بشكل منفصل إلى 2 تريليون دولار بحلول عام 2030.
وحتى الآن، تركزت الديون الحكومية المرمزة بصورة شبه كاملة في أذون الخزانة الأمريكية قصيرة الأجل بنحو 13 مليار دولار مقابل أقل من مليار دولار للديون الحكومية خارج الولايات المتحدة، مع غياب شبه تام للسندات السيادية طويلة الأجل. ومن هنا تكتسب خطوة وزارة المالية اليابانية — التي تدير ثالث أكبر سوق للسندات الحكومية عالمياً — بعقد أول اجتماع لمجموعة دراسة ترميز السندات الحكومية JGB في 8 أكتوبر 2026 لبحث تغليف السندات القائمة أو الإصدار المباشر على السجلات الموزعة أو النموذج الهجين أهمية استراتيجية قادرة على تحفيز سباق سيادي مماثل.
تحريك ضمانات سوق ريبو بقيمة 1.57 تريليون دولار وضوابط التمويل اللامركزي المؤسسي
تتحرك المؤسسات المالية اليابانية الخاصة في الاتجاه ذاته بسرعة لافتة؛ إذ وقعت Progmat وDigital Asset في نوفمبر 2026 مذكرة تفاهم بالتوازي مع اختبارات تشارك فيها مجموعة MUFG لتطوير سندات حكومية يابانية مرمزة tJGB تدعم تسوية اتفاقيات إعادة الشراء على مدار الساعة 24/7 في سوق الريبو الياباني البالغ حجمه نحو 250 تريليون ين، أي ما يعادل قرابة 1.57 تريليون دولار عند سعر صرف 159.22 يناً للدولار. ومع اقتراب إطلاق المشروع التجريبي للسندات الحكومية الرقمية البريطانية DIGIT مطلع 2027، فإن إثبات خفض تكاليف التسوية وسهولة نقل الضمانات في طوكيو قد يشجع وزارات الخزانة الكبرى الأخرى على تبني مسار مماثل.
ومع ذلك تفرض القراءة المتوازنة التوقف عند مخاطر التنفيذ؛ فخطة وزارة المالية اليابانية لم تحسم بعد اختيار شبكة البلوكشين أو الجدول الزمني للإصدار، ولا تزال مبادرات القطاع الخاص في طور الاتفاقيات التجريبية. كما أن استمرار مخاطر الاختراقات البرمجية في بروتوكولات التمويل اللامركزي المفتوحة يعني أن توظيف السندات السيادية المرمزة كضمانات سيتركز مبدئياً داخل منصات التمويل اللامركزي المؤسسي المرخصة الخاضعة لضوابط التحقق من الهوية والحفظ المنظم.
تكامل البنية السوقية وانعكاسات بيئة الفائدة المرتفعة على المحافظ المؤسسية
عند قراءة هذه التطورات الثلاثة ضمن إطار تحليلي واحد، يتضح أن تبني المؤسسات للأصول الرقمية ينتقل من مجرد صناديق التداول الفورية إلى تحديث البنية التحتية الأساسية لأسواق المال عبر غرف المقاصة المنظمة وحوكمة المساهمين والضمانات السيادية طويلة الأجل.
الترابط بين المقاصة المحلية والحوكمة القابلة للتحقق والضمانات السيادية
لطالما واجهت المؤسسات المالية ثلاث عقبات رئيسية أمام نقل عملياتها إلى السلسلة وهي مخاطر الطرف المقابل في منصات المشتقات الخارجية، والغموض القانوني المحيط بحقوق حاملي الأسهم المرمزة، ومحدودية الأصول السيادية طويلة الأجل القابلة للاستخدام كضمانات. وتعالج تراخيص CFTC لمنصتي Backpack وtZERO العقبة الأولى، بينما يعالج معيار EIP وأوراكل البيانات من Coinbase وBroadridge العقبة الثانية، وتفتح مبادرة السندات اليابانية JGB الباب أمام معالجة العقبة الثالثة.
ورغم أن بقاء عائد الخزانة الأمريكية لعشر سنوات عند 5.15% يضغط تقييمات الأصول عالية المخاطر على المدى القريب، فإن اقتراب ذروة أسعار الفائدة يرفع في المقابل القيمة التشغيلية للأصول السيادية المدرة للعائد والقابلة للتسوية الفورية على مدار الساعة. لذلك تتجه المؤسسات التي تحتفظ بقدر كبير من السيولة النقدية الجاهزة نحو البنى القادرة على دمج السندات المرمزة كضمانات هامش متقاطع أمام عقود المشتقات المنظمة ضمن استراتيجيات تداول الفروق السعرية عالية الكفاءة الرأسمالية.
المؤشرات التنظيمية والتشغيلية الأهم للمتابعة حتى مطلع 2027
خلال الفصول المقبلة، سيتحدد مسار السوق بناءً على ثلاثة معايير تنفيذية قابلة للقياس. يتمثل المعيار الأول في موعد الإطلاق الفعلي لأول العقود المدرجة لدى Backpack US وtZERO DCM ونسب خصم الضمانات الرقمية المعتمدة لدى وسطاء FCM، بينما يتمثل المعيار الثاني في وتيرة تبني المحافظ الكبرى والشركات المدرجة لمسودة معيار Onchain Rights تمهيداً للانتقال إلى المرحلة الثانية للتصويت المباشر على السلسلة.
أما المعيار الثالث فيرتبط بتوازنات الكونغرس الأمريكي الـ 120 في يناير 2027 بالتزامن مع أحجام التسوية الفعلية في تجربتي DIGIT البريطانية وtJGB اليابانية. وبدلاً من التعامل مع تقلبات الأسعار اليومية باعتبارها مجرد مؤشر متأخر، فإن مراقبة العقود المفتوحة في غرف المقاصة المنظمة وحجم تسويات RWA الفعلي ستقدم الإشارة الأدق لوجهة السيولة المؤسسية.
أسئلة وإجابات محورية للمستثمرين المؤسسيين
كيف تختلف تراخيص DCM وDCO الصادرة عن CFTC لمنصتي Backpack وtZERO عن تسجيل منصات التداول الرقمية المعتاد؟
بخلاف تراخيص تحويل الأموال على مستوى الولايات أو تسجيلات الوساطة الفورية، يمنح ترخيص سوق العقود المعينة DCM صفة بورصة مشتقات فيدرالية ملزمة بتطبيق 23 مبدأ أساسياً من مبادئ CFTC، بينما يمنح تسجيل منظمة مقاصة المشتقات DCO صفة غرفة مقاصة مركزية تتولى تحصيل الهوامش وإدارة مخاطر التعثر. ويتيح الجمع بين الترخيصين عبر معمارية البلوكشين تشغيل التداول والمقاصة المتكاملة على مدار الساعة تحت رقابة فيدرالية أمريكية مباشرة.
هل يتيح معيار Onchain Rights من Coinbase وBroadridge التصويت الفوري واستلام الأرباح النقدية مباشرة عبر السلسلة في مرحلته الحالية؟
ليس في المرحلة الأولى؛ فبحسب المواصفات الفنية المنشورة على موقع OnchainRights.org، تركز مسودة EIP الحالية وأوراكل بيانات Broadridge على توحيد عرض إشعارات إجراءات الشركات مثل الأرباح وتجزئة الأسهم والاندماجات والجمعيات العمومية داخل المحافظ وإثبات توزيعها إجمالياً. أما إرسال أصوات الوكالة وتسوية المدفوعات النقدية فيستمران عبر أنظمة الوسطاء وأمناء الحفظ المنظمة مثل ProxyVote، في حين يُستهدف التصويت المباشر على السلسلة في المرحلة الثانية.
هل يشمل توقع Standard Chartered بوصول سوق RWA إلى 2 تريليون دولار بنهاية 2028 القيمة السوقية للعملات المستقرة؟
لا يشملها؛ إذ يستثني تقرير Standard Chartered العملات المستقرة صراحةً من مستهدف 2 تريليون دولار للأصول الحقيقية المرمزة بنهاية 2028، والذي يتألف من 750 مليار دولار لصناديق سوق النقد، و750 مليار دولار للأسهم المدرجة، و250 مليار دولار للصناديق الاستثمارية، و250 مليار دولار للائتمان الخاص والسلع وسندات الشركات والعقارات، بينما تُقدَّر العملات المستقرة في توقع منفصل بنحو 2 تريليون دولار بحلول عام 2030.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.