في كل يوم أربعاء خلال الفترة الممتدة من 12 يونيو إلى 31 ديسمبر 1968، اتخذت بورصة نيويورك (NYSE) إجراءً استثنائياً بإغلاق قاعة التداول بالكامل طوال اليوم. لم يكن ذلك التوقف ناتجاً عن غياب المشترين أو ضعف الطلب، بل عن اختناق تشغيلي حاد في تسوية الصفقات الورقية؛ إذ عجزت أنظمة التسليم اليدوي لشهادات الأسهم المطبوعة عن مواكبة الطفرة المفاجئة في أحجام التداول، مما راكم معاملات غير مسواة تجاوزت قيمتها 4 مليارات دولار في المكاتب الخلفية. وتشير السجلات التاريخية لهيئة الأوراق المالية والبورصات الأمريكية (SEC) إلى أن نحو 160 شركة وساطة عضواً في بورصة نيويورك أفلست أو اندمجت أو صُفّيت أعمالها جراء تلك الأزمة، وهو ما أفضى مباشرة في عام 1973 إلى تأسيس شركة الإيداع والائتمان (DTC)، النواة الأساسية لمؤسسة الإيداع والمقاصة الأمريكية الحالية (DTCC).
وبعد مرور ثمانية وخمسين عاماً، وفي نوفمبر 2026 تحديداً، تستعد البورصة ذاتها التي اضطرت يوماً للإغلاق الأسبوعي بسبب تكدس الدفاتر الورقية لإطلاق البنية التحتية المعاكسة تماماً: تداول متواصل للأوراق المالية المرمزة على مدار 24 ساعة طوال 365 يوماً في السنة. ففي 2 نوفمبر 2026، أعلنت بورصة نيويورك توسيع شبكة شركائها من وكلاء التسجيل ونقل الملكية لمنصتها المرتقبة للأسهم المرمزة لتصل إلى ست مؤسسات. اللافت أن ثلاثاً من الشركات الأربع المنضمة حديثاً ليست شركات ناشئة في قطاع العملات المشفرة، بل مؤسسات عريقة في وول ستريت تتولى منذ عقود إدارة السجلات الرسمية لمساهمي كبرى الشركات الأمريكية المدرجة. وكما أوقفت طاقة استيعاب الدفاتر حركة السوق في عام 1968، فإن السيطرة القانونية على سجل المساهمين الرسمي تحدد اليوم من يمتلك مفتاح تشغيل أسواق المال المتواصلة على شبكات البلوكتشين.
لماذا استقطبت بورصة نيويورك عمالقة سجلات المساهمين أولاً
لا يمثل توسيع شبكة شركاء بورصة نيويورك مجرد تعاون تقني عابر، بل يعكس استراتيجية مدروسة لاستقطاب الشركات المصدرة للأسهم بصورة قانونية مباشرة. فبينما تتجه البورصات التقليدية إلى تمديد ساعات عملها وتحديث بنية ما بعد التداول في آن واحد، أثبتت التجارب الأخيرة أن ترميز الأسهم الأمريكية لا يمكن أن يكتسب سيولة مؤسسية مستدامة دون موافقة الشركات المدرجة نفسها.
ستة وكلاء تسجيل يغطون 99% من شركات مؤشر S&P 500
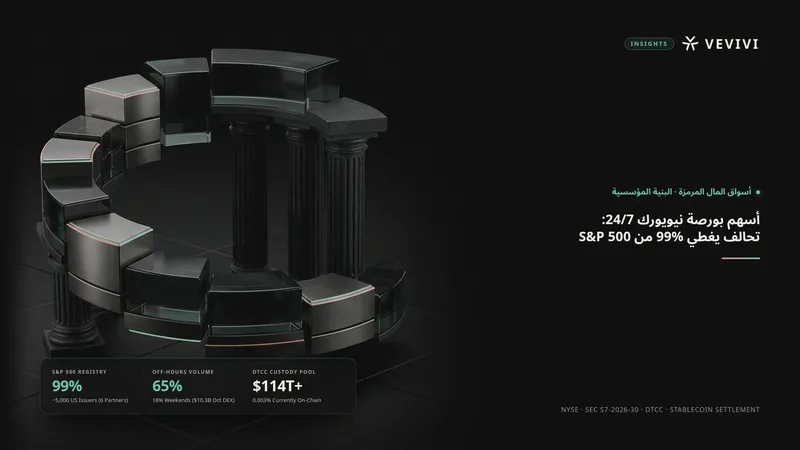
وفقاً لإعلان بورصة نيويورك الصادر في 2 نوفمبر، انضمت كل من Broadridge Financial Solutions وComputershare وEquiniti، إلى جانب شركة الترميز الرقمية Superstate، إلى الشريكين السابقين Securitize وtZERO لتشكيل منظومة تضم ستة وكلاء تسجيل ونقل ملكية يدعمون منصة الأوراق المالية المرمزة قيد الإعداد. وتكمن الأهمية الكبرى في أن المؤسسات التقليدية الثلاث — Broadridge وComputershare وEquiniti — تدير مجتمعة سجلات المساهمين وأنظمة التصويت لما يقرب من 5,000 شركة مساهمة عامة مدرجة في الولايات المتحدة، بما يشمل نحو 99% من الشركات المدرجة ضمن مؤشر S&P 500.
تستهدف منصة بورصة نيويورك، التي كُشف عن ملامحها الأولى في يناير 2026، إتاحة التداول على مدار الساعة، والتسوية الفورية، وتنفيذ الأوامر الجزئية المقومة بمبالغ الدولار الأمريكي، والتمويل عبر العملات المستقرة، مع ضمان القابلية الكاملة للاستبدال المتبادل مع الأسهم التقليدية بحيث يحتفظ حاملو الوحدات المرمزة بحقوق التوزيعات النقدية والتصويت ذاتها. وبالتوازي مع ذلك، تتأهب كل من بورصة Nasdaq ومنصة NYSE Arca الإلكترونية لإطلاق نظام التداول الممتد لمدة 23 ساعة يومياً على مدار خمسة أيام في الأسبوع (23/5) اعتباراً من 6 ديسمبر 2026، بدءاً من الجلسة المسائية ليوم الأحد عند الساعة التاسعة مساءً بتوقيت شرق الولايات المتحدة، مما يؤكد أن التحول نحو السوق الدائمة يسير عبر مسارين متزامنين: تمديد ساعات البورصات القائمة وبناء منصات تسوية أصلية على السلسلة.
رفض الشركات للترميز دون موافقتها وصفقة استحواذ Bullish على Equiniti بقيمة 4.2 مليار دولار
جاء تحرك بورصة نيويورك نحو وكلاء التسجيل التقليديين استجابةً مباشرة لموجة الرفض المؤسسي التي واجهت نماذج ترميز الأسهم من قِبل أطراف ثالثة دون إذن المُصدر. فبموجب إعفاء الابتكار المشروط لمدة خمس سنوات الذي أقرته هيئة SEC في 17 سبتمبر 2026، يتعين على منصات الأوراق المالية المرمزة الراغبة في إدراج أسهم مرمزة عبر طرف ثالث غير تابع للشركة إخطار المُصدر كتابياً قبل 30 يوماً، مع منح الشركة حق الاعتراض ومنع الإدراج. وعندما شرعت منصة OKXICE — المشروع المشترك بين منصة OKX وشركة Intercontinental Exchange (ICE) المالكة لبورصة نيويورك — في تطبيق هذا النموذج، اعترضت 43 شركة من أصل 62 شركة شملتها القائمة الأولية، وارتفع إجمالي الشركات الرافضة مع الاعتراضات الاستباقية ليتجاوز 50 شركة مطلع نوفمبر، وصولاً إلى 67 شركة أمريكية كبرى بحلول منتصف الشهر، من بينها Nvidia وMicrosoft وApple وJPMorgan Chase وWalmart وNike.
في المقابل، لا تخضع الأسهم المرمزة المدعومة من المُصدر (Issuer-Sponsored Tokens) لعائق الاعتراض هذا، لأن الشركة المدرجة نفسها هي من يعتمد إصدار الفئة الرقمية. وهنا يبرز دور وكلاء التسجيل الذين يديرون بالفعل ملفات المساهمين والتصويت بالوكالة (مثل منظومة ProxyVote التابعة لشركة Broadridge) بوصفهم الجسر المؤسسي الطبيعي لإدخال الشركات الكبرى إلى البلوكتشين. وقد تجلت القيمة الاستراتيجية لهذا القطاع في 5 مايو 2026، حين أعلنت منصة التداول المدرجة Bullish (NYSE: BLSH) في إفصاح رسمي لدى هيئة SEC (نموذج 6-K) توقيع اتفاقية نهائية للاستحواذ على شركة Equiniti — التي تدير سجلات قرابة 3,000 شركة عامة — في صفقة بلغت قيمتها 4.2 مليار دولار.
تحديث قواعد هيئة SEC ومحرك التسوية بالعملات المستقرة على مدار الساعة
يتطلب تشغيل سوق منظمة للأسهم المرمزة ركيزتين متلازمتين: اعتراف تنظيمي صريح بسجلات البلوكتشين بوصفها سجلاً رسمياً لملكية المساهمين، وأداة نقدية قابلة للبرمجة قادرة على إتمام التسوية النقدية فوراً خارج أوقات العمل المصرفي التقليدي. وتشهد السوق الأمريكية تقارباً متسارعاً بين هذين المسارين.
مقترح تحديث لوائح وكلاء التسجيل والجدل حول الإعفاءات الإدارية
في 1 سبتمبر 2026، طرحت هيئة SEC مقترحاً شاملاً لتحديث القواعد المنظمة لوكلاء التسجيل المعتمدين (الملف رقم S7-2026-30، الإصدار رقم 34-106246)، في أول مراجعة جذرية لهذه اللوائح منذ أواخر السبعينيات. وينص المقترح صراحةً على إمكانية استخدام تقنية السجلات الموزعة (البلوكتشين) كملف رئيسي رسمي لحاملي الأوراق المالية، شريطة احتفاظ وكيل التسجيل بالسيطرة التشغيلية وتطبيق ضوابط إدارة المخاطر. ومن اللافت أن إعلان بورصة نيويورك عن تحالف الشركاء الستة في 2 نوفمبر جاء قبل يوم واحد فقط من الموعد النهائي لتلقي التعليقات العامة على المقترح في 3 نوفمبر 2026. وتجدر الإشارة بدقة إلى أن تاريخ 3 نوفمبر مثل موعد إغلاق باب الملاحظات العامة وليس تاريخ الاعتماد النهائي للائحة، إذ يتطلب الإقرار النهائي مراجعة الهيئة للتعليقات المقدمة والتصويت الرسمي على القاعدة النهائية.
وجاء تحرك الهيئة عبر الصلاحيات التنظيمية والإعفاءات الإدارية عقب تعثر تمرير مشروع قانون هيكلة سوق الأصول الرقمية (CLARITY Act) في مجلس الشيوخ الأمريكي منتصف سبتمبر 2026، مما دفع رئيس الهيئة بول أتكينز (Paul Atkins) إلى المضي قدماً ضمن الصلاحيات القانونية القائمة للهيئة. ورغم أن هذا المسار يمنح سرعة تنفيذية دون انتظار التشريعات البرلمانية، فإنه يثير نقاشاً حول مدى تحصينه مستقبلاً؛ إذ طالبت مؤسسات كبرى لصناعة السوق وجمعيات مالية — وفي مقدمتها Citadel Securities وجمعية صناعة الأوراق المالية والأسواق المالية (SIFMA) — بضرورة إخضاع إعفاءات الأسهم المرمزة لإجراءات تشاور رسمية كاملة وضمانات صارمة لحماية المستثمرين وسلامة السوق.
طلب فعلي خارج ساعات التداول الرسمية وتكامل USDC وقانون GENIUS
في سوق أسهم تعمل على مدار الساعة، لا تكمن العقبة الحقيقية في مطابقة أوامر البيع والشراء، بل في التسوية النقدية الفورية ليلاً وخلال عطلة نهاية الأسبوع. فحتى مع توفر التحويلات المصرفية السريعة، تتطلب التسوية الذرية الفورية (التسليم مقابل الدفع) أمام الأسهم المرمزة على البلوكتشين سيولة دولارية رقمية قابلة للبرمجة. وبحسب دراسة أصدرتها مؤسسة تحليلات السلسلة Bitquery حول تداولات الأسهم وصناديق المؤشرات المرمزة في المنصات اللامركزية (DEX) خلال أكتوبر 2026 بإجمالي 10.3 مليار دولار عبر ست جهات إصدار، نُفذت نسبة 65% من إجمالي التداولات خارج ساعات العمل الرسمية للبورصات الأمريكية، منها 18% خلال عطلة نهاية الأسبوع (من الجمعة الساعة 8:00 مساءً حتى الأحد الساعة 8:00 مساءً بتوقيت نيويورك)، وهو ما يثبت وجود طلب عالمي حقيقي على التداول خارج أوقات الجلسات التقليدية.
ورغم أن بورصة نيويورك لم تحسم بعد عملة مستقرة وحيدة للتسوية، فإن شركتها الأم ICE كانت قد وقعت مذكرة تفاهم مع شركة Circle لاستكشاف دمج عملة USDC وصندوق سوق النقد المرمز USYC عبر منصات التداول وغرف المقاصة التابعة لها. كما يدخل القانون الفيدرالي للعملات المستقرة (GENIUS Act) واللوائح النهائية الصادرة عن مكتب مراقب العملة (OCC) حيز التنفيذ الكامل في 18 يناير 2027، مما يُلزم مصدري عملات الدفع المستقرة المرخصة في الولايات المتحدة بالاحتفاظ باحتياطيات بنسبة 1 إلى 1 من النقد وأذون الخزانة الأمريكية قصيرة الأجل التي لا يتجاوز استحقاقها 93 يوماً، وهو ما يعزلها تماماً عن تقلبات أسعار سندات الخزانة طويلة الأجل لأجل 10 سنوات و30 سنة. وبذلك تنتقل العملات المستقرة المنظمة من أداة تداول داخل سوق العملات المشفرة إلى بنية تسوية نقدية لأسواق المال.
تنافس شبكات البلوكتشين والصراع على مرجعية السجل الرسمي
يدور التنافس المؤسسي في وول ستريت حالياً حول محورين مترابطين: كيفية ربط محركات المقاصة الخاصة بالشبكات العامة، وأي النموذجين سيفرض معياره على السوق — الإيصالات الإيداعية الرقمية أم الأسهم الأصلية الصادرة مباشرة عن الشركات.
مقاصة خاصة عبر شبكة Avalanche وربط متعدد السلاسل للشركاء
اعتمدت بورصة نيويورك تصميماً مزدوج الطبقات لبنيتها التحتية: سجل مركزي خاص ومُصرَّح به تديره البورصة لعمليات المقاصة والتسوية الأساسية، مع إبقاء الطبقة الخارجية مفتوحة للتكامل مع المحافظ المؤسسية ووكلاء التسجيل وشبكات البلوكتشين المتعددة. وفي 9 نوفمبر 2026، أكدت التقارير اختيار بورصة نيويورك لتقنية Avalanche لتشغيل هذا السجل الخاص والمُصرَّح به للمقاصة والتسوية، تمهيداً للإطلاق رهن الحصول على الموافقات التنظيمية.
وعلى مستوى طبقة الإصدار والتسوية الخارجية، يدير شركاء البورصة بالفعل شبكات نشطة بأحجام معاملات ضخمة. ففي 2 نوفمبر، وسّعت شركة Securitize قائمتها من الأسهم الأمريكية المرمزة المدعومة بنسبة 1 إلى 1 على شبكة Solana إلى 25 سهماً تُسوى بعملة USDC، مع التخطيط لإتاحتها للتداول عبر منصة بورصة نيويورك المرتقبة. كما عالجت منصة اتفاقيات إعادة الشراء الموزعة (DLR) التابعة لشركة Broadridge والعاملة على شبكة Canton Network المؤسسية معاملات بقيمة 7.6 تريليون دولار خلال شهر أكتوبر 2026، بمتوسط يومي بلغ 345 مليار دولار. وفي السياق ذاته، حصلت شركة tZERO في أكتوبر على تسجيل رسمي كغرفة مقاصة للمشتقات لدى هيئة CFTC، وأعلنت في 2 نوفمبر 2026 اتفاقية اندماج مع شركة FG Imperii Acquisition Corp المدرجة في ناسداك بتقييم قدره 350 مليون دولار تمهيداً للإدراج العام.
التوائم الرقمية الإيداعية لدى DTCC مقابل الأسهم المدعومة من المُصدر
أدى التحرك الموازي من جانب مؤسسة DTCC وبورصة Nasdaq إلى إشعال منافسة هيكلية حول المفهوم القانوني للسهم المرمز. فبعد حصولها على خطاب عدم ممانعة من هيئة SEC في ديسمبر 2025، أطلقت شركة DTC رسمياً في 28 أكتوبر 2026 خدمة DTCC Tokenization Service عبر شبكة Canton Network وسجل خاص — مع خطة معلنة للربط بشبكة Solana في النصف الثاني من عام 2027 — لإنشاء توائم رقمية للأوراق المالية المحفوظة ضمن محفظة الحفظ التابعة لها والتي تتجاوز قيمتها 114 تريليون دولار عالمياً. غير أن شركة Computershare أوضحت في مذكرة رسمية رفعتها إلى هيئة SEC في يوليو 2026 أن الوحدات التي تصدرها DTC تمثل حقوقاً إيداعية على أسهم محتفظ بها في الحفظ المركزي، وليست أسهماً أصلية مسجلة مباشرة في سجل المساهمين الرسمي للشركة المصدرة.
وهذا الفارق جوهري بالنسبة للمستثمرين؛ إذ إن معظم منتجات الأسهم المرمزة المتداولة حالياً في منصات خارجية تفتقر إلى حقوق التصويت في الجمعيات العمومية ولا تمنح توزيعات نقدية مباشرة من المُصدر. وحين تطرح البورصات المنظمة أسهماً مرمزة قابلة للاستبدال الكامل وتتمتع بكامل حقوق التصويت والتوزيعات، فمن المرجح أن تتركز السيولة في الأدوات ذات الحقوق القانونية الكاملة. وفي هذا الاتجاه أيضاً، استثمرت بورصة Nasdaq مبلغ 100 مليون دولار في سبتمبر 2026 في شركة Payward المالكة لمنصة Kraken، مستهدفةً الربع الثاني من عام 2027 لإطلاق وحدات أسهم ناسداك المرمزة (NETs) المرتكزة على الشركات المصدرة.
دروس التجارب السابقة وشروط انتقال القيمة إلى الشبكات العامة
لا يعني دخول المؤسسات المالية الكبرى إلى تقنيات البلوكتشين ارتفاعاً تلقائياً ومستداماً في أسعار جميع العملات الرقمية المرتبطة بها؛ إذ تكشف التجارب الأوروبية السابقة وحالات الإطلاق الأخيرة عن مخاطر تشظي السيولة والشروط الفعلية لتحقيق العوائد.
درس دمج منصة SIX Digital Exchange السويسرية ومخاطر انعزال السيولة
تثبت تجربة منصة SIX Digital Exchange (SDX) في سويسرا أن الحصول على الترخيص النظامي وحده لا يكفي لضمان عمق التداول. فعلى الرغم من نيلها في سبتمبر 2021 أول ترخيص متكامل من هيئة الرقابة المالية السويسرية (FINMA) لتشغيل بورصة ومركز إيداع للأوراق المالية عبر السجلات الموزعة، واجهت المنصة محدودية في سيولة السوق الثانوية نتيجة عملها كسوق منفصلة عن البورصة الأم. ونتيجة لذلك، أعادت مجموعة SIX دمج تداول السندات الرقمية في بورصتها الرئيسية SIX Swiss Exchange خلال عام 2025، ثم حصلت في 5 مايو 2026 على موافقة FINMA لدمج مركز الإيداع الرقمي التابع لـ SDX داخل مركز الإيداع التقليدي SIX SIS AG. وإذا كانت تجربة منصة Binance في عام 2021 قد توقفت بعد أشهر قليلة لأنها عملت خارج المظلة التنظيمية، فإن التجربة السويسرية تؤكد أن عزل السيولة في منصة موازية منفصلة يهدد جدوى المشروع حتى داخل الإطار القانوني.
ومع ذلك، تواصل وول ستريت الاستثمار بقوة نظراً لضخامة الفجوة السوقية المتاحة. فوفقاً لبيانات مؤسسة RedStone ومنصات تتبع الأصول الحقيقية المرمزة، تتراوح القيمة السوقية الإجمالية للأسهم المرمزة حالياً بين 3.2 مليار و4.0 مليار دولار فقط، أي نحو 0.003% لا غير من الأوراق المالية المحفوظة لدى DTCC والبالغة أكثر من 114 تريليون دولار. ويقدم سوق سندات الخزانة الأمريكية المرمزة مثالاً واضحاً على أثر دخول الكبار؛ إذ قفز حجمه من أقل من مليار دولار قبل إطلاق صندوق BUIDL من قِبل BlackRock وSecuritize في مارس 2024 ليصل إلى نحو 15 إلى 16 مليار دولار في النصف الثاني من عام 2026.
ماذا تكشف تجربة Robinhood وArbitrum عن الفارق بين عوائد الأسهم والعملات
تقدم مسيرة الستة عشر شهراً التي أعقبت إطلاق الأسهم المرمزة لمنصة Robinhood في أوروبا معياراً عملياً لكيفية تفاعل أسهم الشركات مقارنةً بعملات شبكات البلوكتشين. ففي 30 يونيو 2025، عندما كشفت Robinhood عن طرح أكثر من 200 سهم وصندوق متداول أمريكي مرمز على شبكة Arbitrum One مع خطة لبناء شبكتها الخاصة من الطبقة الثانية، قفز سهم Robinhood (HOOD) بنسبة 12.8% في جلسة الإعلان (مغلقاً عند 93.63 دولار مقارنةً بـ 83.03 دولار) وتجاوز مستوى 100 دولار بعد أيام قليلة، في حين تعرضت عملة ARB لموجة بيع لجني الأرباح فور صدور الخبر الرسمي بعد ارتفاعها الاستباقي. ولم تتحقق إعادة التقييم الجوهرية المستدامة للشبكة إلا بعد انطلاق الشبكة الرئيسية Robinhood Chain في 1 يوليو 2026 — مع تخصيص 10% من صافي إيرادات البروتوكول لمنظومة Arbitrum — وقفز حجم التداول الشهري للأسهم المرمزة عليها من 526 مليون دولار في يوليو إلى 11.31 مليار دولار في سبتمبر 2026.
وبما أن بورصة نيويورك ستشغل محرك المقاصة والتسوية الأساسي على سجل Avalanche خاص ومُصرَّح به مع ربط الشبكات العامة عند أطراف الحفظ والإصدار، فإن انعكاس الرسوم المباشرة على عملات الشبكات العامة قد يكون أكثر تدرجاً في البداية مقارنةً بالنماذج المفتوحة بالكامل. وعلى المدى القصير، تبدو أسهم الشركات المشغلة للبنية التحتية للأسواق الأقرب للاستفادة المباشرة، غير أنه على المدى المتوسط والطويل، ومع تراكم سجل موثوق لتسوية الأصول المنظمة عبر شبكات مثل Ethereum وSolana وAvalanche وCanton، ستكتسب هذه البروتوكولات الثقة المؤسسية اللازمة للتحول من مجرد قنوات مساندة إلى بنى تحتية مالية تنافسية بحد ذاتها.
أسئلة محورية حول تداول الأسهم المرمزة على مدار الساعة
لماذا اعترضت عشرات الشركات الأمريكية الكبرى على إدراج أسهمها في منصة OKXICE بينما يتقدم نموذج بورصة نيويورك؟
عندما يقوم طرف ثالث غير مفوض بترميز أسهم محتفظ بها دون موافقة الشركة المدرجة، تواجه الإدارة صعوبات في تتبع هيكل الملكية الفعلي وإدارة إجراءات الشركات والتصويت. واستناداً إلى مهلة الاعتراض البالغة 30 يوماً ضمن إعفاء الابتكار الصادر عن هيئة SEC في 17 سبتمبر 2026، أوقفت عشرات الشركات الكبرى إدراج أسهمها لدى OKXICE. أما بورصة نيويورك فتتعاون مباشرة مع وكلاء التسجيل الستة الذين يديرون السجلات الرسمية لـ 99% من شركات S&P 500 لبناء مسار قانوني قائم على موافقة المُصدر.
هل يعني حلول موعد 3 نوفمبر 2026 اعتماد لوائح سجلات المساهمين عبر البلوكتشين بصورة نهائية؟
لا. تاريخ 3 نوفمبر 2026 يمثل موعد إغلاق فترة تلقي التعليقات العامة على مقترح تحديث قواعد وكلاء التسجيل (الملف رقم S7-2026-30) الذي طرحته هيئة SEC في 1 سبتمبر 2026. ولا يدخل الإطار التنظيمي حيز النفاذ النهائي إلا بعد مراجعة الهيئة للملاحظات الواردة والتصويت الرسمي على إصدار اللائحة النهائية.
هل سيؤدي إطلاق منصة بورصة نيويورك 24/7 إلى صعود فوري في أسعار عملات شبكات البلوكتشين؟
غالباً ما يصاحب الإعلانات الكبرى تقلبات قصيرة الأجل وعمليات بيع عقب الخبر، كما حدث عند إعلان شراكة Robinhood وArbitrum في يونيو 2025. ونظراً لأن التسوية الأساسية في منصة بورصة نيويورك ستعمل عبر سجل Avalanche خاص ومُصرَّح به مع ربط متعدد السلاسل في الطبقات الخارجية، فإن الأثر السعري المستدام لأي عملة رقمية سيعتمد على حجم التسويات الفعلية وتدفقات الرسوم بعد التشغيل الفعلي وليس على عناوين الأخبار الأولية.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.