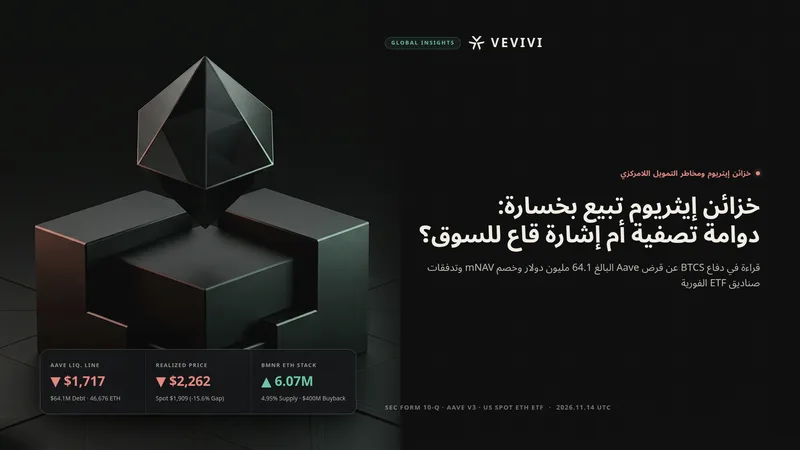
أدى تراجع سعر إيثريوم الفوري دون حاجز 2,000 دولار النفسي وصولاً إلى مستوى 1,909 دولارات إلى وضع الميزانيات العمومية للشركات المدرجة المحتفظة بالأصول الرقمية تحت اختبار مالي قاسٍ بعد أن قادت موجة الصعود في صيف العام الماضي. وعقب إفصاح شركة البنية التحتية للبلوكتشين المدرجة في ناسداك BTCS عبر تقرير الربع الثالث (Form 10-Q) المقدم إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) عن بيع جزء من حيازتها من عملة ETH بأقل من تكلفة الشراء لحماية نسبة الضمان على بروتوكول التمويل اللامركزي Aave، انقسمت تقديرات الأسواق العالمية بين مخاوف اتساع التصفية المؤسسية وفرضية استنفاد الضغوط البيعية.
ورغم أن العناوين السطحية أوحت بتخلي الشركات عن إيثريوم، فإن التدقيق المتقاطع في إفصاحات SEC الرسمية وسجلات تصفية العقود الدائمة وتدفقات صناديق المؤشرات المتداولة الفورية (ETF) يكشف مشهداً أكثر نضجاً؛ إذ خرجت معظم الشركات المتأخرة المعتمدة على الرافعة المالية وتصفّت المراكز الشرائية المضاربية، لينتقل زمام تحديد السعر إلى صناديق ETF الفورية الأمريكية وشركة BitMine Immersion Technologies.
الرافعة المالية في DeFi لشركات الخزينة المدرجة وتفاصيل مبيعات BTCS بخسارة
واجهت الشركات المدرجة الصغيرة والمتوسطة التي جمعت بين إصدار الأسهم والسندات القابلة للتحويل والاقتراض عبر السلسلة خلال طفرة 2025 ضغوط السيولة قبل غيرها مع هبوط أسعار الضمانات.
هيكل قرض BTCS على بروتوكول Aave وعتبة التصفية الحرجة عند 1,717 دولاراً
وفقاً لتقرير Form 10-Q للربع الثالث من عام 2026 المقبول لدى نظام SEC EDGAR في 12 نوفمبر 2026، سجلت شركة BTCS خسائر محققة بقيمة 30.61 مليون دولار من معاملات الأصول الرقمية خلال الأشهر التسعة الأولى من العام، مما أسهم في صافي خسارة بلغ 49.53 مليون دولار. وخلافاً للشائعات المتداولة حول بيع كامل محفظتها، يؤكد الإفصاح الرسمي أن الشركة لم تصفِّ كامل حيازتها؛ فحتى تاريخ 9 نوفمبر 2026 كانت لا تزال ترهن 46,676 ETH (بقيمة تقارب 99.3 مليون دولار آنذاك) كضمان مقابل قروض بقيمة 64.1 مليون دولار على بروتوكول Aave.
وجاء هذا البيع الدفاعي نتيجة شح السيولة النقدية واقتراب خط التصفية الآلي؛ إذ أنهت الشركة شهر سبتمبر 2026 بنقد غير مقيد لا يتجاوز 463,250 دولاراً في مقابل 14.51 مليون دولار من السندات القابلة للتحويل قصيرة الأجل، بينما ظلت غالبية أصولها مقيدة كضمان داخل Aave. وبما أن البروتوكول يعتمد عتبة تصفية تقارب 80% لضمانات ETH، فإن سعر التصفية التقديري مع ثبات الدين والضمان يقع قرب 1,717 دولاراً للعملة الواحدة. ومع تراجع السعر الفوري نحو 1,909 دولارات، انخفض معامل الصحة الائتمانية إلى نطاق 1.11 و1.14 — أي بفارق يناهز 10% فقط فوق حد التصفية الفوري البالغ 1.0 — مما دفع الإدارة إلى تقليص المديونية استباقياً.
وكانت BTCS أول شركة مدرجة في ناسداك تقترض مباشرة من Aave للاستفادة من فارق الفائدة؛ فبينما تطلب البنوك التجارية عوائد سنوية بين 11% و14% لإقراض الشركات المتوسطة عالية المخاطر، بلغت تكلفة اقتراض العملات المستقرة عبر DeFi نحو 4% سنوياً فقط. ومن ثم تعكس هذه المبيعات إدارة دفاعية للرافعة المالية بهدف الحفاظ على بقية أصول ETH وأعمال التدقيق لا انسحاباً كاملاً من الشبكة.
قواعد الهامش في وول ستريت مقابل التصفية الذكية الفورية على مدار الساعة
تفتقر قروض التمويل اللامركزي إلى آليات الحماية المؤسسية المعتادة في أسواق الأوراق المالية المنظمة. ففي ظل لائحة Regulation T الصادرة عن الاحتياطي الفيدرالي وقاعدة FINRA 4210 في السوق الأمريكية، تخضع حسابات الهامش لساعات تداول محددة وقواطع تداول نظامية ومهل زمنية تمتد عادة لعدة أيام عمل لتغطية نداءات الهامش. في المقابل، تعمل العقود الذكية في Aave على مدار 24 ساعة طوال أيام الأسبوع دون إغلاق أو فترات سماح، فتبيع الضمانات آلياً بمجرد هبوط معامل الصحة دون 1.0.
وعندما تتقاطع هذه التصفية الآلية مع عقود الفيوتشرز الدائمة تتسع الذيول السعرية الهابطة بحدة. فقد أظهرت بيانات Lookonchain تصفية مركز شرائي ضخم لحوت على منصة Hyperliquid بحجم 56,667 ETH بالكامل يومي 8 و9 نوفمبر بخسارة تراكمية بلغت 44.78 مليون دولار، تلتها في 12 نوفمبر تصفية مراكز شرائية مجمعة على BTC وETH بقيمة 493 مليون دولار. ورغم قسوة هذه التقلبات، فإن تطهير الرافعة المالية المفرطة غالباً ما يمهد لارتدادات سريعة مدفوعة بتغطية مراكز البيع المكشوف.
تخارج شركات الخزينة المتأخرة وانعكاس آلية مضاعف صافي الأصول mNAV
لتقدير حجم المعروض المؤسسي المتبقي في السوق، يتعين تحليل كيفية تعطل نموذج التراكم الممول بإصدار الأسهم عند انعكاس الدورة السعرية.
توقف حلقة إصدار الأسهم التراكمية والتحول نحو إعادة شراء الأسهم الذاتية
يعتمد نموذج الخزينة المؤسسية الذي أرسته شركة Strategy على بقاء مضاعف القيمة السوقية إلى صافي قيمة الأصول الرقمية (mNAV) فوق 1.0 مرة؛ إذ يتيح تداول السهم بعلاوة إصدار أسهم جديدة لشراء مزيد من العملات ورفع نصيب السهم الواحد. أما حين يهبط مضاعف mNAV دون 1.0 مرة في السوق الهابطة، يصبح إصدار الأسهم مدمراً لقيمة المساهمين فتنعكس المعادلة نحو وقف الشراء وتوجيه السيولة النقدية الجاهزة لإعادة شراء الأسهم المتداولة بخصم.
ويهيمن هذا الانكماش حالياً على القطاع بأكمله؛ إذ تراجعت القيمة السوقية لشركة BTCS إلى نحو 47.69 مليون دولار، كما تبلغ القيمة السوقية لشركة BitMine Immersion Technologies نحو 11.01 مليار دولار رغم امتلاكها قرابة 6.07 مليون ETH، مما يضع السهم دون صافي قيمة أصوله ويحد من قدرة الشركات المدرجة على ضخ طلب شرائي جديد.
التصفية الكاملة لشركة FG Nexus والتحول لمراكز بيانات الذكاء الاصطناعي كمؤشر متأخر
تُظهر الوقائع أن معظم الشركات التي دخلت السوق في ذروة صيف 2025 قد غادرت بالفعل. فقد جمعت شركة FG Nexus المدرجة في ناسداك ما وصل في ذروته إلى 50,770 ETH بمتوسط سعر 3,860 دولاراً بين أغسطس وسبتمبر 2025، لكنها باعت كامل أصولها الرقمية بحلول 30 يونيو 2026 محققة خسارة صافية قدرها 45.2 مليون دولار — مقابل عوائد تحصيص لم تتجاوز 144,000 دولار — وتحولت نحو القطاع العقاري بالتزامن مع تخارج صندوق Founders Fund التابع لبيتر ثيل من كامل حصته.
وبالمثل باعت شركة Quantum Solutions المدرجة في طوكيو دفعات من ETH لتمويل مراكز بيانات الذكاء الاصطناعي، على غرار التخارج الكامل من بيتكوين لدى شركات مثل Bitdeer وKeel Infrastructure. ويحاكي هذا المشهد موجة تصفية خزائن مشاريع الطرح الأولي (ICO) عام 2018 حين باعت مؤسسات مثل Filecoin معظم حيازتها وهبط سعر ETH بنسبة 94% إلى حدود 80 دولاراً قبيل تشكل القاع الدوري مباشرة. ونظراً لأن إدارات الشركات المدرجة مقيدة بمسؤوليات ائتمانية تدفعها لوقف الخسائر قبل الإفلاس، فإن أخبار البيع بخسارة غالباً ما تمثل مؤشر متأخر يظهر قرب نهاية الموجة البيعية.
سقف ملكية 5% لدى BitMine وانتقال قيادة السيولة إلى صناديق ETF الفورية
بعد خروج الميزانيات الضعيفة، يتوقف المسار القادم لإيثريوم على هوية المشتري المؤسسي القادر على استيعاب المعروض المتبقي.
حيازة BitMine البالغة 6.07 مليون ETH وحوافز الإدارة ومخاطر سقف التحصيص
تتركز ملكية الشركات المدرجة من إيثريوم اليوم بصورة شبه كاملة في يد شركة BitMine Immersion Technologies التي يرأسها توم لي، الشريك المؤسس لشركة Fundstrat؛ إذ تمتلك الشركة نحو 6.07 مليون ETH — أي قرابة 4.95% من المعروض المتداول البالغ 122.2 مليون عملة — مع رهن 5.23 مليون ETH في التحصيص عبر شبكتها MAVAN. وفي ظل خصم السهم، وجهت الشركة 399.6 مليون دولار خلال 2026 لإعادة شراء 22.9 مليون سهم بمتوسط 17.48 دولاراً.
ورغم أن حزمة مكافآت الأسهم الخاصة بتوم لي تشترط ارتفاعاً مضاعفاً في سعر سهم BMNR للاستحقاق — مما يربط مصالح الإدارة بصعود إيثريوم — فقد أعلنت الشركة أنها لن تتجاوز سقف 5% من إجمالي معروض ETH وقد تبيع مكافآت التحصيص المستقبلية عند بلوغ هذا الحد. كما أن التباين السابق بين التوقعات العلنية المتفائلة وتوصيات بعض تقارير Fundstrat الخاصة لعملائها برفع السيولة النقدية الجاهزة يؤكد استحالة اعتماد السوق على مشترٍ مؤسسي واحد.
هدوء نزيف صناديق ETF الفورية مقابل مقاومة السعر المحقق عند 2,262 دولاراً
أصبحت صناديق ETF الفورية لإيثريوم في الولايات المتحدة المحرك الفعلي للأسعار. ورغم أن محفظة مرتبطة بمؤسسة Ethereum Foundation باعت 5,000 ETH (نحو 9.92 مليون دولار) خلال خمسة أيام عبر CoW Swap — ليرتفع إجمالي مبيعاتها منذ 26 أكتوبر إلى 7,785 ETH — فإن الضغط الأكبر جاء من استردادات الصناديق؛ إذ سجلت صناديق ETF الفورية، بحسب بيانات SoSoValue وGlassnode، أطول سلسلة تدفقات خارجة لـ23 جلسة متتالية وخسرت 1.61 مليار دولار في أكتوبر ونحو 696 مليون دولار مطلع نوفمبر، قبل أن تتحول إلى صافي تدفق داخل بقيمة 2.36 مليون دولار يوم 13 نوفمبر بقيادة صندوق FETH التابع لشركة Fidelity (11.64 مليون دولار).
وعلى صعيد مؤشرات السلسلة، يستقر السعر المحقق لإيثريوم (Realized Price) — أي متوسط التكلفة السعرية لآخر حركة لكل عملة — بين 2,262 و2,300 دولار. ويعني التداول عند 1,909 دولارات هبوط السعر بنحو 16% دون متوسط تكلفة الحائزين، مما يثبت أن المبيعات الراهنة تمثل استسلاماً بخسارة لا جني أرباح، وإن كان نطاق 2,260 إلى 2,300 دولار سيشكل مقاومة رئيسية عند بدء التعافي.
محفزات تأكيد القاع ومخاطر العدوى المرتبطة بأداء بيتكوين
بينما يتحفظ بعض المحللين الفنيين لغياب ذروة أحجام التداول، سيتحدد الاتجاه القادم وفق التوازن بين الطلب على ETH كضمان مالي واستقرار بيتكوين.
شروط التعافي المستدام وضغوط تمديد ديون شركات بيتكوين مثل Nakamoto
يتطلب سيناريو الاستقرار الصعودي توافر ثلاثة شروط متزامنة: استمرار التدفقات الصافية الداخلة إلى صناديق ETF الفورية الأمريكية، وتأكيد BitMine الاحتفاظ بعوائد التحصيص بعد بلوغ سقف 5%، وتعزز مكانة ETH كأصل لحفظ القيمة وضمان ائتماني يدعم حالياً نحو 139 مليار دولار من العملات المستقرة و44 مليار دولار من القيمة المقفلة في DeFi، انسجاماً مع طرح فيتاليك بوتيرين في وقت لا يعوض فيه حرق الرسوم سوى أقل من 5% من الإصدار الجديد.
في المقابل، يكمن الخطر الهبوطي الأبرز في استمرار ضعف بيتكوين دون 67,200 دولار وضغوط استحقاق الديون لدى شركات خزينة بيتكوين؛ ففي 11 نوفمبر عدّلت شركة Nakamoto المدرجة في ناسداك تسهيلها الائتماني البالغ 165 مليون USDT مع منصة Kraken لتأجيل سداد شريحة بقيمة 60 مليون USDT من 4 ديسمبر 2026 إلى 4 ديسمبر 2027. وإذا أدى هبوط بيتكوين إلى مبيعات ضمانات جديدة في القطاع، فقد يعيد إيثريوم اختبار منطقة التصفية الحساسة قرب 1,717 دولاراً قبل ترسيخ قاع مستدام.
أسئلة شائعة حول مبيعات شركات خزينة إيثريوم
هل باعت شركة BTCS المدرجة في ناسداك كامل حيازتها من إيثريوم؟
لا. يؤكد تقرير Form 10-Q للربع الثالث من عام 2026 المقدم إلى هيئة SEC أن الشركة باعت جزءاً من عملاتها بأقل من التكلفة — مسجلة خسائر محققة بقيمة 30.61 مليون دولار في تسعة أشهر — لحماية نسب الضمان، لكنها ظلت تحتفظ بـ46,676 ETH مرهونة مقابل قروض بقيمة 64.1 مليون دولار على Aave حتى 9 نوفمبر 2026.
لماذا يُنظر إلى مبيعات الخزينة بخسارة بوصفها إشارة محتملة لاقتراب قاع السوق؟
لأن الشركات الوافدة متأخراً مثل FG Nexus خرجت بالفعل بنسبة 100%، وتصفّت مراكز الشراء ذات الرافعة العالية في العقود الدائمة، في حين يتداول ETH بأقل بنحو 16% من سعره المحقق على السلسلة (2,262 إلى 2,300 دولار)، مما يدل على استنفاد شريحة واسعة من البائعين المضطرين.
ما أبرز المخاطر التي قد تعرقل تعافي سعر إيثريوم؟
عودة التدفقات الخارجة لصناديق ETF الفورية الأمريكية، واحتمال بيع BitMine لعوائد التحصيص بعد ملامسة سقف 5% من المعروض، إضافة إلى أي تراجع جديد في بيتكوين يثير مخاوف مديونية الشركات على غرار قرض Nakamoto البالغ 165 مليون USDT لدى Kraken.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.