Le repli d'Ethereum sous le seuil psychologique des 2 000 dollars vers 1 909 dollars soumet à rude épreuve le bilan des sociétés cotées à trésorerie crypto qui avaient alimenté la hausse de l'été dernier. Après le dépôt du rapport trimestriel Form 10-Q de BTCS Inc. auprès de la Securities and Exchange Commission (SEC) américaine — révélant des cessions d'Ether sous leur prix de revient afin de préserver son ratio de collatéral sur le protocole de finance décentralisée (DeFi) Aave —, les investisseurs mondiaux s'interrogent : assiste-t-on au début d'une cascade de ventes d'entreprises ou à l'épuisement final des vendeurs contraints ?
Si les gros titres ont ravivé la crainte d'une capitulation institutionnelle généralisée, l'examen croisé des dépôts réglementaires de la SEC, des purges sur les contrats perpétuels et des flux des ETF Ethereum au comptant dresse un constat plus nuancé. Les acteurs secondaires surendettés et les positions longues spéculatives ayant déjà largement quitté le marché, la formation d'un plancher repose désormais sur les flux des ETF spot américains et sur la stratégie de BitMine Immersion Technologies.
Effet de levier DeFi des sociétés cotées et dessous des ventes à perte de BTCS
Les petites et moyennes capitalisations ayant combiné émissions d'actions au fil de l'eau, obligations convertibles et emprunts on-chain lors de l'euphorie de 2025 subissent de plein fouet la contraction de leurs garanties.
Structure de l'emprunt Aave de BTCS et seuil critique de liquidation à 1 717 dollars
D'après le formulaire Form 10-Q du troisième trimestre 2026 accepté par SEC EDGAR le 12 novembre 2026, BTCS a enregistré 30,61 millions de dollars de pertes réalisées sur ses transactions d'actifs numériques au cours des neuf premiers mois de l'exercice, portant sa perte nette cumulée à 49,53 millions de dollars. Contrairement aux rumeurs évoquant une liquidation intégrale, le document officiel atteste que la société n'a pas soldé toute sa réserve : au 9 novembre 2026, elle détenait encore 46 676 ETH (valorisés alors à 99,3 millions de dollars) nantis en garantie d'une dette de 64,1 millions de dollars sur Aave.
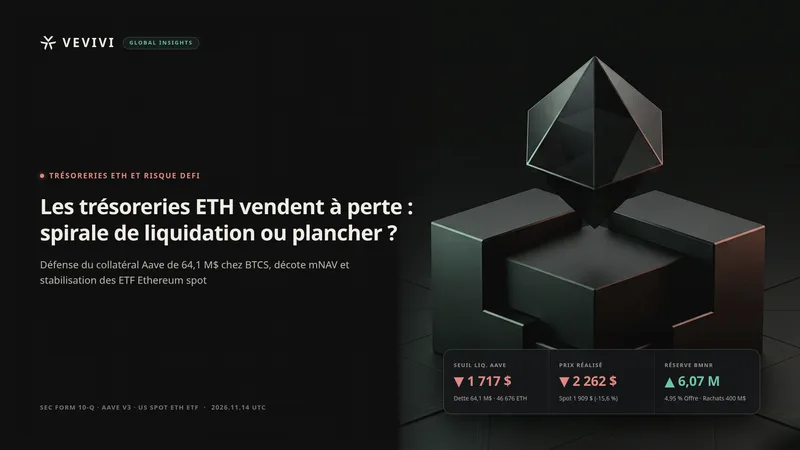
Ces cessions défensives s'expliquent par une trésorerie disponible réduite à 463 250 dollars au 30 septembre 2026 face à 14,51 millions de dollars d'obligations convertibles à court terme et à l'immobilisation quasi totale de ses ETH sur Aave. Le protocole appliquant un seuil de liquidation d'environ 80 % sur le collatéral ETH, le prix théorique de liquidation forcée ressort autour de 1 717 dollars par unité à dette constante. Avec un cours spot revenu près de 1 909 dollars, l'indice de santé du prêt s'est comprimé dans la zone de 1,11 à 1,14 — laissant à peine 10 % de marge au-dessus du couperet automatique de 1,0 et contraignant la direction à alléger sa position à perte de manière préventive.
Première société du Nasdaq à emprunter directement sur Aave, BTCS avait privilégié cet arbitrage de taux : là où le crédit bancaire classique exige entre 11 % et 14 % par an pour une entreprise de taille intermédiaire exposée aux actifs numériques, l'emprunt en stablecoins sur DeFi coûtait environ 4 % l'an. Il s'agit donc d'un désendettement de survie visant à sauvegarder son socle d'ETH et ses activités d'infrastructure plutôt que d'un abandon stratégique.
Encadrement des appels de marge à Wall Street face à l'exécution 24/7 des contrats intelligents
L'endettement sur protocole DeFi se distingue des marchés actions traditionnels par l'absence totale d'amortisseur institutionnel. Sous le régime de la Regulation T de la Réserve fédérale et de la règle 4210 de la FINRA aux États-Unis, les comptes sur marge évoluent dans des horaires de cotation définis, avec coupe-circuits de marché et délais réglementaires de plusieurs jours ouvrés permettant de régulariser un appel de marge. À l'opposé, les contrats intelligents d'Aave fonctionnent en continu 24 heures sur 24 sans clôture ni délai de grâce, liquidant automatiquement le collatéral dès que le facteur de santé passe sous 1,0.
Combinée aux contrats à terme perpétuels, cette mécanique accentue brutalement les mèches baissières. Selon les relevés on-chain de Lookonchain, une baleine active sur Hyperliquid a vu le solde de sa position longue de 56 667 ETH intégralement liquidé les 8 et 9 novembre pour une perte cumulée de 44,78 millions de dollars, avant qu'une autre position haussière de 493 millions de dollars sur BTC et ETH ne soit balayée le 12 novembre. Historiquement, ces purges de levier exacerbent la volatilité immédiate mais assainissent le marché en préparant des rebonds techniques par rachat de positions vendeuses.
Retrait des trésoreries secondaires et inversion du mécanisme mNAV
Pour mesurer le volume résiduel d'offre corporative, il faut examiner comment la baisse des cours enraye la mécanique d'accumulation financée par émission d'actions.
Enrayement du cercle vertueux dilutif et bascule vers les rachats d'actions
Le modèle popularisé par Strategy ne crée de la valeur par action que lorsque le ratio entre capitalisation boursière et actif net crypto (mNAV) demeure supérieur à 1,0x. Dès que ce multiple tombe sous 1,0x en phase baissière, émettre des titres détruit de la valeur pour les actionnaires existants et inverse l'équation financière : l'allocation optimale consiste alors à freiner les achats de jetons et à mobiliser sa réserve de cash pour racheter ses propres actions décotées.
Ce phénomène touche aujourd'hui l'ensemble du compartiment. La capitalisation de BTCS est revenue autour de 47,69 millions de dollars, tandis que le numéro un mondial BitMine Immersion Technologies affiche une valorisation boursière de 11,01 milliards de dollars face à un portefeuille d'environ 6,07 millions d'ETH, basculant sous la parité mNAV et neutralisant temporairement la demande marginale des sociétés cotées.
Sortie totale de FG Nexus et pivots vers les centres de données IA comme indicateur retardé
L'essentiel des entreprises entrées au sommet de l'été 2025 a déjà capitulé. Cotée au Nasdaq, FG Nexus avait accumulé jusqu'à 50 770 ETH au prix moyen de 3 860 dollars entre août et septembre 2025, avant de céder 100 % de ses actifs numériques au 30 juin 2026 avec une perte nette de 45,2 millions de dollars — pour seulement 144 000 dollars de revenus de staking — et de se réorienter vers l'immobilier, tandis que Founders Fund de Peter Thiel sortait totalement du capital.
À Tokyo, Quantum Solutions a également vendu plusieurs tranches d'ETH pour financer des centres de données dédiés à l'intelligence artificielle, à l'image des cessions intégrales de Bitcoin opérées par Bitdeer ou Keel Infrastructure. Cette séquence rappelle la purge post-ICO de 2018, lorsque les fondations — jusqu'à la liquidation quasi complète des ETH de Filecoin — avaient fait chuter le cours de 94 % vers 80 dollars juste avant le point bas cyclique. Soumis à des obligations fiduciaires strictes, les dirigeants d'entreprises cotées coupent leurs pertes bien avant l'épuisement total, faisant de ces annonces un indicateur retardé de fin de cycle vendeur.
Plafond de 5 % chez BitMine et recomposition des flux autour des ETF spot
Une fois les bilans fragiles assainis, la dynamique de reprise dépend de la capacité des acheteurs institutionnels à relayer la demande.
Réserve de 6,07 millions d'ETH de BitMine, gouvernance et limite d'accumulation
Les réserves corporatives d'Ethereum se concentrent désormais massivement chez BitMine Immersion Technologies, présidée par Tom Lee, cofondateur de Fundstrat. Le groupe détient près de 6,07 millions d'ETH — soit environ 4,95 % de l'offre en circulation de 122,2 millions d'unités — dont 5,23 millions d'ETH placés en staking via son réseau MAVAN. Face à sa décote boursière, BitMine a consacré 399,6 millions de dollars en 2026 au rachat de 22,9 millions de ses propres titres au prix moyen de 17,48 dollars.
Si la rémunération en actions de Tom Lee exige un puissant redressement du titre pour être acquise — alignant ses intérêts sur une hausse durable d'ETH —, la direction a prévenu qu'elle ne dépasserait pas le plafond de 5 % de l'offre totale et pourrait vendre ses futures récompenses de staking une fois ce seuil atteint. De plus, l'écart observé par le passé entre les objectifs haussiers publics et la prudence tactique de certains rapports privés de Fundstrat invitant à étoffer sa réserve de cash confirme qu'une seule entreprise ne saurait porter le marché.
Accalmie des sorties sur les ETF spot face à la résistance du prix réalisé à 2 262 dollars
La découverte des prix repose désormais principalement sur les ETF Ethereum au comptant aux États-Unis. Bien qu'un portefeuille lié à l'Ethereum Foundation ait cédé 5 000 ETH (9,92 millions de dollars) en cinq jours via CoW Swap — portant le total vendu depuis le 26 octobre à 7 785 ETH —, le véritable choc provenait des rachats institutionnels : selon SoSoValue et Glassnode, les ETF spot ont subi une série record de 23 séances consécutives de décollecte et perdu 1,61 milliard de dollars en octobre puis près de 696 millions début novembre, avant d'enregistrer un flux net positif de 2,36 millions de dollars le 13 novembre grâce au fonds FETH de Fidelity (11,64 millions de dollars).
Sur le plan on-chain, le prix réalisé d'Ethereum — coût d'acquisition moyen pondéré des jetons lors de leur dernier déplacement — s'établit entre 2 262 et 2 300 dollars. À 1 909 dollars, le cours spot évolue environ 16 % sous ce seuil de rentabilité agrégé, confirmant que les ventes actuelles relèvent de la capitulation à perte, tout en désignant la zone des 2 260 à 2 300 dollars comme une résistance majeure lors d'un éventuel rebond.
Conditions d'inflexion haussière et risques de contagion liés au Bitcoin
Alors que certains analystes techniques soulignent l'absence d'un pic final de volume, l'arbitrage entre le rôle collatéral d'Ethereum et la tenue du Bitcoin dictera la suite.
Signaux de confirmation de plancher et refinancements de dette comme celui de Nakamoto
Un scénario crédible de stabilisation suppose la réunion de trois catalyseurs : le retour durable de collectes nettes sur les ETF Ethereum spot américains, l'engagement de BitMine à conserver ses récompenses de staking au-delà du cap des 5 % et la montée en puissance d'ETH comme actif de réserve et collatéral — soutenant déjà près de 139 milliards de dollars de stablecoins et 44 milliards de dollars verrouillés en DeFi, conformément au pivot défendu par Vitalik Buterin alors que la destruction de frais compense moins de 5 % de l'émission brute.
À l'inverse, le risque baissier majeur réside dans un décrochage prolongé du Bitcoin sous 67 200 dollars et dans les échéances de dette des trésoreries BTC. Le 11 novembre, la société cotée Nakamoto a renégocié sa ligne de crédit de 165 millions d'USDT auprès de Kraken afin de reporter du 4 décembre 2026 au 4 décembre 2027 une tranche de 60 millions d'USDT, illustrant les tensions de liquidité persistantes du secteur. Si de nouvelles ventes de collatéral frappaient l'écosystème Bitcoin, Ethereum pourrait tester de nouveau la zone critique des 1 717 dollars avant de sceller un plancher durable.
Questions fréquentes sur les ventes des trésoreries Ethereum
La société cotée BTCS a-t-elle vendu l'intégralité de ses Ethereum ?
Non. Le rapport Form 10-Q du troisième trimestre 2026 déposé auprès de la SEC confirme que BTCS a procédé à des ventes partielles à perte — actant 30,61 millions de dollars de pertes réalisées sur neuf mois — pour défendre ses ratios de couverture, tout en conservant 46 676 ETH nantis face à 64,1 millions de dollars d'emprunts sur Aave au 9 novembre 2026.
Pourquoi les cessions à perte d'entreprises sont-elles interprétées comme un signal de fin de baisse ?
Parce que la majorité des entrants tardifs comme FG Nexus ont déjà liquidé 100 % de leurs positions, que les positions longues à fort levier ont été purgées et que l'ETH s'échange environ 16 % sous son prix réalisé (2 262 à 2 300 dollars), traduisant un épuisement avancé des vendeurs forcés.
Quels risques principaux pourraient compromettre le rebond d'Ethereum ?
Une reprise des sorties massives sur les ETF Ethereum spot américains, d'éventuelles ventes des récompenses de staking de BitMine au-delà du plafond de 5 % et une contagion baissière du Bitcoin sur fond d'échéances de dette corporative comme le prêt Kraken de 165 millions d'USDT de Nakamoto.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqués ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.