Chaque mercredi, du 12 juin au 31 décembre 1968, la Bourse de New York (NYSE) a pris la décision exceptionnelle de fermer intégralement ses portes. Cette paralysie ne résultait pas d'un manque d'acheteurs, mais d'un engorgement matériel du règlement-livraison : l'envolée des volumes d'échanges avait submergé le traitement manuel des certificats d'actions papier, laissant plus de 4 milliards de dollars de transactions en souffrance dans les services administratifs. Selon les archives historiques de la Securities and Exchange Commission (SEC), environ 160 sociétés de courtage membres du NYSE ont fait faillite, fusionné ou cessé leurs activités durant cette crise, ce qui a directement conduit à la création en 1973 de la Depository Trust Company (DTC), pilier de l'actuelle chambre de compensation et de conservation DTCC.
Cinquante-huit ans plus tard, en novembre 2026, l'institution qui devait autrefois interrompre ses séances hebdomadaires faute de capacité de registre prépare le modèle exactement inverse : la cotation continue, 24 heures sur 24 et 365 jours par an, de titres financiers tokénisés. Le 2 novembre 2026, le NYSE a porté à six le nombre d'agents de transfert partenaires chargés d'épauler sa future plateforme d'actions sur blockchain. Fait révélateur : trois des quatre nouveaux entrants ne sont pas des jeunes pousses des crypto-actifs, mais des acteurs historiques de Wall Street qui tiennent depuis des décennies les registres officiels d'actionnaires des grandes sociétés cotées américaines. Tout comme la tenue des registres avait figé le marché en 1968, la maîtrise juridique du registre des actionnaires détermine aujourd'hui qui pourra ouvrir la Bourse en continu sur la blockchain.
Pourquoi le NYSE a d'abord sollicité les géants de la tenue de registres
L'élargissement du réseau de partenaires du NYSE dépasse le cadre d'un simple accord technique : il s'agit d'une stratégie ciblée d'intégration des sociétés émettrices. Alors que les places boursières traditionnelles allongent leurs horaires tout en modernisant leurs infrastructures post-marché, les revers récents ont prouvé que la tokénisation des actions américaines ne peut changer d'échelle sans l'aval des entreprises cotées.
Six agents de transfert couvrant 99 % des sociétés du S&P 500
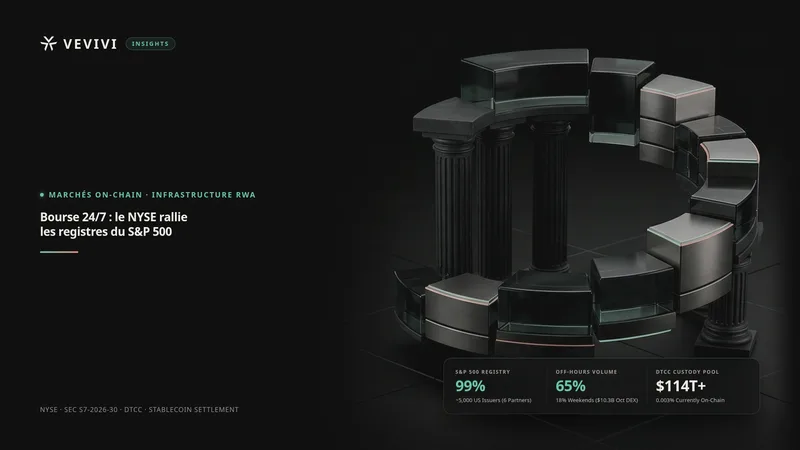
Selon l'annonce publiée par le NYSE le 2 novembre, Broadridge Financial Solutions, Computershare, Equiniti ainsi que la société spécialisée dans la tokénisation sur blockchain Superstate ont rejoint Securitize et tZERO, portant à six le réseau d'agents de transfert adossé à la future plateforme réglementée. À eux seuls, les trois acteurs traditionnels — Broadridge, Computershare et Equiniti — administrent les registres d'actionnaires et les dispositifs de vote en assemblée générale de près de 5 000 sociétés cotées aux États-Unis, soit environ 99 % des entreprises composant l'indice S&P 500.
Dévoilée dans ses grandes lignes en janvier 2026, la plateforme projetée par le NYSE vise une négociation 24/7, un règlement quasi instantané, des ordres fractionnés libellés en montants en dollars et un financement par stablecoins, tout en garantissant une fongibilité complète avec les actions classiques afin de préserver exactement les mêmes droits aux dividendes et au vote. Parallèlement, les marchés électroniques conventionnels étendent eux aussi leurs plages d'ouverture : le Nasdaq et NYSE Arca prévoient de lancer, dès le 6 décembre 2026 (à compter de la session nocturne du dimanche à 21 h 00, heure de New York), une cotation 23 heures sur 24 et 5 jours par semaine (23/5). Le passage au marché continu progresse donc sur deux fronts simultanés : l'extension des séances existantes et le règlement natif sur blockchain.
Le refus des tokénisations sans accord et le rachat d'Equiniti pour 4,2 milliards de dollars
Le choix de placer les teneurs de registres historiques au premier plan répond directement à la fronde des grandes entreprises contre la tokénisation unilatérale par des tiers. En vertu de l'exemption conditionnelle d'innovation (Innovation Exemption) de cinq ans accordée par la SEC le 17 septembre 2026, toute plateforme souhaitant inscrire des actions tokénisées par un tiers non affilié doit adresser un préavis écrit de 30 jours à l'émetteur, lequel dispose d'un droit d'opposition pour bloquer la cotation. Lorsque OKXICE — la coentreprise formée par la plateforme crypto OKX et Intercontinental Exchange (ICE), maison mère du NYSE — a proposé de tokéniser des titres selon cette approche, 43 des 62 sociétés initialement visées ont exercé leur droit de retrait, et les refus préventifs ont porté l'opposition totale à plus de 50 groupes début novembre (atteignant 67 grandes capitalisations américaines, dont Nvidia, Microsoft, Apple, JPMorgan Chase, Walmart et Nike, à la mi-novembre).
À l'inverse, les jetons parrainés par l'émetteur (Issuer-Sponsored Tokens) échappent à cet obstacle puisque l'entreprise cotée autorise elle-même l'émission numérique de ses titres. Les agents de transfert qui gèrent déjà le registre nominatif et le vote par procuration (tels que l'infrastructure ProxyVote de Broadridge) constituent dès lors la passerelle institutionnelle naturelle pour accompagner les grands émetteurs sur la chaîne. L'importance stratégique de ce maillon s'est illustrée le 5 mai 2026 lorsque la bourse crypto cotée Bullish (NYSE : BLSH) a officialisé auprès de la SEC (formulaire 6-K) le rachat définitif d'Equiniti — teneur de registres de près de 3 000 sociétés cotées — pour un montant de 4,2 milliards de dollars.
Modernisation réglementaire de la SEC et règlement 24/7 en stablecoins
Pour qu'un marché réglementé d'actions tokénisées fonctionne sans interruption, deux conditions doivent être réunies : la reconnaissance juridique de la blockchain comme registre officiel d'actionnaires et un instrument monétaire programmable capable de régler les transactions instantanément lorsque les virements bancaires classiques sont fermés. Ces deux briques convergent rapidement aux États-Unis.
Le projet de réforme de la SEC sur les agents de transfert et le débat réglementaire
Le 1er septembre 2026, la SEC a présenté une refonte majeure de la réglementation encadrant les agents de transfert enregistrés (dossier S7-2026-30, publication 34-106246), restée largement inchangée dans son architecture depuis la fin des années 1970. Le texte prévoit explicitement qu'un registre distribué sur blockchain puisse servir de fichier maître officiel des détenteurs de titres, sous réserve que l'agent enregistré en conserve la maîtrise opérationnelle et respecte des exigences strictes de gestion des risques. Fait marquant, le NYSE a annoncé son alliance à six partenaires le 2 novembre, soit la veille de la clôture de la consultation publique fixée au 3 novembre 2026. Il convient toutefois de souligner que cette date du 3 novembre marquait l'échéance de dépôt des commentaires publics et non l'adoption définitive du règlement, laquelle requiert encore l'examen des contributions et un vote final de la Commission.
Cette accélération par voie réglementaire et par exemptions administratives intervient après l'échec du projet de loi CLARITY Act au Sénat américain à la mi-septembre 2026, à la suite duquel le président de la SEC, Paul Atkins, a choisi d'agir dans le cadre des prérogatives existantes de l'agence. Si cette méthode permet d'avancer rapidement sans attendre le Congrès, elle suscite néanmoins des réserves quant à sa pérennité juridique. Des teneurs de marché et associations professionnelles, dont Citadel Securities et la Securities Industry and Financial Markets Association (SIFMA), ont appelé la SEC à privilégier des procédures formelles de consultation garantissant la protection des investisseurs et l'intégrité homogène des marchés.
Demande avérée hors séance, intégration de l'USDC et loi fédérale GENIUS
Sur une place boursière ouverte 24 heures sur 24, le véritable goulet d'étranglement ne réside pas dans l'appariement des ordres, mais dans le règlement espèces la nuit et le week-end. Même en présence de virements bancaires rapides, le règlement-livraison atomique instantané face à des actions tokénisées exige des dollars programmables sur blockchain. D'après une étude publiée par le cabinet d'analyse on-chain Bitquery portant sur 10,3 milliards de dollars d'échanges mensuels d'actions et d'ETF tokénisés sur les plateformes décentralisées (DEX) en octobre 2026, 65 % des volumes ont été exécutés en dehors des heures d'ouverture régulières de Wall Street, dont 18 % durant le seul week-end (du vendredi 20 h 00 au dimanche 20 h 00, heure de New York).
Bien que le NYSE n'ait pas encore arrêté un stablecoin unique de règlement, sa maison mère ICE a déjà conclu un protocole d'accord avec Circle afin d'étudier l'utilisation du stablecoin USDC et du fonds monétaire tokénisé USYC au sein de ses marchés et chambres de compensation. De plus, l'entrée en vigueur le 18 janvier 2027 de la loi fédérale GENIUS et des règles finales de l'Office of the Comptroller of the Currency (OCC) imposera aux émetteurs américains agréés de stablecoins de paiement une couverture à 1 pour 1 en liquidités et en bons du Trésor américain à court terme d'une maturité maximale de 93 jours, les protégeant ainsi de la volatilité de taux propre aux obligations du Trésor à 10 et 30 ans. Intégrés au règlement boursier, les stablecoins conformes changent d'échelle pour devenir un rouage monétaire des marchés de capitaux.
Concurrence des infrastructures blockchain et bataille autour du registre officiel
La compétition institutionnelle à Wall Street s'articule désormais autour de deux enjeux : l'articulation entre chambres de compensation privées et blockchains publiques, et l'arbitrage entre certificats dépositaires et jetons natifs émis par les sociétés cotées.
Compensation permissionnée sur Avalanche et réseaux partenaires multi-chaînes
Sur le plan architectural, le NYSE a retenu un modèle à deux niveaux : un registre central privé et permissionné piloté par la Bourse pour la compensation et le règlement de premier rang, couplé à une ouverture externe vers les portefeuilles institutionnels, les agents de transfert et plusieurs blockchains publiques ou institutionnelles. Le 9 novembre 2026, il a été confirmé que le NYSE a choisi la technologie Avalanche pour faire tourner ce registre central privé et permissionné de compensation, en vue d'un lancement soumis aux approbations réglementaires.
Sur la couche externe d'émission et de règlement, les partenaires du NYSE exploitent déjà des réseaux éprouvés à haut débit. Le 2 novembre, Securitize a porté à 25 le nombre d'actions américaines tokénisées adossées à 1 pour 1 sur la blockchain Solana et réglées en USDC, avec une compatibilité prévue sur la future plateforme du NYSE. De son côté, la plateforme Distributed Ledger Repo (DLR) de Broadridge, déployée sur le réseau institutionnel Canton Network, a traité 7 600 milliards de dollars de transactions repo en octobre 2026, soit une moyenne quotidienne de 345 milliards de dollars sur des collatéraux obligataires souverains. Parallèlement, tZERO a obtenu en octobre son enregistrement comme chambre de compensation de dérivés auprès de la CFTC, avant d'annoncer le 2 novembre 2026 un accord de rapprochement avec FG Imperii Acquisition Corp. (Nasdaq : FGII) sur la base d'une valorisation de 350 millions de dollars en vue d'une introduction en Bourse.
Jumeaux numériques dépositaires de la DTCC contre actions natives des émetteurs
Les initiatives menées de front par la DTCC et le Nasdaq avivent la rivalité sur la définition juridique d'une véritable action tokénisée. Forte d'une lettre de non-intervention accordée par les services de la SEC en décembre 2025, la filiale DTC a mis en service le 28 octobre 2026 son dispositif officiel DTCC Tokenization Service sur Canton Network et sur un registre interne — avant une connexion annoncée à Solana au second semestre 2027 — afin de créer des jumeaux numériques de titres puisés dans un stock en conservation dépassant 114 000 milliards de dollars à l'échelle mondiale. Toutefois, Computershare a souligné dans un courrier officiel adressé à la SEC en juillet 2026 que les jetons émis par la DTC matérialisent des droits sur titres déposés (proches de récépissés de dépôt) et non des actions inscrites directement par la société émettrice sur son registre nominatif officiel.
Pour les investisseurs, la nuance est déterminante. La plupart des produits d'actions tokénisées négociés aujourd'hui sur des plateformes offshore n'offrent ni droit de vote en assemblée générale ni versement direct de dividendes par l'émetteur. Dès lors que des places réglementées proposeront des titres tokénisés fongibles conférant l'intégralité des prérogatives d'actionnaire, la liquidité devrait logiquement privilégier ces instruments de plein droit. Dans cette même optique, le Nasdaq a investi 100 millions de dollars en septembre 2026 dans Payward, maison mère de Kraken, avec l'objectif de lancer au deuxième trimestre 2027 ses propres Nasdaq Equity Tokens (NETs) centrés sur les émetteurs.
Enseignements des échecs passés et conditions de création de valeur sur les chaînes publiques
L'adoption de la technologie blockchain par les géants financiers ne se traduit pas mécaniquement par une hausse durable de tous les jetons d'infrastructure. Les précédents européens comme les déploiements récents permettent d'évaluer avec lucidité les risques de fragmentation et la réalité du partage des revenus.
L'intégration de SIX Digital Exchange en Suisse et le risque de liquidité isolée
Une licence réglementaire complète ne suffit pas à garantir des volumes d'échanges, comme l'a illustré l'expérience de SIX Digital Exchange (SDX) en Suisse. Bien qu'ayant obtenu dès septembre 2021 le feu vert pionnier de l'autorité suisse FINMA pour exploiter une bourse et un dépositaire central sur registre distribué, SDX a souffert d'une liquidité secondaire trop étroite sur un carnet d'ordres séparé. Le groupe SIX a donc réintégré la négociation d'obligations numériques au sein de sa place principale SIX Swiss Exchange en 2025, puis a obtenu le 5 mai 2026 l'accord de la FINMA pour fusionner le dépositaire numérique de SDX dans son dépositaire central historique SIX SIS AG. Si l'arrêt rapide des jetons d'actions lancés sans agrément par Binance en 2021 avait montré l'impasse des initiatives hors cadre légal, le précédent suisse rappelle qu'une plateforme isolée de la liquidité centrale peine à s'imposer.
Si Wall Street persévère malgré tout, c'est en raison du potentiel considérable de ce marché. Selon les relevés de RedStone et des observateurs spécialisés dans les actifs du monde réel (RWA), la capitalisation mondiale des actions tokénisées s'établit actuellement entre 3,2 milliards et 4,0 milliards de dollars, soit à peine 0,003 % des plus de 114 000 milliards de dollars de titres conservés par la DTCC. L'essor des bons du Trésor américain tokénisés montre toutefois la vitesse à laquelle un segment peut décoller avec l'appui des grands gestionnaires : après le lancement du fonds BUIDL par BlackRock et Securitize en mars 2024, cet encours est passé de moins de 1 milliard de dollars à environ 15 à 16 milliards de dollars au second semestre 2026.
Ce que le précédent Robinhood et Arbitrum révèle sur l'écart entre actions et jetons
Les seize mois écoulés depuis le lancement européen des actions tokénisées de Robinhood offrent un repère concret sur la réaction comparée des actions cotées et des jetons de réseaux publics. Le 30 juin 2025, lorsque Robinhood a dévoilé plus de 200 jetons d'actions et d'ETF américains sur Arbitrum One tout en annonçant le développement de sa propre chaîne de seconde couche, l'action Robinhood (HOOD) a bondi de 12,8 % en séance (clôturant à 93,63 dollars contre 83,03 dollars) avant de franchir le seuil des 100 dollars quelques jours plus tard, tandis que le jeton ARB subissait de lourdes prises de bénéfices juste après l'annonce officielle. La revalorisation fondamentale du réseau ne s'est matérialisée qu'après l'ouverture du réseau principal Robinhood Chain le 1er juillet 2026 — reversant 10 % des revenus nets du protocole à l'écosystème Arbitrum — lorsque le volume mensuel d'actions tokénisées est passé de 526 millions de dollars en juillet à 11,31 milliards de dollars en septembre 2026.
Dans la mesure où le NYSE loge son moteur central de compensation sur un réseau Avalanche privé et permissionné et ne connecte les chaînes publiques qu'en périphérie pour l'émission et la conservation, la captation directe de frais par les jetons publics pourrait s'avérer plus progressive au démarrage. À court terme, les sociétés cotées opérant ces infrastructures boursières apparaissent les mieux placées pour capter la création de valeur immédiate ; mais à moyen et long terme, à mesure qu'Ethereum, Solana, Avalanche et Canton prouveront leur fiabilité sur le règlement de titres réglementés, ces réseaux accumuleront la légitimité institutionnelle nécessaire pour s'imposer comme des infrastructures de marché à part entière.
Questions clés sur la Bourse 24/7 sur blockchain
Pourquoi des dizaines de grandes entreprises ont-elles bloqué les jetons d'OKXICE alors que le modèle du NYSE progresse ?
Lorsqu'un tiers non affilié tokénise des actions en conservation sans l'aval de la société cotée, l'émetteur s'expose à une perte de lisibilité sur son actionnariat réel, le traitement des opérations sur titres et l'exercice des droits de vote. S'appuyant sur le délai d'opposition de 30 jours prévu par l'exemption d'innovation de la SEC du 17 septembre 2026, des dizaines de grands groupes ont refusé cette cotation tierce. En s'alliant directement aux six agents de transfert qui tiennent les registres officiels de 99 % du S&P 500, le NYSE bâtit au contraire une filière fondée sur le consentement des émetteurs.
L'échéance du 3 novembre 2026 a-t-elle définitivement validé les registres d'actionnaires sur blockchain auprès de la SEC ?
Non. La date du 3 novembre 2026 correspondait uniquement à la clôture de la période de consultation publique portant sur le projet de modernisation des règles applicables aux agents de transfert (dossier S7-2026-30), présenté par la SEC le 1er septembre 2026. La Commission doit désormais analyser l'ensemble des observations reçues et voter l'adoption d'un règlement définitif avant son entrée en vigueur juridique.
Le lancement de la plateforme 24/7 du NYSE va-t-il provoquer une hausse immédiate des cryptomonnaies d'infrastructure ?
Les effets d'annonce institutionnels entraînent fréquemment des ventes sur la nouvelle à court terme, comme l'avait montré le lancement européen de Robinhood sur Arbitrum en juin 2025. Le cœur de compensation du NYSE reposant sur une architecture Avalanche privée et permissionnée avec des connexions externes multi-chaînes, l'impact durable sur la valorisation des jetons publics dépendra des volumes effectivement réglés sur chaque chaîne et des mécanismes réels de partage des frais après la mise en service.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqués ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.