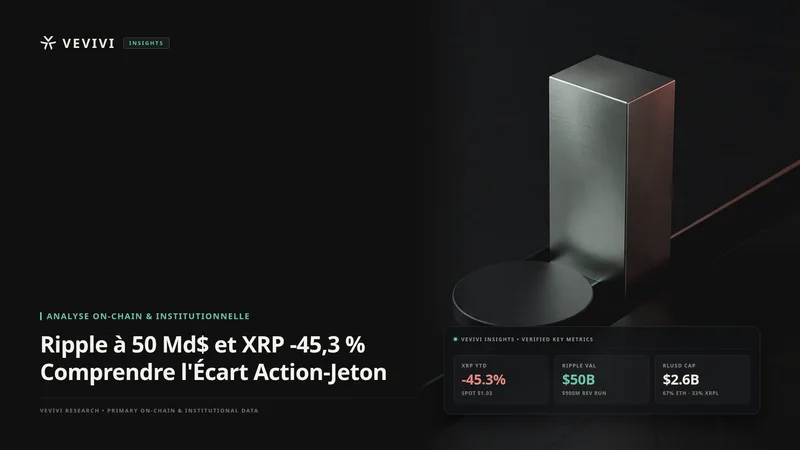
Une divergence structurelle majeure traverse aujourd'hui le marché institutionnel des actifs numériques : tandis que les sociétés d'infrastructure enregistrent des revenus records et décrochent des agréments bancaires fédéraux, leurs jetons natifs restent pénalisés par de lourdes corrections. Aucun dossier n'illustre mieux ce paradoxe que celui de Ripple, devenue en 2026 un acteur financier réglementé de premier plan, face à un jeton XRP dont la sous-performance persistante alimente un débat ouvert entre détenteurs de long terme et dirigeants de l'entreprise.
Premièrement, alors que Ripple a atteint une valorisation de 50 milliards de dollars et s'approche d'un rythme annuel de revenus produits de 900 millions de dollars fin 2026, le cours au comptant de XRP s'établit autour de 1,03 dollar au 13 novembre 2026, en baisse de 45,3 % depuis le début de l'année et de 71,8 % par rapport à son sommet historique de juillet 2025 (3,65 dollars), où il évolue sous forte pression.
Deuxièmement, le stablecoin RLUSD, fort d'une capitalisation de 2,6 milliards de dollars, capte désormais l'essentiel des règlements transfrontaliers institutionnels tandis qu'environ 67 % de son offre circule sur Ethereum plutôt que sur le XRP Ledger (XRPL), limitant la transmission mécanique vers la demande de XRP.
Troisièmement, la réduction de cet écart sectoriel entre actions et jetons dépendra d'une discipline accrue sur les déblocages d'entiercement, de l'activation du protocole de prêt natif sur XRPL (XLS-66) et de mécanismes crédibles de retour de valeur aux détenteurs.
Une entreprise valorisée 50 milliards de dollars face à un repli de 45,3 % du jeton XRP
Tout au long de l'année 2026, l'entreprise Ripple et l'actif numérique XRP ont suivi des trajectoires diamétralement opposées. Selon le communiqué officiel publié par Ripple le 28 octobre 2026, l'expansion conjointe de ses activités de paiement, conservation, courtage institutionnel et gestion de trésorerie permet au groupe de viser un rythme annualisé de revenus produits de 900 millions de dollars d'ici la fin de l'exercice. Sa valorisation non cotée a progressé au même rythme : d'après Bloomberg et Fortune, Ripple a lancé en mars 2026 une offre publique de rachat d'actions de 750 millions de dollars sur la base d'une valorisation de 50 milliards de dollars, avant d'obtenir le 26 octobre 2026 l'agrément définitif de l'Office of the Comptroller of the Currency (OCC) américain pour établir la banque fiduciaire nationale Ripple National Trust Bank.
Du côté des porteurs de jetons, le constat boursier est tout autre. D'après les données de Google Finance au 13 novembre 2026, XRP s'échange autour de 1,03 dollar, accusant un recul de 45,3 % par rapport au début de l'année (1,88 dollar) et une chute de 71,8 % depuis son record de juillet 2025 (3,65 dollars). Bien qu'il conserve régulièrement la tête des volumes journaliers au comptant sur les grandes plateformes sud-coréennes, le jeton s'achemine vers sa pire performance annuelle depuis le marché baissier de 2022, sans réagir durablement à la multiplication des annonces commerciales du groupe.
Cette fracture a cristallisé les tensions début novembre 2026 lorsque plusieurs figures de la communauté ont interpellé publiquement le directeur général Brad Garlinghouse et l'ancien directeur technique David Schwartz, reprochant à Ripple de privilégier le stablecoin RLUSD et les services institutionnels au détriment de XRP. Dans une réponse directe publiée le 3 novembre, Brad Garlinghouse a affirmé que RLUSD ne concurrençait pas XRP mais les autres stablecoins, tout en souhaitant voir ces usages se déployer sur le XRP Ledger. Même si la direction a de nouveau qualifié XRP d'étoile polaire de la société lors de la conférence Swell 2026 fin octobre à New York, les investisseurs réclament désormais des mécanismes économiques mesurables plutôt que des symboles.
L'essor de RLUSD à 2,6 milliards de dollars et les limites techniques sur le XRP Ledger
Le cœur du mécontentement tient au fait que RLUSD, le stablecoin indexé sur le dollar émis par Ripple, remplit aujourd'hui une large part de la fonction de règlement transfrontalier autrefois promise à XRP en tant que devise passerelle. Selon les chiffres officiels de Ripple, la capitalisation de RLUSD a atteint environ 2,6 milliards de dollars fin octobre 2026, en hausse de plus de 88 % depuis janvier. Les grands contrats institutionnels noués en 2026 confirment cette mutation : le 31 mars 2026, le spécialiste mondial des paiements interentreprises Convera, qui traite près de 190 milliards de dollars de flux annuels, s'est associé à Ripple pour régler ses transferts internationaux via RLUSD entre deux devises fiduciaires, sans passer par XRP. De même, l'expérimentation transfrontalière menée le 6 mai 2026 par Ondo Finance, Kinexys by J.P. Morgan, Mastercard et Ripple autour du remboursement de bons du Trésor américain tokénisés (OUSG) a relié le XRP Ledger aux réseaux bancaires sans utiliser XRP comme actif intermédiaire.
Les impératifs de conformité et de gestion des incidents renforcent également l'attrait des stablecoins contrôlés par un émetteur auprès des banques. Selon les analyses on-chain de TRM Labs et d'Elliptic consacrées au piratage massif des portefeuilles chauds de Binance survenu le 29 octobre 2026 — soit environ 6,36 milliards de dollars dérobés sur dix blockchains —, les attaquants ont extrait près de 233,46 millions de XRP ainsi que plusieurs dizaines de millions en RLUSD. Ripple a immédiatement exercé ses prérogatives d'émetteur pour geler 40,5 millions de RLUSD encore présents sur les adresses liées aux pirates, tandis que le jeton natif XRP, dépourvu par conception de toute fonction de gel centralisé, a été dispersé vers six portefeuilles externes sans blocage possible au niveau du protocole.
En outre, bien que Brad Garlinghouse ait souligné lors de Swell 2026 que les solutions de Ripple avaient accompagné plus de 16 000 milliards de dollars de transactions en 2025 et qu'un basculement de 1 % à 3 % de ces flux sur la blockchain transformerait l'échelle du réseau, la répartition actuelle par chaîne nuance cette promesse. Début novembre 2026, environ 67 % de l'offre totale de RLUSD circulait sur Ethereum contre seulement 33 % environ (entre 900 millions et 1 milliard de dollars) sur le XRP Ledger. Quand bien même l'intégralité de RLUSD migrerait sur XRPL, l'immobilisation mécanique de XRP resterait modeste : depuis l'abaissement des réserves fin 2024, l'ouverture d'un compte sur XRPL ne requiert que 1 XRP de réserve de base et 0,2 XRP par ligne de confiance, avec une destruction unitaire de frais infime à chaque transaction.
Captation des revenus par les actionnaires et choix stratégique des grandes institutions
À qui profitent dès lors les revenus dégagés par l'expansion institutionnelle de Ripple ? Dans l'architecture actuelle, la création de valeur bénéficie aux actionnaires de Ripple par trois canaux : le quadruplement de la valorisation de 11,3 milliards de dollars début 2024 à 50 milliards de dollars en mars 2026, les rachats d'actions de plusieurs milliards de dollars et le rendement des réserves de RLUSD. Dans le cadre législatif américain du GENIUS Act, les émetteurs de stablecoins ne peuvent pas reverser d'intérêts aux détenteurs du jeton ; les revenus issus des bons du Trésor adossés aux 2,6 milliards de dollars de RLUSD reviennent donc intégralement à Ripple. Dépourvus de dividendes ou de droits sur les flux de trésorerie, les détenteurs de XRP ne peuvent compter que sur l'appréciation du prix au comptant.
Les grandes institutions de Wall Street ont immédiatement tiré parti de cette asymétrie juridique. Selon les annonces de Ripple et les enquêtes de Bloomberg et de The Block, lorsque Citadel Securities et Fortress Investment Group ont mené en novembre 2025 un tour de table stratégique de 500 millions de dollars valorisant Ripple à 40 milliards de dollars, plusieurs fonds ont estimé que plus de 90 % de l'actif net de la société reposait sur ses réserves de XRP, tout en choisissant d'acheter des actions assorties de garanties plutôt que des jetons XRP sur le marché. Les clauses négociées comprenaient notamment une option de revente garantissant un rendement annuel de 10 % au bout de trois à quatre ans ainsi qu'une priorité de liquidation, illustrant le rappel formulé par David Schwartz selon lequel une société a l'obligation fiduciaire de servir ses actionnaires.
Toutefois, cette coupure entre capital social et jeton dépasse largement le seul cas de Ripple et touche l'ensemble des entreprises crypto qui s'intègrent à Wall Street. Leader des actifs réels tokénisés (RWA), Ondo Finance a franchi en octobre 2026 le cap des 4 milliards de dollars de valeur totale verrouillée (TVL), multipliant son encours par six en deux ans, alors que son jeton de gouvernance ONDO recule de plus de 80 % par rapport à son sommet et qu'une proposition communautaire de rachat déposée début 2026 reste en suspens. Canton Network règle près de 359 milliards de dollars par jour sur le marché pensionné via la plateforme de Broadridge et a lancé en octobre 2026 la tokénisation avec la DTCC, mais son jeton cède environ 50 % depuis ses plus hauts tandis qu'Andreessen Horowitz (a16z) et d'autres investisseurs ont injecté plus de 300 millions de dollars mi-2026 dans les actions de l'éditeur Digital Asset. Même dans la finance décentralisée, Aave a connu une vive controverse fin 2025 lorsque Aave Labs a orienté les frais d'intégration de CoW Swap vers un portefeuille d'entreprise plutôt que vers la trésorerie de la DAO.
Ironiquement, cette séparation généralisée découle du jugement rendu en juillet 2023 dans l'affaire opposant la SEC à Ripple. En distinguant les ventes institutionnelles directes, qualifiées d'offres de titres financiers, des échanges secondaires anonymes sur les plateformes, jugés non assimilables à des titres car les acheteurs ne pouvaient légalement attendre de profits issus des efforts de gestion de Ripple, cette décision a poussé tout le secteur à isoler les revenus commerciaux dans des sociétés par actions et à priver les jetons de tout droit financier direct, comme l'a souligné The Block en mars 2026.
Les 36,8 milliards de XRP au bilan de Ripple, l'horizon d'introduction en Bourse et XLS-66
Malgré cette barrière juridique, un puissant alignement patrimonial relie toujours le destin financier de Ripple à celui de XRP : le groupe demeure le premier détenteur mondial du jeton, d'une tout autre ampleur que les laboratoires classiques du secteur. Les données d'entiercement et de portefeuilles montrent que Ripple contrôle environ 36,8 milliards de XRP en cumulant les contrats bloqués (près de 31,1 milliards de XRP après le reverrouillage du 1er novembre 2026) et ses comptes opérationnels. Contrairement aux acteurs RWA dont la valorisation repose uniquement sur des commissions récurrentes, Ripple ne saurait défendre ni accroître une valorisation de 50 milliards de dollars si l'actif constituant l'essentiel de son bilan s'affaiblissait durablement. De plus, l'échéance des options de revente accordées aux investisseurs institutionnels se profilant vers 2028 ou 2029, une introduction en Bourse préalable offrirait une sortie naturelle, incitant directement l'entreprise à soutenir la valorisation de son actif phare.
Du côté de l'offre, la montée en puissance des revenus produits à 900 millions de dollars par an réduit également le besoin historique de céder du XRP pour financer l'exploitation. Le 1er novembre 2026, sur le milliard de XRP débloqué comme chaque mois, Ripple a reverrouillé le jour même 700 millions de XRP dans de nouveaux contrats courant jusqu'en 2029, plafonnant la libération nette à 300 millions de XRP. Néanmoins, bien que les ETF XRP au comptant approuvés aux États-Unis en mars 2026 totalisent environ 1,68 milliard de dollars de collecte nette cumulée, l'essoufflement des flux à l'automne montre que le plafond mensuel débloqué demeure élevé face à la demande marginale, rendant stratégique toute règle plus stricte de réduction des déblocages.
Parallèlement, le XRP Ledger prépare des évolutions techniques destinées à créer une utilité de détention et de rendement natif. Début novembre 2026, l'amendement relatif au protocole de prêt natif (XLS-66), qui permettra de déposer des XRP dans des coffres dédiés pour financer du crédit institutionnel contre rémunération, réunit 23 voix sur les 35 validateurs de confiance et se rapproche du seuil de 80 % requis pendant deux semaines pour son activation. Cette dynamique s'accompagne de la cotation sur le Nasdaq de la société de trésorerie Evernorth Holdings (symbole XRPN, détenant environ 473 millions de XRP), du partenariat conclu le 27 octobre 2026 avec Robinhood autour du règlement en RLUSD sur XRPL via Bitstamp, de l'élargissement des travaux avec BNY et du rôle potentiel de passerelle de liquidité entre obligations tokénisées, actions et stablecoins multidevises.
Les précédents d'Uniswap et d'Hyperliquid face aux scénarios de revalorisation de XRP
L'histoire récente du marché prouve que la mobilisation des détenteurs peut conduire les protocoles majeurs à réformer leur modèle économique. Ripple avait elle-même mis sous séquestre 55 milliards de XRP dès 2017 pour apaiser les craintes de dilution. Fin décembre 2025, la plateforme décentralisée Uniswap a mis fin à des années de critiques en adoptant à 99,9 % la proposition UNIfication, activant le partage des frais du protocole au profit d'un mécanisme d'émission et rachat suivi de destruction, inauguré par la destruction définitive de 100 millions de UNI. La Fondation Ethereum a encadré ses cessions de trésorerie par des publications trimestrielles, tandis qu'Hyperliquid a consacré la quasi-totalité de ses revenus de commissions au rachat et à la destruction de jetons HYPE, dépassant 1,3 milliard de dollars brûlés en août 2026 et illustrant la prime accordée par le marché aux modèles d'alignement direct.
À moyen terme, la trajectoire de XRP dépendra donc d'actes structurels vérifiables plutôt que du simple décompte de partenariats. Dans un scénario favorable, l'activation de XLS-66 stimulerait l'immobilisation productive de XRP dans les coffres de crédit et, si Ripple instaure un encadrement plus strict des volumes libérés d'entiercement ou déploie un mécanisme conforme de rachat et de destruction, l'essor de Ripple Prime, Ripple Treasury et RLUSD pourrait enfin se refléter dans l'équilibre offre-demande du jeton. À l'inverse, des risques baissiers subsistent : si les jetons de dépôts bancaires attendus vers 2027 et les stablecoins sur Ethereum verrouillent le marché des règlements internationaux tandis que le plafond mensuel de 300 millions de XRP continue de peser sans captation de valeur, le découplage entre l'action Ripple et le cours de XRP pourrait perdurer.
Q1. La croissance rapide du stablecoin RLUSD entraîne-t-elle automatiquement une hausse du prix de XRP ?
A1. Non, pas de manière automatique. Environ 67 % des 2,6 milliards de dollars d'offre de RLUSD circulent actuellement sur Ethereum et, même sur le XRP Ledger, la faiblesse des réserves requises (1 XRP par compte et 0,2 XRP par ligne de confiance) ainsi que la destruction minime de frais par transaction n'absorbent qu'une part marginale de l'offre. Une transmission durable exige le verrouillage de capitaux via le protocole de prêt XLS-66, une demande accrue de liquidité passerelle entre actifs tokénisés ou une réduction explicite des déblocages mensuels.
Q2. Pourquoi les investisseurs institutionnels de Wall Street ont-ils privilégié les actions non cotées de Ripple plutôt que l'achat direct de XRP ?
A2. Parce que la structure juridique actuelle réserve les revenus d'exploitation, les rachats d'actions et les intérêts des bons du Trésor adossés aux réserves de RLUSD aux seuls porteurs d'actions, alors que XRP n'offre aucun droit financier sur les bénéfices. Lors de la levée de 500 millions de dollars réalisée en novembre 2025 sur une valorisation de 40 milliards de dollars, les fonds institutionnels ont en outre obtenu une option de revente garantissant 10 % de rendement annuel ainsi qu'une priorité de liquidation, s'exposant ainsi au bilan en XRP de Ripple avec une protection contre le risque baissier.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqués ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.