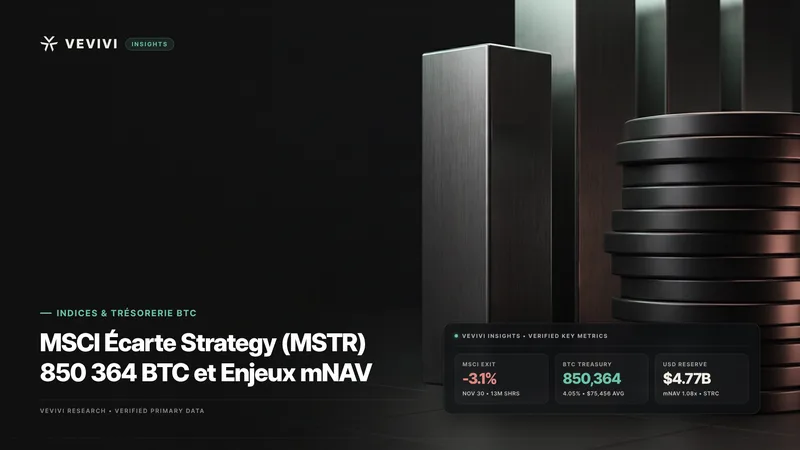
Le fournisseur mondial d'indices MSCI a officiellement confirmé, lors de sa révision périodique de novembre 2026, le retrait de Strategy Inc. (symbole MSTR), premier détenteur coté de Bitcoin au monde, de ses grands indices actions internationaux. Effective après la clôture du marché le 30 novembre 2026, cette décision dépasse le simple rééquilibrage technique : elle marque un tournant structurel pour le modèle d'entreprise accumulatrice de Bitcoin, longtemps fondé sur l'émission d'actions avec prime pour accroître ses réserves numériques.
Premièrement, en vertu de sa nouvelle méthodologie ciblant les sociétés non opérationnelles, MSCI retirera Strategy de ses indices américains et mondiaux après la clôture du 30 novembre ; les ventes passives estimées représentent environ 3,1 % des actions ordinaires de base (près de 13 millions de titres, soit environ 1,57 milliard de dollars avant l'annonce), sans aucune obligation pour l'entreprise de céder du Bitcoin.
Deuxièmement, selon les déclarations Form 8-K déposées auprès de la Securities and Exchange Commission (SEC) américaine, Strategy détient 850 364 BTC (soit 4,05 % du plafond d'émission de 21 millions d'unités) acquis à un prix moyen de 75 456 dollars, après avoir cédé sélectivement 6 948 BTC en 2026 afin de ramener son action préférentielle STRC près du pair et de constituer une réserve en dollars de 4,77 milliards de dollars.
Troisièmement, la trajectoire à moyen terme dépendra du maintien du multiple d'actif net (mNAV) au-dessus de 1,0 fois et de la capacité des fonds souverains et des grandes banques à prendre le relais acheteur avant l'échéancier d'options de remboursement anticipé des obligations convertibles concentré entre septembre 2027 et 2028.
La nouvelle règle de MSCI sur les sociétés non opérationnelles et les coulisses de l'éviction
Selon les résultats de la révision indicielle de novembre 2026 publiés par MSCI le 11 novembre, Strategy quittera l'indice MSCI USA après la clôture du 30 novembre 2026, entraînant automatiquement sa sortie des indices mondiaux MSCI World et MSCI ACWI. Si 24 titres quittent l'indice MSCI USA lors de cette révision, 23 d'entre eux sont simplement reclassés vers le compartiment des petites capitalisations MSCI USA Small Cap ; Strategy est la seule société américaine intégralement exclue de l'univers actions de MSCI. À l'échelle mondiale, six entreprises ont échoué au nouveau filtre d'activité opérationnelle et figurent sur la liste finale de retrait : Strategy, la société japonaise de trésorerie Bitcoin Metaplanet, la société axée sur Solana Upexi, le détenteur britannique d'uranium physique Yellow Cake, l'islandaise Skel et Agronomics, tandis que 19 autres sociétés, dont SharpLink, restent placées sous surveillance.
Cette décision clôt plus d'un an de bras de fer méthodologique. Le 10 octobre 2025, MSCI avait initialement proposé d'exclure les sociétés dont les actifs numériques représentaient 50 % ou plus du bilan total. Face à une vive contestation du secteur, l'institution avait suspendu ce projet le 6 janvier 2026, tout en gelant la pondération de Strategy dans l'indice malgré ses émissions continues d'actions nouvelles. Lors de la relance de la consultation en août 2026, toute mention explicite des actifs numériques avait disparu au profit d'un crible comptable écartant les entreprises dépourvues d'actifs d'exploitation substantiels et présentant, sur deux exercices consécutifs, au moins quatre critères financiers sur cinq analogues à ceux d'un fonds d'investissement, norme définitivement adoptée le 15 octobre 2026.
Bien que certaines rumeurs aient prêté à Morgan Stanley la volonté d'évincer un concurrent en raison de l'origine historique du sigle MSCI, la banque américaine a cédé l'intégralité de sa participation dans MSCI dès 2009 et n'exerce aucune influence actionnariale. L'impulsion réelle provient des grands gestionnaires d'actifs institutionnels — qui génèrent plus de la moitié des revenus indiciels de MSCI — préoccupés de voir des véhicules d'accumulation patrimoniale s'apparentant à des fonds fermés figurer dans des indices dédiés aux entreprises opérationnelles.
Ampleur des flux passifs sortants et maintien dans les autres grands indices boursiers
Le volume des cessions mécaniques liées aux fonds indiciels a immédiatement focalisé l'attention des opérateurs. Après un repli d'environ 2,5 % hors séance le 11 novembre, l'action Strategy a cédé jusqu'à 7,85 % en séance avant de clôturer en baisse de 6,49 % à 114,41 dollars sur le Nasdaq le 12 novembre. D'après l'estimation officielle communiquée par Strategy dans sa réponse à la consultation, les fonds passifs répliquant les indices MSCI concernés détiennent environ 13 millions d'actions MSTR, soit 3,1 % des actions de base en circulation ou près de 1,57 milliard de dollars au cours précédant l'annonce (environ 1,49 milliard de dollars à la clôture du 12 novembre). De son côté, la recherche de JPMorgan évalue les sorties passives élargies à environ 2,8 milliards de dollars autour du rééquilibrage du 30 novembre.
Il convient toutefois de distinguer nettement la vente d'actions MSTR sur le Nasdaq d'une vente de Bitcoin au comptant. Un bloc de 13 millions de titres demeure inférieur au volume échangé en une seule séance sur le Nasdaq le 12 novembre (environ 19,82 millions d'actions), et une sortie d'indice n'entraîne ni radiation boursière ni liquidation forcée de réserves en Bitcoin. De fait, le cours du Bitcoin est resté quasi stable lors de l'annonce, et les études quantitatives consacrées aux retraits indiciels historiques montrent que la pression vendeuse se concentre à la clôture du jour d'application avant qu'une part significative de la décote ne se résorbe au cours des trois semaines suivantes.
Le risque de contagion immédiate vers les autres grands indices américains apparaît également limité. Selon une estimation antérieure de JPMorgan, les fonds passifs détenaient au total entre 15 % et 18 % de la capitalisation de Strategy, ce qui signifie que l'essentiel de l'ancrage indiciel — notamment via l'indice CRSP US Total Market suivi par Vanguard, le Nasdaq-100 et les indices FTSE Russell — reste en place. Contrairement à MSCI qui scrute la structure du bilan, le Nasdaq et FTSE Russell classent les émetteurs selon leur statut juridique et l'origine de leur chiffre d'affaires. Les normes comptables n'intégrant pas les plus-values latentes sur Bitcoin dans le chiffre d'affaires, les revenus comptables de Strategy proviennent toujours de ses logiciels d'analyse d'entreprise, écartant tout déclencheur automatique d'exclusion à court terme. JPMorgan souligne néanmoins que les sorties passives pourraient atteindre 8,8 milliards de dollars si d'autres fournisseurs d'indices adoptaient ultérieurement des règles similaires.
Cessions sélectives de 6 948 BTC et projet de banque Bitcoin adossée à l'action STRC
La question centrale consiste à déterminer si l'accès plus restreint au marché actions peut fragiliser le bilan de Strategy et provoquer des ventes massives de Bitcoin. Selon les dépôts Form 8-K auprès de la SEC arrêtés au 8 novembre 2026, l'entreprise détient 850 364 BTC (soit 4,05 % de l'offre maximale de 21 millions d'unités), acquis pour un coût cumulé de 64,16 milliards de dollars, soit un prix de revient moyen de 75 456 dollars par unité. Fait notable, Strategy a rompu en 2026 avec son dogme historique excluant toute vente. Lorsque le Bitcoin a glissé vers 59 000 dollars fin juin 2026, le ratio mNAV est brièvement passé à 0,99 fois et son principal vecteur de financement — l'action préférentielle perpétuelle à taux variable STRC, assortie d'un dividende annuel de 12,00 % pour une valeur cible de 100 dollars — a subi un revers majeur en chutant à un plus bas sur 52 semaines de 71,25 dollars, conduisant le conseil d'administration à instaurer le 29 juin son Cadre de capital de crédit numérique.
Dans ce cadre, Strategy a procédé en 2026 à quatre cessions déclarées totalisant 6 948 BTC (pour environ 431,7 millions de dollars de produits bruts), affectant strictement ces liquidités au paiement des dividendes préférentiels, au rachat relutif d'actions STRC sous le pair et au renforcement de sa trésorerie. Au 8 novembre 2026, sa réserve dédiée en dollars atteignait 4,77 milliards de dollars (outre 146,2 millions de dollars de trésorerie opérationnelle), tandis que le titre STRC clôturait le 12 novembre à 99,96 dollars, quasiment revenu à sa cible nominale de 100 dollars. Avec un ratio mNAV publié proche de 1,08 fois, la société ne subit pas d'impasse de liquidité immédiate. Bien qu'aucun Bitcoin ne soit juridiquement nanti, la confiance des souscripteurs repose sur ce collatéral implicite, amenant le président exécutif Michael Saylor à reformuler sa ligne directrice autour d'une absence totale de vente nette dans la durée.
Lors de la conférence fintech Money20/20 début novembre 2026, le directeur général Phong Le a détaillé la manière dont cette architecture nourrit l'ambition de bâtir une banque mondiale du Bitcoin. Le schéma en trois étages associe la réserve de 850 364 BTC à l'émission de titres préférentiels STRC servant 12,00 % par an, que les banques commerciales pourraient combiner avec des bons du Trésor américain afin de proposer aux déposants des comptes en dollars numériques rémunérés autour de 7 %, tout en conservant une marge de 2 %. Les règles prudentielles de Bâle III imposant aux banques une immobilisation en fonds propres quasi équivalente à 100 % sur toute détention directe de Bitcoin, Strategy entend loger la volatilité dans son propre bilan pour fournir aux banques un instrument de rendement calibré. Si une banque crypto agréée au niveau fédéral américain et certains gérants ont déjà intégré ces titres, les fragilités demeurent réelles : STRC n'a pas d'échéance, des agences comme Moody's l'assimilent à des fonds propres, une part importante est détenue par des particuliers sans garantie des dépôts et le Bitcoin ne produit aucun coupon intrinsèque. Privée de l'achat automatique des fonds MSCI, la mécanique s'est inversée : le cours du Bitcoin doit désormais progresser en premier pour réamorcer le moteur de financement de Strategy.
Vents contraires macroéconomiques, options de remboursement 2027–2028 et scénarios de tension
Ce changement d'équilibre intervient alors que le Bitcoin évolue sous forte pression entre 70 500 et 71 400 dollars au 13 novembre 2026, en repli d'environ 44 % par rapport à son sommet historique de 126 198 dollars inscrit le 6 octobre 2025. Les cours actuels s'inscrivent sous le prix d'achat moyen de Strategy (75 456 dollars) ainsi que sous le coût moyen de production des mineurs estimé par JPMorgan autour de 85 000 dollars. Le contexte macroéconomique et sectoriel reste pesant : les ETF Bitcoin au comptant américains ont accusé plus de 1,44 milliard de dollars de sorties nettes sur cinq séances début novembre dans le sillage du piratage de 6,3 milliards de dollars subi par Binance ; l'accélération de l'indice des prix à la consommation américain à 3,7 % sur un an en septembre a ravivé la probabilité d'un relèvement des taux de la Réserve fédérale lors de la réunion du FOMC des 8 et 9 décembre ; enfin, la victoire démocrate au Sénat et à la Chambre des représentants lors des élections de mi-mandat de novembre a gelé les perspectives d'adoption rapide du projet de loi CLARITY après son revers sénatorial à 49 voix contre 50 en septembre.
En cas de prolongation de la baisse, la trajectoire bilancielle de Strategy s'articule autour de seuils de prix précis et du calendrier obligataire. Ses charges annuelles de dividendes préférentiels et d'intérêts (supérieures à 1,76 milliard de dollars) sont couvertes pendant plus de deux ans par la réserve de 4,77 milliards de dollars, et même un financement intégral en Bitcoin ne représenterait qu'environ 20 000 unités par an, volume absorbable par le marché mondial. En revanche, un recul supplémentaire d'environ 5 % de l'action MSTR ferait glisser le ratio mNAV sous 1,0 fois, fermant le canal relutif des émissions d'actions ordinaires et réduisant progressivement l'entreprise à une gestion défensive de décote.
Le véritable test de solvabilité réside dans les dates d'option de remboursement anticipé au gré des porteurs (put dates) de ses obligations convertibles. Selon les documents déposés auprès de la SEC, la première échéance optionnelle majeure s'ouvre le 15 septembre 2027 (1,01 milliard de dollars), suivie des fenêtres de mars 2028 (2,0 milliards de dollars), juin 2028 (1,5 milliard de dollars) et septembre 2028 (1,4 milliard de dollars), concentrant entre 5,9 et 6,4 milliards de dollars de demandes potentielles en numéraire entre l'automne 2027 et 2028. Un retour vers le plancher de juin à 59 000 dollars raviverait les ventes ponctuelles, tandis qu'un enfoncement durable du seuil des 50 000 dollars à l'approche de l'échéancier 2027–2028 sans accès au refinancement obligerait à céder près de 14 % du stock de Bitcoin pour rembourser le principal.
Relais acheteur des fonds souverains et des banques, et catalyseurs à surveiller
À l'inverse, la structure cyclique du marché et le renouvellement de la base institutionnelle plaident contre un scénario de rupture unilatérale. Alors que les précédents marchés baissiers du Bitcoin s'étaient soldés par des chutes de 70 % à 80 %, le repli maximal observé entre le record d'octobre 2025 (126 198 dollars) et le creux de fin juin 2026 (environ 59 000 dollars) s'est limité à près de 53 %. De plus, le cycle quadriennal du halving situe historiquement les points bas intermédiaires environ un an après le sommet, avant une reprise graduelle précédant la réduction de moitié suivante prévue en avril 2028 — précisément au cœur de la fenêtre obligataire de Strategy.
Surtout, les déclarations institutionnelles Form 13F auprès de la SEC témoignent d'un passage de témoin significatif. Tandis que les fonds spéculatifs débouclaient leurs positions d'arbitrage de basis trade sur les ETF au comptant entre fin 2025 et le premier semestre 2026, de grandes institutions à horizon long ont renforcé leurs lignes. Les fonds souverains d'Abou Dabi — Mubadala Investment Company et l'Abu Dhabi Investment Council via Al Warda Investments — ont accru et conservé plus de 1 milliard de dollars de parts cumulées dans l'ETF IBIT de BlackRock malgré le repli des cours. En parallèle, Morgan Stanley a ouvert un guichet d'échange de Bitcoin contre des parts d'ETF, Citigroup prépare le lancement de son service de conservation institutionnelle en 2026 et les autorités bancaires réexaminent le traitement prudentiel des crypto-actifs. Citigroup anticipant une première baisse des taux de la Réserve fédérale en juin 2027 et le cabinet Bernstein visant un Bitcoin à 150 000 dollars à la mi-2027, la plupart des prévisions institutionnelles convergent vers le premier semestre et le milieu de l'année 2027 pour un retournement de tendance.
Si la détente monétaire se matérialise et que le Bitcoin remonte vers 130 000 dollars, l'effet de levier bilanciel jouera pleinement en sens inverse : le franchissement des prix de conversion permettrait de rembourser en actions l'essentiel des obligations convertibles de 2028 sans décaissement majeur, tout en restaurant la prime sur le mNAV et la croissance du Bitcoin par action. Même si un retour au sein des indices MSCI reste exclu au moins jusqu'en 2028 en raison du contrôle sur deux exercices consécutifs, quatre rendez-vous guideront le marché à court terme : les listes préliminaires des indices FTSE Russell, les publications hebdomadaires Form 8-K du lundi de Strategy, la résorption des flux vendeurs durant les trois semaines suivant le 30 novembre et la décision monétaire du FOMC des 8 et 9 décembre.
Q1. Le retrait des indices MSCI oblige-t-il Strategy à vendre une partie de ses 850 364 BTC ?
R1. Non. L'exclusion des indices MSCI constitue un ajustement de composition indicielle et non une radiation du Nasdaq ; elle n'impose aucune obligation légale ou contractuelle de céder du Bitcoin. Les ventes des fonds passifs autour de la clôture du 30 novembre porteront sur environ 13 millions d'actions ordinaires MSTR (soit 3,1 % du capital de base), tandis que la réserve de 4,77 milliards de dollars couvre plus de deux années de dividendes préférentiels et d'intérêts.
Q2. Quels indicateurs faut-il suivre en priorité pour évaluer la solidité financière et la capacité d'achat de Strategy ?
R2. Les deux repères décisifs sont le maintien du ratio mNAV au-dessus de 1,0 fois et la stabilité de l'action préférentielle STRC autour de sa valeur nominale de 100 dollars. Une prime supérieure à 1,0 fois conjuguée à un retour du Bitcoin au-dessus du prix de revient moyen de 75 456 dollars réactiverait le financement relutif, tandis qu'une décote prolongée sous 1,0 fois à l'approche des options de remboursement obligataire de septembre 2027 à 2028 accentuerait la ponction sur la trésorerie et le risque de ventes partielles.
Avertissement sur les risques et clause de non-responsabilité
Le présent contenu est diffusé à titre strictement informatif et pédagogique sur la base d'indicateurs on-chain et de données macroéconomiques publiquement accessibles. Il ne constitue en aucun cas un conseil en investissement, ni un avis financier, juridique ou fiscal, et ne saurait être interprété comme une incitation, une recommandation ou une offre d'achat ou de vente d'actifs numériques ou d'instruments financiers. Les crypto-actifs présentent une forte volatilité et comportent un risque élevé de perte partielle ou totale du capital investi. Les cycles passés et performances historiques évoqués ne préjugent pas des résultats futurs. Chaque lecteur demeure seul responsable de ses décisions d'investissement et est invité à effectuer ses propres vérifications ainsi qu'à consulter un conseiller financier habilité avant toute opération.