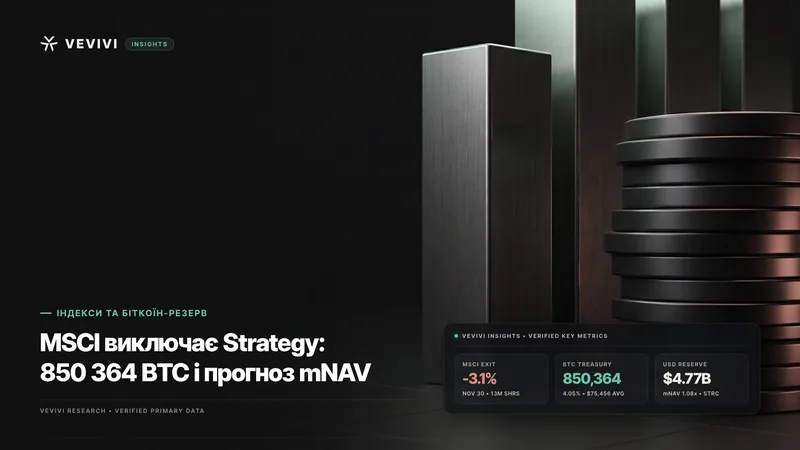
Глобальний провайдер фондових індексів MSCI офіційно підтвердив за підсумками листопадового перегляду 2026 року виключення компанії Strategy Inc. (тікер MSTR), найбільшого у світі публічного корпоративного власника біткоїна, зі своїх ключових світових індексів акцій. Рішення, яке набуде чинності після закриття торгів 30 листопада 2026 року, виходить далеко за межі технічного ребалансування: воно позначає структурний перелом для корпоративної моделі біткоїн-резерву, що роками спиралася на випуск акцій із премією для нарощування цифрових активів на балансі.
По-перше, застосувавши нові критерії щодо неопераційних компаній, MSCI виключить Strategy з американських і глобальних індексів після закриття ринку 30 листопада; оцінюваний обсяг пасивного продажу становить близько 3,1% базових акцій в обігу (приблизно 13 млн акцій, або близько 1,57 млрд доларів за ціною до оголошення), причому компанія не має жодного зобов'язання продавати біткоїн.
По-друге, згідно зі звітами Form 8-K, поданими до Комісії з цінних паперів і бірж США (SEC), Strategy володіє 850 364 BTC (4,05% від граничної емісії у 21 млн монет) за середньою ціною купівлі 75 456 доларів, а протягом 2026 року вибірково реалізувала 6 948 BTC для повернення привілейованих акцій STRC до номіналу та формування доларового резерву обсягом 4,77 млрд доларів.
По-третє, середньострокова динаміка залежатиме від утримання мультиплікатора чистої вартості активів (mNAV) вище рівня 1,0 раза та плавності переходу інституційного попиту до суверенних фондів і глобальних банків напередодні вікна дострокового погашення конвертованих облігацій у період із вересня 2027 року до 2028 року.
Нове правило MSCI щодо неопераційних компаній та передумови виключення Strategy
Згідно з результатами листопадового перегляду індексів MSCI 2026 року, оприлюдненими 11 листопада, Strategy залишить індекс MSCI USA після завершення торгової сесії 30 листопада 2026 року, що автоматично означає вихід із глобальних бенчмарків MSCI World та MSCI ACWI. Хоча в межах цього перегляду індекс MSCI USA залишають 24 цінні папери, 23 з них просто переходять на щабель нижче до індексу компаній малої капіталізації MSCI USA Small Cap; Strategy стала єдиним американським емітентом, якого повністю вилучено з фондової лінійки MSCI. У світовому масштабі новий фільтр неопераційних компаній не пройшли шість товариств, включених до фінального списку на вибуття: Strategy, японська біткоїн-скарбнича компанія Metaplanet, орієнтована на Solana компанія Upexi, британський власник фізичного урану Yellow Cake, ісландська Skel та Agronomics, тоді як ще 19 емітентів, зокрема SharpLink, внесено до списку спостереження.
Це рішення підсумовує річну дискусію навколо методології індексів. Ще 10 жовтня 2025 року MSCI вперше запропонувала виключати компанії, у яких цифрові активи становлять 50% або більше загальної вартості активів. Після гострої критики з боку учасників ринку 6 січня 2026 року провайдер призупинив запровадження норми, але зберіг замороження індексної ваги Strategy незалежно від обсягів додаткової емісії акцій. Коли у серпні 2026 року MSCI винесла на обговорення оновлений проєкт, термін цифрові активи зник повністю: натомість запроваджено перевірку частки операційних активів і п'яти фінансових коефіцієнтів, де відповідність щонайменше чотирьом ознакам інвестиційного фонду протягом двох річних звітних періодів поспіль веде до виключення, що й було остаточно затверджено 15 жовтня 2026 року.
Попри розмови на ринку про нібито конкурентне протистояння з боку Morgan Stanley через історичне походження абревіатури MSCI, американський банк повністю продав свою частку в MSCI ще у 2009 році й не має жодного корпоративного впливу на компанію. Реальним рушієм стали звернення великих інституційних управителів активами — які формують понад половину доходів індексного напряму MSCI — щодо невідповідності компаній-накопичувачів резервів природі індексів операційного бізнесу.
Масштаб пасивного відтоку капіталу та збереження місць в інших ключових індексах
Механічний продаж акцій індексними фондами одразу опинився в центрі уваги учасників торгів. Після зниження приблизно на 2,5% на позабіржових торгах 11 листопада акції Strategy під час основної сесії Nasdaq 12 листопада втрачали в моменті до 7,85% і закрилися падінням на 6,49% на позначці 114,41 долара. За офіційною оцінкою самої Strategy, пасивні фонди, прив'язані до відповідних індексів MSCI, утримують близько 13 млн звичайних акцій MSTR, що становить 3,1% базової кількості акцій в обігу, або приблизно 1,57 млрд доларів за ціною закриття напередодні рішення (близько 1,49 млрд доларів за закриттям 12 листопада). Своєю чергою аналітики JPMorgan оцінюють сукупний відтік пасивного капіталу під час ребалансування 30 листопада приблизно у 2,8 млрд доларів.
Принципово важливо розрізняти продаж акцій MSTR на біржі Nasdaq та продаж спотового біткоїна. Обсяг у 13 млн паперів є меншим навіть за одноденний обіг акцій Strategy на Nasdaq 12 листопада (близько 19,82 млн акцій), а вихід з індексу не означає делістингу з біржі та не покладає на емітента жодного обов'язку розпродавати криптовалютні резерви. Спотова ціна біткоїна в день оголошення залишилася майже незмінною, а кількісні дослідження попередніх виключень із провідних фондових індексів свідчать, що основний навіс продажу концентрується безпосередньо перед закриттям торгів у дату набрання чинності, після чого протягом трьох тижнів значна частина цінового просідання зазвичай відіграється ринком.
Ризик ланцюгового виключення з інших провідних індексів США в короткостроковій перспективі також виглядає обмеженим. За попередніми розрахунками JPMorgan, пасивні фонди сукупно володіли від 15% до 18% ринкової капіталізації Strategy, тобто основна частка індексного капіталу — орієнтована на індекс CRSP US Total Market (який використовує Vanguard), Nasdaq-100 та сімейство індексів FTSE Russell — залишається на місці. На відміну від MSCI, що аналізує структуру балансу, Nasdaq і FTSE Russell класифікують емітентів за організаційно-правовою формою фонду та джерелом виторгу. Оскільки бухгалтерські стандарти не зараховують нереалізовану переоцінку біткоїна до операційного доходу, офіційний виторг Strategy досі формується сегментом корпоративного аналітичного програмного забезпечення, що унеможливлює автоматичне виключення за чинними правилами. Водночас JPMorgan застерігає, що в разі майбутнього запозичення подібних критеріїв іншими провайдерами пасивний відтік може сягнути 8,8 млрд доларів.
Вибірковий продаж 6 948 BTC та концепція біткоїн-банку на базі привілейованих акцій STRC
Ключове фундаментальне питання полягає в тому, чи здатне ослаблення фондової премії спровокувати дефіцит ліквідності та примусовий розпродаж біткоїна. За даними звітів SEC Form 8-K станом на 8 листопада 2026 року, компанія акумулювала 850 364 BTC (4,05% від максимальної пропозиції у 21 млн монет), витративши сукупно 64,16 млрд доларів за середньої ціни придбання 75 456 доларів за монету. Показово, що у 2026 році Strategy вперше відійшла від багаторічного принципу ніколи не продавати резервні монети. Коли наприкінці червня 2026 року курс біткоїна опускався до 59 000 доларів, показник mNAV короткочасно знизився до 0,99 раза, а головний інструмент залучення капіталу — безстрокові привілейовані акції зі змінною ставкою STRC (із річним дивідендом 12,00% та цільовим номіналом 100 доларів) — зазнав серйозного удару, впавши до 52-тижневого мінімуму на рівні 71,25 долара, після чого 29 червня рада директорів затвердила Програму управління капіталом цифрового кредиту.
У межах цієї програми протягом 2026 року Strategy прозвітувала про чотири транші продажу загальним обсягом 6 948 BTC (на суму близько 431,7 млн доларів валових надходжень), спрямувавши кошти виключно на виплату дивідендів за привілейованими паперами, викуп знецінених акцій STRC нижче номіналу та поповнення грошової подушки. Станом на 8 листопада 2026 року цільовий доларовий резерв компанії зріс до 4,77 млрд доларів (плюс 146,2 млн доларів операційної готівки), а котирування STRC 12 листопада закрилися на позначці 99,96 долара, фактично повернувшись до орієнтира у 100 доларів. За власною оцінкою компанії mNAV тримається поблизу 1,08 раза, тож гострої кризи ліквідності наразі немає. Хоча юридично жоден біткоїн не передано в заставу, покупці цінних паперів сприймають цей резерв як фактичне забезпечення, тому виконавчий голова ради директорів Майкл Сейлор трансформував риторику у принцип відсутності чистого продажу на довгій дистанції.
На початку листопада 2026 року на фінтех-конференції Money20/20 генеральний директор Фонг Ле представив довгострокову візію перетворення цієї архітектури на глобальний біткоїн-банк. Трирівнева схема передбачає накопичення резерву у 850 364 BTC, емісію привілейованих акцій STRC під 12,00% річних та їх поєднання комерційними банками з казначейськими облігаціями США для запуску клієнтських рахунків у цифрових доларах із дохідністю близько 7% за збереження банківської маржі у 2%. Оскільки банківські нормативи Базель III вимагають від банків резервувати власний капітал майже один до одного під прямі вкладення в біткоїн, Strategy пропонує брати волатильність на власний баланс, постачаючи банкам стандартизований дохідний інструмент. Попри перші кроки з боку американського криптобанку з федеральною ліцензією та окремих інвесткомпаній, структурні ризики залишаються високими: STRC не має строку погашення, агентства на кшталт Moody's трактують такі папери як капітал, а не борг, значна частка належить роздрібним інвесторам без страхування вкладів, а сам біткоїн не генерує грошового потоку. З втратою автоматичного попиту з боку фондів MSCI механізм розвернувся: тепер саме біткоїн має зростати першим, щоб перезапустити капітальний маховик Strategy.
Макроекономічний зустрічний вітер, пут-опціони 2027–2028 років і стрес-сценарії
Така залежність посилюється тим, що спотовий біткоїн станом на 13 листопада 2026 року торгується під відчутним тиском у діапазоні 70 500–71 400 доларів, втративши близько 44% від історичного максимуму 126 198 доларів, зафіксованого 6 жовтня 2025 року. Поточні котирування перебувають нижче як середньої ціни купівлі Strategy (75 456 доларів), так і середньої собівартості майнінгу, яку JPMorgan оцінює приблизно у 85 000 доларів. Додатковий тиск створили макроекономічні та галузеві чинники: спотові біткоїн-ETF у США за перші п'ять сесій листопада втратили понад 1,44 млрд доларів чистого відтоку після зламу біржі Binance на 6,3 млрд доларів; прискорення вересневої інфляції CPI у США до 3,7% у річному вимірі посилило очікування підвищення ставки ФРС на засіданні FOMC 8–9 грудня; а перемога Демократичної партії одразу в Сенаті та Палаті представників на проміжних виборах у листопаді фактично зупинила просування законопроєкту CLARITY Act після вересневого блокування в Сенаті з рахунком 49 проти 50.
У разі затяжного спаду фінансова стійкість Strategy визначатиметься ціновими рівнями біткоїна та графіком боргових зобов'язань. Щорічні витрати на дивіденди за привілейованими акціями та купони (понад 1,76 млрд доларів) більш ніж на два роки перекриті доларовим резервом у 4,77 млрд доларів, а навіть повне покриття цих сум за рахунок біткоїна потребувало б близько 20 000 монет на рік, що є посильним обсягом для глобального ринку. Проте подальше падіння акцій MSTR приблизно на 5% опустить мультиплікатор mNAV нижче 1,0 раза, заблокувавши вигідне розміщення звичайних акцій і перетворивши компанію з покупця на структуру, змушену підтримувати котирування частковим продажем резервів.
Головне випробування припадає на дати реалізації права дострокового погашення (put dates) за конвертованими старшими облігаціями. За документами SEC, перше велике вікно вимог відкривається 15 вересня 2027 року (1,01 млрд доларів), за яким ідуть березень 2028 року (2,0 млрд доларів), червень 2028 року (1,5 млрд доларів) та вересень 2028 року (1,4 млрд доларів), концентруючи від 5,9 до 6,4 млрд доларів потенційних грошових виплат між осінню 2027 року та 2028 роком. Повторне зниження біткоїна до червневого дна поблизу 59 000 доларів відновить тиск точкових продажів, а закріплення нижче 50 000 доларів у період 2027–2028 років за закритих ринків рефінансування потребуватиме реалізації близько 14% усього біткоїн-резерву лише для погашення номіналу боргу.
Перехід попиту до суверенних фондів і банків та головні орієнтири розвороту
Водночас циклічна структура ринку та якісна ротація капіталу формують вагоме підґрунтя для сценарію відновлення. На відміну від трьох попередніх ведмежих циклів, коли біткоїн втрачав від 70% до 80% вартості, максимальне просідання від жовтневого піку 2025 року (126 198 доларів) до мінімуму кінця червня 2026 року (близько 59 000 доларів) обмежилося приблизно 53%. До того ж історичний чотирирічний ритм халвінгу зазвичай формує циклічне дно приблизно через рік після рекорду перед поступовим розворотом назустріч наступному скороченню емісії, яке очікується у квітні 2028 року — саме під час ключового боргового періоду Strategy.
Ще показовішою є зміна структури власників у квартальних звітах SEC Form 13F. Поки хедж-фонди згортали базисний арбітраж (basis trade) у спотових ETF із осені 2025 року до середини 2026 року, великі фінансові інститути з довгим горизонтом нарощували позиції. Суверенні інвестиційні структури Абу-Дабі — Mubadala Investment Company та Abu Dhabi Investment Council через Al Warda Investments — збільшили й утримали сукупний пакет акцій фонду BlackRock IBIT вартістю понад 1 млрд доларів попри корекцію ринку. Паралельно Morgan Stanley відкрив механізм обміну клієнтського біткоїна на паї ETF, Citigroup готує запуск інституційного кастодіального сервісу для біткоїна у 2026 році, а банківські регулятори переглядають жорсткі вимоги до криптоактивів. Оскільки Citigroup прогнозує початок зниження ставки ФРС у червні 2027 року, а дослідницька компанія Bernstein очікує зростання біткоїна до 150 000 доларів у середині 2027 року, більшість інституційних оцінок вказує на перше півріччя та середину 2027 року як на вікно макроекономічного розвороту.
Якщо монетарний тиск ослабне і біткоїн відновить рух у напрямку 130 000 доларів, фінансовий важіль Strategy спрацює у зворотному напрямку: перевищення цін конвертації дасть змогу погасити більшість облігацій 2028 року акціями замість готівки, а повернення премії до mNAV знову збільшуватиме кількість біткоїна в розрахунку на акцію. Хоча повернення до індексів MSCI залишається закритим щонайменше до 2028 року через вимогу проходження двох річних перевірок поспіль, найближчими тижнями інвесторам варто стежити за чотирма подіями: попередніми списками індексів FTSE Russell, щотижневими понеділковими звітами Form 8-K від Strategy, динамікою поглинання фондової пропозиції протягом трьох тижнів після 30 листопада та рішенням FOMC ФРС США щодо ставки 8–9 грудня.
П1. Чи зобов'язує виключення з індексів MSCI компанію Strategy продавати частину своїх 850 364 BTC?
В1. Ні. Вихід з індексів MSCI є переглядом складу фондових бенчмарків, а не делістингом із біржі Nasdaq, тому не створює жодних юридичних чи фінансових зобов'язань продавати біткоїн. Ребалансування пасивних фондів поблизу закриття торгів 30 листопада стосуватиметься близько 13 млн звичайних акцій MSTR (приблизно 3,1% базового капіталу), тоді як доларовий резерв у 4,77 млрд доларів забезпечує понад два роки виплат дивідендів і відсотків.
П2. Які показники є головними для оцінки фінансової стійкості Strategy та її здатності купувати біткоїн надалі?
В2. Визначальними індикаторами є утримання мультиплікатора mNAV вище 1,0 раза та стабільність привілейованих акцій STRC поблизу номінального орієнтира у 100 доларів. Збереження премії mNAV разом із поверненням курсу біткоїна вище середньої ціни купівлі 75 456 доларів відновить модель нарощування резервів, тоді як тривале перебування mNAV нижче 1,0 раза напередодні вікна пут-опціонів за облігаціями у вересні 2027–2028 років посилить витрачання резерву та ризик часткових продажів.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.