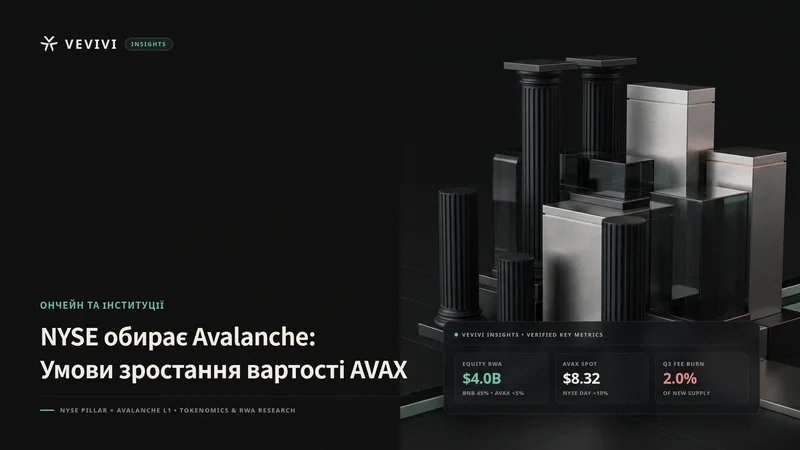
Нью-Йоркська фондова біржа (NYSE) офіційно обрала мережу Avalanche (AVAX) ексклюзивною інфраструктурою посттрейдингового клірингу та розрахунків для своєї майбутньої цілодобової (24/7) платформи торгівлі токенізованими американськими акціями. Оприлюднене 9 листопада 2026 року через видання The Wall Street Journal та компанію Ava Labs після річного конфіденційного тестування технічної продуктивності й економічної моделі рішення збіглося того ж дня із запуском прямої спотової торгівлі AVAX у провідному американському брокері Charles Schwab разом із Solana та Chainlink. Утім реакція ринку виявилася стриманою: після внутрішньоденного зростання приблизно на 10% до позначки 8,78 долара токен AVAX розгубив приріст на тлі загальної корекції, коли біткоїн торгується під відчутним тиском нижче 71 000 доларів, і стабілізувався поблизу 8,32 долара з ринковою капіталізацією близько 3,71 млрд доларів. Щоб зрозуміти, чому визнання з боку Волл-стріт не спричинило миттєвої переоцінки токена, варто зіставити цю архітектуру з прецедентом Robinhood Chain та Arbitrum (ARB) і проаналізувати ончейн-показники токеноміки Avalanche.
Ключові висновки
По-перше, NYSE залишить зведення торгових заявок поза блокчейном у своєму швидкісному рушії Pillar і використовуватиме закриту дозволену мережу на базі Avalanche виключно як реєстр фінальних розрахунків із цільовим запуском у четвертому кварталі 2026 року після схвалення регуляторів.
По-друге, попереднє зростання Arbitrum на 140% було зумовлене не самим фактом інституційного партнерства, а підтвердженим перерахуванням 10% чистого доходу мережі Robinhood Chain до скарбниці екосистеми на хвилі ажіотажу навколо мемкоїнів, що структурно неможливо у закритому реєстрі NYSE.
По-третє, оскільки спалювання комісій у третьому кварталі 2026 року компенсувало лише 2,0% нової емісії винагород за стейкінг AVAX, стійке зростання вартості токена залежатиме від валюти сплати комісій у реєстрі NYSE, ефекту оновлення Helicon та залучення дохідності резервів стейблкоїнів.
Ринок токенізованих акцій обсягом 4,0 млрд доларів і стратегічний крок NYSE
За рішенням найбільшої фондової біржі світу створити блокчейн-реєстр розрахунків стоїть стрімке зростання глобального попиту на безперервну торгівлю акціями у вихідні та святкові дні. Хоча фондовий ринок США підтримує розширені сесії до 20:00 за східним часом і рухається до 22-годинного режиму торгів у будні на майданчику NYSE Arca, на вихідних традиційні біржі залишаються зачиненими. Цю нішу швидко заповнили криптобіржі та ончейн-протоколи, запропонувавши токени з прив'язкою до котирувань акцій та високим кредитним плечем. За даними ончейн-моніторингу токенізованих реальних активів (RWA), сукупна пропозиція токенізованих акцій у світі за останні чотири місяці подвоїлася і сягнула 4,0 млрд доларів.
Розподіл часток ринку пояснює, чому традиційні біржі переходять у наступ. Лідером сегмента стала не Ethereum чи Solana, а екосистема BNB Chain із показником понад 1,5 млрд доларів, що становить близько 45% світового ринку. Понад 58% обсягу торгів токенізованими акціями припадає на години, коли основна сесія у США закрита, адже великі криптобіржі зуміли спрямувати свою роздрібну аудиторію на цілодобові операції з технологічними акціями США та Азії. Натомість частка Avalanche у сегменті токенізованих акцій за місяць скоротилася з приблизно 10% до менше ніж 5% (близько 291,8 млн доларів), демонструючи охоплення роздрібних користувачів зовсім іншого масштабу порівняно з мережами великих бірж.
Для NYSE та її материнської корпорації Intercontinental Exchange (ICE) ситуація, коли сторонні криптоплатформи монетизують ціноутворення акцій, що пройшли лістинг на самій NYSE, означала пряму втрату потенційних доходів. Саме тому біржа спроєктувала власний цілодобовий майданчик із поповненням у стейблкоїнах та миттєвими атомарними розрахунками, обравши Avalanche після року закритого відбору. Спираючись на п'ятирічну програму інноваційного звільнення Комісії з цінних паперів і бірж США (SEC) для токенізованих цінних паперів і конструктивну позицію Комісії з торгівлі товарними ф'ючерсами (CFTC), біржа планує запуск на четвертий квартал 2026 року за умови остаточного погодження регуляторів, тоді як одночасний старт спотових торгів AVAX у Charles Schwab 9 листопада розширив доступ для традиційних інвесторів.
Урок Robinhood Chain та Arbitrum: коли ринок насправді переоцінює токен
Новина від NYSE одразу викликала паралелі з кейсом роздрібного брокера Robinhood, який розгорнув власну мережу другого рівня Robinhood Chain на технологічному стеку Arbitrum Orbit, що свого часу супроводжувалося стрімким ралі токенів Arbitrum (ARB) та Uniswap (UNI). Однак хронологія свідчить, що ринок ніколи не купував самі лише гучні заголовки. Коли шістнадцять місяців тому вперше з'явилися повідомлення про розробку мережі, ARB додав 18% і швидко втратив усе зростання; навіть під час офіційного запуску публічного мейннету Robinhood Chain 1 липня 2026 року ціна ARB майже не зрушила з місця.
Масштабна переоцінка розпочалася лише тоді, коли ончейн-статистика підтвердила реальні грошові потоки за умовами ліцензії Arbitrum Expansion Program, згідно з якою 10% чистого доходу протоколу Robinhood Chain спрямовується до екосистеми Arbitrum (8% до скарбниці DAO та 2% до фонду розробників, попри те що комісії за газ сплачуються в ETH). Щойно інвестори побачили фактичні фінансові надходження, курс ARB злетів більш ніж на 24% за три дні, а до вересня 2026 року сукупне зростання сягнуло близько 140%.
Водночас структура цих доходів мала очевидну вразливість. На початку вересня 2026 року добові мережеві комісії Robinhood Chain встановили рекорд на рівні 3,75 млн доларів, тимчасово перевищивши сумарний показник основної мережі Ethereum та Base. Проте дані DefiLlama засвідчили, що понад 80% торгового обороту генерували не токенізовані акції, а спекуляції мемкоїнами на чолі з токеном Cashcat і лаунчпадом Pons, де за одну добу створювалося до 22 600 нових токенів із добовою виручкою застосунку 5,95 млн доларів, тоді як частка операцій з акціями залишалася мізерною.
Щойно спекулятивна хвиля спала, мережева активність і котирування синхронно пішли донизу. Середньодобова кількість транзакцій у Robinhood Chain скоротилася на 42% — із 10,8 млн у середині вересня до 6,2 млн на початку жовтня (2–8 жовтня 2026 року), а добові комісії мережі впали приблизно на 98% від пікових значень до близько 65 000 доларів. Слідом за цим токен ARB просів приблизно на 32% від локального максимуму і наразі торгується поблизу 0,15 долара. Попри це, у DeFi-протоколах мережі утримується 1,04 млрд доларів заблокованої ліквідності (TVL) та 1,10 млрд доларів у стейблкоїнах: спекулятивна піна зійшла, але залучений брокером клієнтський капітал залишився в екосистемі.
Закрита архітектура реєстру NYSE та масштабна блокчейн-стратегія корпорації ICE
Архітектурно платформа NYSE побудована на принципах, прямо протилежних відкритій роздрібній мережі другого рівня. По-перше, зведення заявок на купівлю та продаж відбувається не у блокчейні, а поза мережею у високопродуктивному біржовому рушії Pillar, який NYSE вже використовує для основного ринку. Avalanche залучається виключно після укладення угоди для фіксації переходу права власності та грошових розрахунків. По-друге, цей реєстр функціонує як закрита дозволена (permissioned) інфраструктура лише для авторизованих учасників.
Керівник напряму цифрових емісій NYSE Денніс Лі (Dennis Lee) та віцепрезидент ICE зі стратегічних ініціатив Майкл Блаугрунд (Michael Blaugrund) наголосили, що головними критеріями вибору були контроль доступу учасників, наперед прогнозована вартість транзакцій, сумісність з інституційними EVM-гаманцями та безшовна інтеграція з чинною біржовою інфраструктурою. Отже, хаотичний випуск мемкоїнів у такій мережі неможливий за визначенням, що виключає спекулятивні сплески комісій, подібні до вересневого буму в Robinhood Chain.
Проте стратегічна та кадрова синергія між ICE, NYSE та Ava Labs є надзвичайно глибокою. Майкл Блаугрунд — колишній операційний директор NYSE, ексчлен ради директорів піонера цифрових цінних паперів tZERO та колишній очільник інфраструктурного провайдера дробових акцій DriveWealth — повернувся до ICE близько чотирнадцяти місяців тому, саме тоді, коли стартувало річне закрите тестування Avalanche з урахуванням попереднього досвіду розрахункових рішень tZERO на базі Avalanche. З боку Ava Labs інституційний напрям очолює президент і операційний директор Чарлі Купер (Charley Cooper), який має досвід роботи керівником апарату CFTC, керуючим директором банківського блокчейн-консорціуму R3, а також на керівних посадах у депозитарних банках State Street і Deutsche Bank.
До того ж Avalanche є складовою ширшої цифрової інфраструктури, яку системно вибудовує ICE. Заснувавши ще у 2018 році платформу Bakkt, корпорація ICE нещодавно інвестувала близько 2,0 млрд доларів двома траншами у платформу ринків прогнозування Polymarket із правом інституційної дистрибуції її даних, а також долучилася разом із BlackRock та Apollo до пресейлу корпоративного блокчейну Arc від Circle обсягом 222 млн доларів. Для обслуговування реєстру акціонерів токенізованих акцій NYSE сформувала пул із шести трансфер-агентів (Securitize, tZERO, Broadridge Financial Solutions, Computershare, Equiniti та Superstate) і залучила мережу гаманців Blockchain. Показово, що окреме спільне підприємство OKXICE між ICE та біржею OKX, яке планувало запустити торги 63 американськими акціями в межах інноваційного звільнення SEC, уже зіткнулося з офіційними запереченнями 67 публічних компаній США — зокрема Microsoft, Alphabet, Nvidia, JPMorgan і Wells Fargo —, що лише підвищує цінність легітимної розрахункової платформи безпосередньо під егідою NYSE.
Вузьке місце токеноміки AVAX: правила комісій кастомних мереж L1 та підсумки третього кварталу
Чому у середині вересня на чутках про тестування у поєднанні із загальним відскоком ринку та новинами про пільговий режим SEC курс AVAX зріс на 49% за три дні, а після офіційного підтвердження втримав лише короткочасний імпульс на 10%? Окрім загальної слабкості крипторинку, інвестори поки не бачать підтвердженої формули конвертації обороту закритої мережі у прямий попит на токен AVAX.
Архітектура спеціалізованих мереж першого рівня Avalanche (Avalanche L1) не зобов'язує корпоративних операторів стягувати комісії за газ у токенах AVAX: бізнес може обрати доларові стейблкоїни або повністю приховати комісії для користувачів заради бухгалтерської прогнозованості. Якщо розрахунковий реєстр NYSE використовуватиме стейблкоїни без окремого механізму розподілу доходів чи викупу токенів на кшталт 10% у кейсі Arbitrum, багатомільярдні обсяги розрахунків за акціями автоматично не збільшуватимуть спалювання AVAX.
За чинною моделлю оновлення ACP-77 єдиним гарантованим платежем у токенах AVAX від кастомної мережі L1 до основної мережі є постійна абонентська плата за кожного активного валідатора. Цей платіж залежить від кількості вузлів, а не від кількості угод: підтримка 10 валідаторів коштує близько 1 500 доларів на рік, а 100 валідаторів — близько 15 000 доларів на рік, і десятикратне зростання обсягу торгів на NYSE не збільшить цю суму вдесятеро. Фактично за весь третій квартал 2026 року всі кастомні мережі L1 в екосистемі Avalanche сукупно сплатили лише близько 18 000 доларів валідаторських зборів.
Квартальна аналітика Blockworks і матеріали Avalanche Foundation за третій квартал 2026 року чітко ілюструють цей дисбаланс. Протягом третього кварталу механізм випуску та погашення зі спалюванням транзакційних комісій компенсував лише 2,0% нових токенів AVAX, нарахованих як винагорода за стейкінг. За цей самий період чистий приплив капіталу в американські спотові ETF на AVAX становив лише близько 3,6 млн доларів, чого недостатньо для поглинання нової пропозиції, а сектор публічних казначейських компаній AVAX зазнав серйозного удару: акції Avalanche Treasury Corp. (AVAT) на біржі Nasdaq впали на 54% за тридцять днів попри бухгалтерський прибуток у звітності за третій квартал. Саме цим пояснюється, чому знакові інтеграції з JPMorgan, KKR, фондом BUIDL від BlackRock чи японською платформою цифрових цінних паперів Progmat (міграція активів на 2,8 млрд доларів) досі не трансформувалися у стійке зростання ціни AVAX.
Від ролі бек-офісного підрядника до моделі платної магістралі: три ключові каталізатори
Сприймати інституційні розрахункові мережі як звичайний бек-офісний придаток традиційних банків і фондових бірж було б помилкою, якщо згадати бізнес-модель Visa та Mastercard. Жодна з цих платіжних систем не випускає картки напряму — роботу з клієнтами ведуть банки, тоді як платіжні мережі забезпечують магістраль клірингу та стягують невелику комісію з кожної транзакції. Довгостроково життєздатні блокчейни формуються навколо трьох моделей: інфраструктури великих бірж, сховищ інституційних активів та вузлових магістралей з ефективним механізмом збору комісій. Закріпившись у перших двох нішах завдяки BlackRock і NYSE, Avalanche тепер має замкнути фінансовий контур безпосередньо на токен AVAX.
Avalanche Foundation уже реалізує комплексну реформу токеноміки за трьома напрямами. По-перше, активоване 22 вересня 2026 року оновлення мейннету Helicon запровадило автоматичне подовження стейкінгу (ACP-236) та розпочало поступове зниження мінімальної норми споживання винагород із 10% до 7,5% протягом дев'яноста днів (ACP-285, завершення переходу 21 грудня 2026 року), що скоротить річну інфляцію орієнтовно на 0,5–1,0 відсоткового пункту паралельно з підвищенням мінімального порогу комісій за рішенням валідаторів. По-друге, 12 листопада 2026 року Фонд оголосив шість академічних дослідницьких грантів для моделювання переходу від інфляційних винагород до безпеки, фінансованої комісіями мереж L1 у межах ACP-77. По-третє, оскільки стейблкоїни в обігу на Avalanche обсягом близько 998 млн доларів приносять орієнтовно 6,5 млн доларів річного процентного доходу за казначейськими облігаціями США, який наразі повністю забирають зовнішні емітенти, Фонд опрацьовує запуск власного екосистемного стейблкоїна для спрямування цієї дохідності на підтримку вартості AVAX.
Підсумовуючи, інвесторам варто відстежувати три конкретні індикатори: отримання фінальних дозволів SEC і CFTC для запуску платформи NYSE у четвертому кварталі 2026 року, розкриття валюти розрахункових комісій мережі NYSE та наявності механізмів купівлі чи спалювання AVAX, а також зростання квартального коефіцієнта компенсації емісії спалюванням суттєво вище позначки 2,0% у міру реалізації оновлення Helicon та запуску нативного стейблкоїна.
Q1. Чому після офіційного вибору Avalanche біржею NYSE токен AVAX втратив початкові 10% зростання, а не повторив ралі Arbitrum на 140% після запуску Robinhood Chain?
A1. Arbitrum перейшов до стрімкого зростання лише після того, як ончейн-дані підтвердили пряме відрахування 10% чистого доходу Robinhood Chain на тлі буму мемкоїнів із піковими комісіями до 3,75 млн доларів на добу. Натомість платформа NYSE зводить заявки поза блокчейном у системі Pillar і використовує закритий дозволений реєстр без доступу для мемкоїнів, а валюта сплати розрахункових комісій у мережі NYSE досі офіційно не оголошена.
Q2. Які ключові показники визначатимуть, чи принесе партнерство з NYSE довгострокове зростання фундаментальної вартості AVAX?
A2. Вирішальними стануть три чинники: регуляторне погодження та оприлюднення моделі комісій платформи NYSE у четвертому кварталі 2026 року, стійке підвищення частки спалених комісій відносно нової емісії вище рівня 2,0% третього кварталу завдяки оновленню Helicon, а також реалізація проєкту нативного стейблкоїна Фонду для переспрямування близько 6,5 млн доларів річної дохідності казначейських резервів в екосистему AVAX.
Застереження щодо ризиків та відмова від відповідальності
Цей матеріал підготовлено виключно з інформаційною та ознайомчою метою на основі відкритих ончейн-показників і макроекономічних даних. Наведена інформація не є фінансовою, інвестиційною, юридичною чи податковою консультацією та не може розглядатися як рекомендація, пропозиція або заклик до купівлі чи продажу будь-яких цифрових активів або фінансових інструментів. Криптоактиви характеризуються високою волатильністю та значним ринковим ризиком, що може призвести до часткової або повної втрати інвестованого капіталу, а згадані історичні цикли та минулі показники не гарантують майбутніх результатів. Усі інвестиційні рішення інвестор ухвалює самостійно на власний ризик; перед вкладенням коштів рекомендується провести власний аналіз та за потреби звернутися до кваліфікованого фінансового консультанта.