La caída de Ethereum por debajo del soporte psicológico de $2.000 hasta la zona de $1.909 ha sometido a una severa prueba financiera a las empresas cotizadas con tesorerías en activos digitales que impulsaron el alza del verano pasado. Tras la presentación del informe trimestral Form 10-Q ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) por parte de BTCS Inc., donde reveló ventas de Ether por debajo de su coste de adquisición para proteger sus préstamos en el protocolo de finanzas descentralizadas (DeFi) Aave, el mercado global debate si comienza una liquidación corporativa en cadena o si se aproxima el agotamiento de los vendedores.
Aunque los titulares iniciales alimentaron el temor a un abandono institucional generalizado, los registros regulatorios de la SEC, las liquidaciones de futuros perpetuos y los flujos de los fondos cotizados (ETF) al contado en Estados Unidos muestran una transición mucho más avanzada. Gran parte de las tesorerías apalancadas tardías y de las posiciones largas especulativas ya han sido depuradas, dejando la formación de precios en manos de los ETF spot estadounidenses y de BitMine Immersion Technologies.
Apalancamiento en DeFi de las tesorerías cotizadas y las ventas a pérdida de BTCS
Las compañías cotizadas de pequeña y mediana capitalización que combinaron ampliaciones de capital, bonos convertibles y préstamos on-chain durante el auge de 2025 son las primeras en sufrir el estrechamiento de sus garantías.
Estructura del préstamo de BTCS en Aave y el umbral crítico de liquidación en $1.717
Según el formulario Form 10-Q del tercer trimestre de 2026 aceptado por SEC EDGAR el 12 de noviembre de 2026, BTCS registró $30,61 millones en pérdidas realizadas por operaciones con activos digitales durante los primeros nueve meses del año, acumulando una pérdida neta de $49,53 millones. Frente a los rumores que apuntaban a una liquidación total, el documento oficial confirma que BTCS no vendió toda su reserva: al 9 de noviembre de 2026 mantenía 46.676 ETH (valorados entonces en $99,3 millones) depositados como garantía frente a $64,1 millones de deuda en Aave.
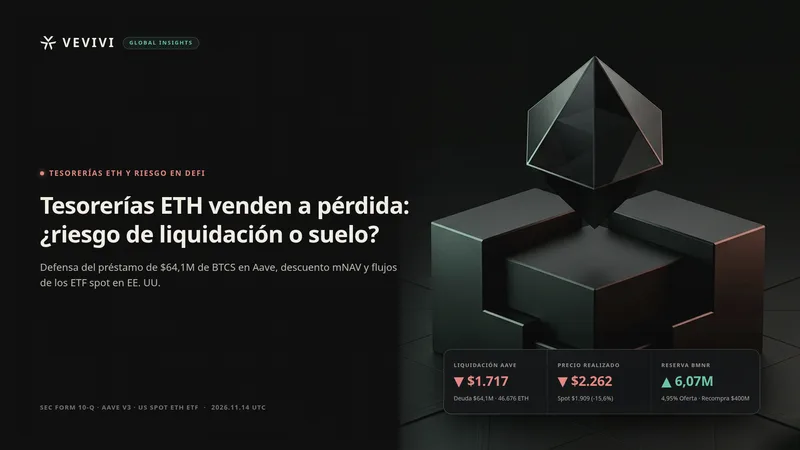
La urgencia vendedora respondió a una liquidez operativa mínima y al riesgo automático del colateral. Al cierre del 30 de septiembre de 2026, BTCS disponía de apenas $463.250 en efectivo libre frente a $14,51 millones en deuda convertible a corto plazo, con la práctica totalidad de sus ETH bloqueados en Aave. Dado que el protocolo aplica un umbral de liquidación cercano al 80% sobre el colateral en ETH, el nivel estimado de liquidación forzosa se sitúa en torno a $1.717 por moneda. Con el precio al contado cerca de $1.909, su factor de salud descendió hacia la franja de 1,11 a 1,14 —a solo un 10% del límite de 1,0—, obligando a la directiva a vender parcialmente a pérdida antes de sufrir una ejecución algorítmica.
BTCS fue la primera cotizada del Nasdaq en endeudarse directamente en Aave atraída por el diferencial de costes: mientras la banca comercial tradicional exige tipos anuales del 11% al 14% a empresas medianas de perfil volátil, el coste de financiación en stablecoins dentro de DeFi rondaba el 4% anual. Así, estas ventas representan un desapalancamiento defensivo para preservar el resto de su tesorería y su negocio validador, no una capitulación total frente a la red.
Reglas de margen en Wall Street frente a la liquidación automática 24/7 en contratos inteligentes
El endeudamiento corporativo en protocolos DeFi carece por completo de los amortiguadores institucionales de los mercados bursátiles tradicionales. Bajo la Regulación T de la Reserva Federal y la Regla 4210 de FINRA en Estados Unidos, las cuentas de margen operan con horarios definidos de negociación, mecanismos de interrupción por volatilidad y plazos formales de varios días hábiles para cubrir llamadas de margen. Por el contrario, los contratos inteligentes de Aave operan las 24 horas de los 365 días sin cierres de sesión ni prórrogas discrecionales, subastando garantías automáticamente en cuanto el factor de salud cae bajo 1,0.
Esta rigidez algorítmica se retroalimenta con los futuros perpetuos y amplifica las mechas bajistas. Según registros on-chain de Lookonchain, entre el 8 y el 9 de noviembre una ballena en Hyperliquid sufrió la liquidación total de 56.667 ETH en posiciones largas con pérdidas acumuladas de $44,78 millones, seguida el 12 de noviembre por el cierre forzoso de otra posición alcista combinada en BTC y ETH de $493 millones. Pese a la violencia de estas sacudidas, la limpieza del apalancamiento suele despejar el camino para rebotes técnicos por cierre de cortos.
Salida de tesorerías rezagadas e inversión del mecanismo mNAV
Para evaluar cuánta oferta corporativa queda pendiente, resulta clave analizar la ruptura del modelo financiero de acumulación mediante emisión de acciones.
Ruptura del círculo virtuoso bursátil y giro hacia la recompra de acciones propias
El esquema diseñado por Strategy funciona mientras el múltiplo de capitalización bursátil sobre valor liquidativo de los criptoactivos (mNAV) supere 1,0x, permitiendo emitir acciones con prima para elevar la cantidad de monedas por título. Cuando el mNAV cae por debajo de 1,0x en pleno mercado bajista, emitir capital diluye al accionista y obliga a invertir la fórmula: frenar compras de criptoactivos y destinar liquidez en espera a recomprar acciones propias cotizadas con descuento.
Esa compresión domina hoy el sector. BTCS cotiza con una capitalización de apenas $47,69 millones, e incluso el líder indiscutible BitMine Immersion Technologies registra un valor bursátil de 11.010 millones de dólares frente a una reserva aproximada de 6,07 millones de ETH, situándose en terreno de descuento respecto a su valor neto. En este entorno, las empresas cotizadas dejan de actuar como compradores marginales agresivos.
Liquidación total de FG Nexus y pivotes hacia centros de datos de IA como indicador rezagado
Los datos confirman que gran parte de las compañías que entraron cerca del techo del verano de 2025 ya abandonaron sus posiciones. FG Nexus, cotizada en Nasdaq, llegó a acumular 50.770 ETH a un precio medio de $3.860 entre agosto y septiembre de 2025, pero vendió el 100% de sus activos digitales antes del 30 de junio de 2026 asumiendo una pérdida neta de $45,2 millones —tras generar apenas $144.000 por staking— para reorientarse al sector inmobiliario, mientras Founders Fund de Peter Thiel liquidaba toda su participación accionarial.
En paralelo, la firma cotizada en Tokio Quantum Solutions vendió tramos de ETH para financiar centros de datos de inteligencia artificial, replicando la salida total en Bitcoin ejecutada por empresas como Bitdeer y Keel Infrastructure. Este patrón recuerda la capitulación posterior a las ICO de 2018, cuando fundaciones como Filecoin vendieron casi todos sus ETH hasta hundir la cotización un 94% cerca de $80 justo antes de marcar un suelo cíclico. Dado que los gestores corporativos recortan pérdidas antes de arriesgar la insolvencia total, los anuncios de ventas a pérdida suelen actuar como un indicador rezagado del tramo final de descarga.
El techo del 5% de BitMine y el protagonismo de los ETF spot en la liquidez
Una vez depuradas las tesorerías más frágiles, la recuperación sostenible depende de quién absorba la oferta disponible en el mercado secundario.
Reserva de 6,07 millones de ETH de BitMine, incentivos directivos y límite de acumulación
La tenencia corporativa de Ethereum se concentra hoy de forma abrumadora en BitMine Immersion Technologies, presidida por Tom Lee, cofundador de Fundstrat. La compañía posee cerca de 6,07 millones de ETH —alrededor del 4,95% del suministro circulante de 122,2 millones de monedas—, manteniendo 5,23 millones de ETH en staking mediante su red MAVAN. Ante el descuento en bolsa, BitMine destinó $399,6 millones en 2026 a recomprar 22,9 millones de acciones propias a un promedio de $17,48.
Aunque el paquete retributivo en acciones de Tom Lee exige una fuerte revalorización bursátil para consolidarse —alineando sus intereses con una recuperación de ETH—, la empresa advirtió que no superará el límite del 5% del suministro total e incluso podría vender recompensas futuras de staking al alcanzar dicho umbral. A ello se suma la dualidad vista entre el optimismo público de largo plazo y los informes privados de gestión de riesgos de Fundstrat que recomendaron elevar la liquidez en espera, reduciendo el margen para que una sola compañía sostenga el precio.
Estabilización de flujos en ETF spot frente a la resistencia del precio realizado en $2.262
El verdadero árbitro del precio actual son los ETF spot de Ethereum en Estados Unidos. Si bien una billetera vinculada a la Ethereum Foundation vendió 5.000 ETH ($9,92 millones) en cinco días mediante CoW Swap —sumando 7.785 ETH desde el 26 de octubre—, el impacto principal provino de los reembolsos institucionales: según SoSoValue y Glassnode, los ETF spot sufrieron una racha récord de 23 sesiones consecutivas de salidas y perdieron 1.610 millones de dólares en octubre más casi $696 millones a inicios de noviembre, antes de lograr una entrada neta de $2,36 millones el 13 de noviembre liderada por FETH de Fidelity ($11,64 millones).
En el plano on-chain, el precio realizado de Ethereum —coste medio ponderado al que se movió por última vez cada moneda— se ubica entre $2.262 y $2.300. Cotizar en $1.909 implica un descuento cercano al 16% frente al coste medio de los tenedores, confirmando que las ventas actuales corresponden a capitulación en pérdidas, aunque convierte la franja de $2.260 a $2.300 en una barrera técnica clave cuando regrese la demanda.
Catalizadores de giro alcista y riesgos de contagio desde Bitcoin
Mientras parte del análisis técnico reclama mayor volumen de capitulación, el equilibrio entre la utilidad colateral de ETH y la fragilidad macroeconómica definirá el próximo tramo.
Condiciones de confirmación de suelo y refinanciaciones de deuda como la de Nakamoto
Un escenario sólido de estabilización requiere tres señales verificables: entradas netas continuadas en los ETF spot de Ethereum, el compromiso explícito de BitMine de conservar sus recompensas de staking al tocar el 5% de oferta y la consolidación de ETH como reserva de valor y garantía financiera —respaldando hoy unos 139.000 millones de dólares en stablecoins y 44.000 millones de dólares bloqueados en DeFi, en línea con la visión de Vitalik Buterin ante una quema de comisiones que compensa menos del 5% de la emisión bruta.
Por el contrario, el principal foco de riesgo proviene de una debilidad adicional de Bitcoin bajo $67.200 y de los vencimientos crediticios en tesorerías de BTC. El 11 de noviembre, la firma cotizada Nakamoto modificó su línea de crédito de 165 millones de USDT con Kraken para aplazar 60 millones de USDT que vencían el 4 de diciembre de 2026 hasta diciembre de 2027, evidenciando tensiones de liquidez en el sector. Si una caída mayor de Bitcoin forzara ventas de garantías corporativas, Ethereum podría volver a poner a prueba el nivel crítico de $1.717 antes de consolidar un suelo definitivo.
Preguntas frecuentes sobre las ventas de tesorerías en Ethereum
¿Vendió BTCS la totalidad de sus reservas de Ethereum?
No. El informe Form 10-Q del tercer trimestre de 2026 presentado ante la SEC confirma que BTCS realizó ventas parciales por debajo de coste —asumiendo $30,61 millones en pérdidas realizadas en nueve meses— para sostener sus ratios de garantía, conservando aún 46.676 ETH pignorados frente a $64,1 millones de deuda en Aave al 9 de noviembre de 2026.
¿Por qué las ventas a pérdida corporativas suelen asociarse con el tramo final de una caída?
Porque gran parte de los compradores corporativos tardíos como FG Nexus ya liquidaron el 100% de sus carteras, el apalancamiento alcista en perpetuos fue barrido y ETH cotiza un 16% por debajo de su precio realizado ($2.262-$2.300), señalando un avanzado agotamiento de vendedores forzosos.
¿Qué factores podrían invalidar la formación de un suelo en Ethereum?
La reanudación de salidas masivas en los ETF spot de Estados Unidos, una eventual venta de recompensas de staking por parte de BitMine al alcanzar su tope del 5% y un contagio bajista si Bitcoin pierde soportes en medio de refinanciaciones corporativas como el préstamo de 165 millones de USDT de Nakamoto.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.