Tras las elecciones legislativas de medio mandato celebradas en Estados Unidos el 3 de noviembre de 2026 —en las que el Partido Demócrata recuperó el control de ambas cámaras del Congreso con al menos 54 escaños en el Senado y más de 256 en la Cámara de Representantes—, el ruido político de Washington ha vuelto a sacudir el sentimiento del mercado global de activos digitales. Ante la previsible llegada de la senadora Elizabeth Warren a la presidencia del Comité de Banca, Vivienda y Asuntos Urbanos del Senado en enero de 2027, su equipo advirtió a ejecutivos de Wall Street, líderes tecnológicos, altos cargos gubernamentales y empresas cripto vinculadas a la familia presidencial que conserven toda su documentación y se preparen para audiencias exhaustivas.
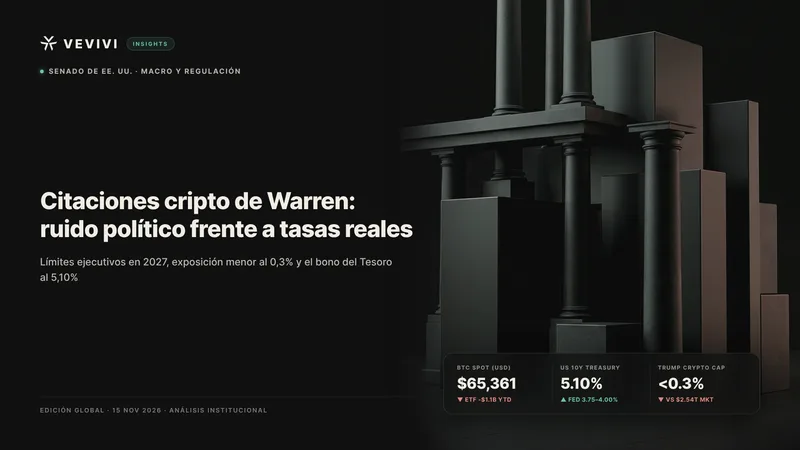
Para el capital institucional, sin embargo, resulta indispensable distinguir entre la retórica parlamentaria y los motores macroeconómicos que realmente fijan los precios. Al 15 de noviembre de 2026, Bitcoin cotiza en 65.360,70 dólares —un retroceso cercano al 16,2% frente a la franja de 78.000 dólares previa a los comicios—, mientras que Ethereum se sitúa en 1.827,04 dólares. Lejos de responder únicamente a titulares legislativos, este ajuste refleja la decisión de la Reserva Federal (Fed) de mantener su rango objetivo de tipos en el 3,75%–4,00%, el repunte del rendimiento del bono del Tesoro estadounidense a 10 años hasta el 5,10% y las salidas netas acumuladas superiores a 1.100 millones de dólares en los ETF al contado de Bitcoin en Estados Unidos durante 2026.
La nueva arquitectura de supervisión en enero de 2027: cuatro comités y plazos de citación
En el Congreso estadounidense, el partido mayoritario asume todas las presidencias de comités permanentes y subcomités, controlando el calendario de audiencias y las solicitudes de comparecencia. Tras dos años de mayoría republicana que actuó como escudo frente a las pesquisas de la oposición, a partir del 3 de enero de 2027 cuatro presidencias demócratas activarán frentes simultáneos de fiscalización.
Plazos en el Comité de Banca del Senado y el Subcomité Permanente de Investigaciones
El Comité de Banca del Senado constituye el filtro clave tanto para las leyes de estructura de mercado cripto como para la supervisión bancaria federal. Entre el 9 y el 10 de noviembre de 2026, asesores de Warren adelantaron que la agenda priorizará el crédito privado, la inteligencia artificial, los negocios cripto vinculados a la familia Trump y la supervisión de mercados de predicción como Kalshi y Polymarket. Como primer paso, los senadores Warren y Jeff Merkley fijaron el 23 de noviembre de 2026 como fecha límite para que la Casa Blanca detalle sus controles éticos tras el caso de un exoperador de teleprónter presidencial sancionado por la Comisión de Negociación de Futuros de Productos Básicos (CFTC) con 173.539 dólares por apostar en Kalshi utilizando borradores de discursos oficiales.
Una capacidad coercitiva aún más ágil reside en el Subcomité Permanente de Investigaciones (PSI) del Senado, cuyo presidente puede emitir citaciones obligatorias de forma unilateral. Su próximo titular, el senador Richard Blumenthal, estableció un primer control el 30 de noviembre de 2026 y un plazo definitivo el 4 de enero de 2027 para que Binance, Tether, World Liberty Financial (WLFI) y Fight Fight Fight LLC (emisora de $TRUMP) entreguen registros internos voluntariamente antes de activar citaciones formales.
Servicios Financieros y Supervisión de la Cámara frente a contrapartes privadas
En la Cámara de Representantes, Maxine Waters perfila su regreso al frente del Comité de Servicios Financieros con el foco puesto en la suspensión de litigios previos por parte de la Comisión de Bolsa y Valores (SEC) y la vigilancia de emisores de stablecoins. En paralelo, el próximo presidente del Comité de Supervisión y Reforma Gubernamental, Robert Garcia, recomendó públicamente en la noche electoral contratar abogados y situó las relaciones empresariales de la familia presidencial entre sus cuatro prioridades inmediatas.
Desde el punto de vista jurídico, existe una asimetría decisiva: mientras la Casa Blanca puede invocar el privilegio ejecutivo y prolongar disputas constitucionales en los tribunales durante años, las entidades privadas —incluidos emisores offshore, custodios, creadores de mercado y socios comerciales de World Liberty Financial— carecen de legitimación para ampararse en dicho privilegio. Por ello, la presión documental recaerá en primera instancia sobre las empresas privadas de infraestructura cripto.
Los tres ejes centrales de investigación y su descuento en el mercado
La ofensiva fiscalizadora se concentra en tres frentes: la entrada de capital soberano de Oriente Medio en vehículos ligados a la familia presidencial, la licencia preliminar de un banco fiduciario para stablecoins y las pérdidas de inversores minoristas en tokens políticos. Aunque ninguno de estos casos cuenta hoy con una sentencia de ilegalidad, las cifras públicas alimentan el debate político: la declaración financiera anual ante la Oficina de Ética Gubernamental (OGE) reflejó entre 1.200 y 1.400 millones de dólares en ingresos cripto para Donald Trump en 2025, mientras que un cálculo de Reuters estimó en 2.300 millones de dólares las ganancias cripto antes de impuestos del entorno familiar entre noviembre de 2024 y abril de 2026, frente a unos 2.250 millones de dólares en pérdidas asumidas por compradores minoristas.
Capital de Abu Dabi en World Liberty Financial y controles de chips de IA
El primer foco apunta a la inversión reportada de 500 millones de dólares realizada por entidades vinculadas al asesor de seguridad nacional de Emiratos Árabes Unidos, el jeque Tahnoon bin Zayed Al Nahyan, para adquirir el 49% de World Liberty Financial. Legisladores demócratas cuestionan la secuencia temporal entre esa operación y la posterior flexibilización de controles estadounidenses a la exportación de semiconductores avanzados de inteligencia artificial hacia la firma emiratí G42, planteando posibles conflictos bajo la Cláusula de Emolumentos Extranjeros de la Constitución.
Tanto la asesoría jurídica de la Casa Blanca como World Liberty Financial han rechazado rotundamente cualquier vínculo entre la inversión privada y la política tecnológica exterior. Consultado al respecto en el programa 60 Minutes de CBS News emitido el 8 de noviembre de 2026, el presidente Trump afirmó desconocer los detalles porque sus hijos dirigen la compañía y, ante la pregunta sobre una posible desinversión en stablecoins, replicó preguntando cómo se desinvierte del efectivo.
Aprobación condicional de la OCC y gobernanza de la stablecoin USD1
El segundo eje examina la Decisión Corporativa n.º 1385 emitida el 14 de agosto de 2026 por la Oficina del Contralor de la Moneda (OCC), que otorgó aprobación condicional preliminar para constituir World Liberty Trust Company, National Association. Aunque se trata de un banco fiduciario nacional no asegurado por la FDIC que no capta depósitos minoristas ni concede préstamos, cumplir sus siete requisitos previos —incluidos 20 millones de dólares de capital de nivel 1, liquidez operativa para 180 días y adecuación a la ley GENIUS— permitiría asumir internamente la emisión y custodia de reservas de la stablecoin USD1, hoy gestionada por BitGo Bank & Trust.
Warren calificó el proceso como un conflicto de interés inédito entre reguladores designados por el Ejecutivo y una firma vinculada a la familia presidencial, intentando someter a votación en septiembre una prohibición expresa en el Senado. El mercado ya ha descontado parte de esta fricción regulatoria: la capitalización de USD1 descendió desde unos 3.930 millones de dólares a finales de octubre hasta cerca de 3.240 millones de dólares a mediados de noviembre de 2026.
Desplome de la memecoin oficial y diferenciación institucional de activos
El tercer frente aborda la memecoin Official Trump ($TRUMP), cuestionada por ofrecer cenas exclusivas con el mandatario a sus mayores tenedores. Tras los resultados electorales, $TRUMP cayó hasta un mínimo histórico de 1,12 dólares el 8 de noviembre de 2026, acumulando una caída superior al 98% desde su máximo de enero de 2025. El token WLFI retrocedió igualmente a mínimos cercanos a 0,047 dólares, y las acciones de Trump Media & Technology Group (DJT), que mantiene 15.649 BTC en tesorería, cerraron en 4,64 dólares.
Resulta revelador que el 4 de noviembre los activos vinculados políticamente marcaran mínimos mientras Bitcoin y Ethereum repuntaban inicialmente antes de ceder ante el alza de los rendimientos soberanos. Las mesas institucionales distinguen con claridad entre el riesgo reputacional de proyectos políticos específicos y la solidez estructural de las redes descentralizadas de primera capa.
Contrapesos institucionales: por qué 2027 difiere del bloqueo bancario de 2023
El temor de parte del mercado ante el ascenso de Warren remite al ciclo regulatorio de 2021–2024. En junio de 2023, la SEC demandó en días consecutivos a Binance y Coinbase catalogando múltiples criptoactivos como valores no registrados, pocos meses después del cierre de Silvergate y Signature Bank. Asimismo, 790 páginas de documentos sin censura publicadas por la FDIC en febrero de 2025 confirmaron el envío de cartas de pausa supervisora a más de dos docenas de bancos para frenar servicios cripto. Sin embargo, el equilibrio institucional de 2027–2029 presenta diferencias sustanciales.
Límites procesales en citaciones, legislación y capacidad sancionadora
En los comités permanentes del Senado, emitir citaciones forzosas sin acuerdo bipartidista suele requerir el respaldo de la mayoría del comité o la consulta formal con el líder de la minoría, lo que otorga margen de moderación a senadores demócratas favorables a la innovación financiera. Además, una mayoría de 54 escaños queda lejos de los 60 votos necesarios para superar el filibusterismo y de los 67 requeridos para anular un veto presidencial.
El historial legislativo confirma estas barreras: incluso bajo mayoría demócrata previa, el proyecto contra el lavado de dinero en activos digitales impulsado por Warren no logró aprobarse en el pleno, ni sus cartas impidieron los planes de jubilación con Bitcoin de Fidelity o el debut de los ETF al contado en enero de 2024. El Congreso tampoco posee facultad de acusación penal —reservada al Departamento de Justicia—, y los litigios constitucionales sobre documentos presidenciales suelen extenderse más allá del fin del mandato en enero de 2029, dejando únicamente a las fiscalías estatales como vía ajena al indulto federal.
Continuidad en las agencias ejecutivas y normas interinas tras la ley CLARITY
El factor diferencial clave es que las agencias reguladoras ejecutivas —la SEC presidida por Paul Atkins, junto con la CFTC, la OCC y la FDIC— permanecerán bajo liderazgo designado por la actual administración hasta enero de 2029. Después de que el proyecto Digital Asset Market Clarity Act (H.R. 3633) no superara la moción de clausura en el Senado el 15 de septiembre de 2026 por 49 votos contra 50 debido a disputas sobre cláusulas éticas y rendimientos de stablecoins, los reguladores han optado por la vía administrativa.
En concreto, la propuesta Regulation Crypto Assets publicada por la SEC en agosto de 2026 contempla exenciones de captación de capital de hasta 75 millones de dólares anuales. Aunque una norma administrativa no puede otorgar por sí sola licencias plenas de mercados al contado a la CFTC ni blindar prioridades concursales del Capítulo 7 sin ley del Congreso, sí descarta una reedición del estrangulamiento bancario coordinado de 2023 durante el próximo bienio.
Dimensión cuantitativa del mercado: tipos de interés y flujos de ETF frente a la política
Contrastar el peso real de los activos investigados con la liquidez global demuestra por qué la curva de tipos estadounidense sigue marcando el pulso de Bitcoin.
Peso real de los criptoactivos vinculados a Trump en el ecosistema global
A mediados de noviembre de 2026, la capitalización total del mercado cripto ronda los 2,54 billones de dólares (2.540 miles de millones), mientras que las stablecoins suman 284.860 millones de dólares según DefiLlama, lideradas por USDT con 175.250 millones y USDC con 69.200 millones. En cambio, la suma de todas las exposiciones vinculadas al entorno presidencial —USD1 (~3.240 millones de dólares), los 15.649 BTC de Trump Media (~1.020 millones), los 8.427 BTC de la minera American Bitcoin respaldada por Eric Trump (~551 millones) y la capitalización circulante de WLFI y memecoins— apenas alcanza entre 5.000 y 5.500 millones de dólares.
Ese conjunto equivale a menos del 0,3% del mercado global de activos digitales y alrededor del 1,1% del sector de stablecoins. Incluso bajo un escenario de máxima presión parlamentaria sobre dichas firmas, su tamaño resulta insuficiente para provocar un contagio sistémico en la liquidez global de Bitcoin.
Motores reales de volatilidad y escenarios condicionales para 2027
La corrección de Bitcoin hacia los 65.361 dólares obedece principalmente al endurecimiento financiero. Tras elevar los tipos en 25 puntos básicos en septiembre, el Comité Federal de Mercado Abierto (FOMC) mantuvo el rango objetivo en el 3,75%–4,00% (tasa efectiva del 3,88%) el 28 de octubre de 2026 ante riesgos inflacionarios ligados a la energía. Al mismo tiempo, el reporte H.15 de la Fed registró un ascenso del rendimiento del bono del Tesoro a 10 años hasta el 5,10% el 12 de noviembre, drenando apetito por riesgo y elevando las salidas netas de los ETF al contado de Bitcoin en EE. UU. por encima de 1.100 millones de dólares en 2026, con IBIT cerrando en 38,94 dólares.
De cara al primer trimestre de 2027 se perfilan tres escenarios condicionales. En el escenario base, las audiencias operan como plataforma política rumbo a las presidenciales de 2028 —en línea con encuestas de salida de SSRS donde más de la mitad de los votantes consideró crucial la corrupción gubernamental—, mientras las agencias mantienen un marco operativo estable y Bitcoin depende de la moderación de los rendimientos soberanos. En un escenario constructivo, la base bipartidista de inversores —un 11% en EE. UU. según Gallup en septiembre de 2026, con un 12% entre republicanos y un 9% entre demócratas— y la demanda estructural de letras del Tesoro por parte de 284.860 millones de dólares en stablecoins impulsan un nuevo pacto legislativo con mayores salvaguardas al consumidor. El escenario adverso surgiría si, tras el plazo del 4 de enero en el PSI, el conflicto documental escala hacia fricciones judiciales sobre la infraestructura global de Tether o Binance con el bono a 10 años anclado sobre el 5,10%, exigiendo preservar liquidez en espera.
Preguntas clave de los inversores sobre la supervisión cripto en el Congreso
¿Puede Elizabeth Warren prohibir unilateralmente la custodia cripto bancaria o revocar los ETF al contado desde el Comité de Banca?
No. La presidencia del comité permite convocar audiencias y exigir informes, pero la potestad normativa, de supervisión y de sanción recae en agencias ejecutivas como la SEC, la CFTC y la OCC, así como en los tribunales federales. Sus actuales directivos mantienen mandato hasta 2029, y cualquier ley restrictiva chocaría con el umbral de 60 votos en el Senado y el veto presidencial.
¿Por qué el plazo del Subcomité de Investigaciones sobre Tether y Binance importa más para la liquidez que las audiencias sobre memecoins?
Por su peso sistémico en la infraestructura del mercado. Mientras los activos ligados al entorno presidencial representan menos del 0,3% del sector, los 175.250 millones de dólares de USDT concentran más del 61% de la liquidez global en stablecoins y Binance sostiene gran parte de la profundidad de órdenes al contado y derivados. Vigilar los hitos del 30 de noviembre y del 4 de enero resulta clave para descartar fricciones sobre los canales globales de liquidación en dólares.
¿Ha quedado descartada definitivamente la ley de estructura de mercado tras el bloqueo de la ley CLARITY en septiembre de 2026?
La aprobación legislativa enfrenta un retraso inevitable a corto plazo tras la votación de 49 contra 50 del 15 de septiembre de 2026, pero los incentivos estructurales bipartidistas persisten. La industria ha reorientado su diálogo hacia la protección al consumidor que reclama el bloque demócrata, casi uno de cada diez inversores demócratas posee criptoactivos y las stablecoins en dólares financian una porción creciente de la deuda pública estadounidense a corto plazo.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.