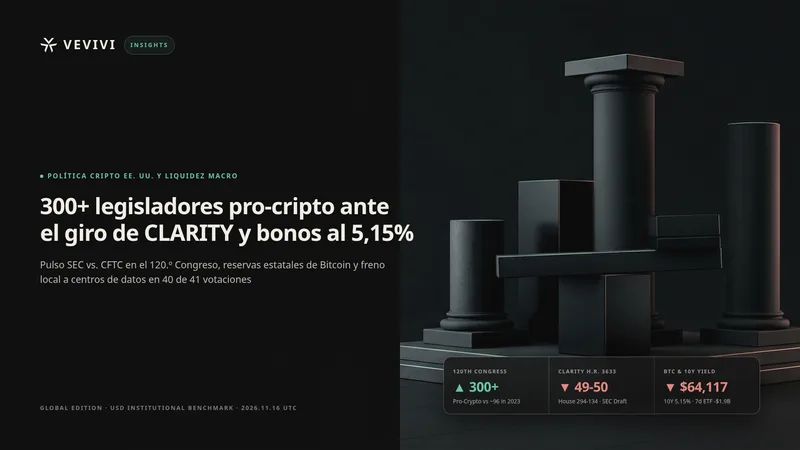
Cuando el 120.º Congreso de Estados Unidos inicie sesiones el 3 de enero de 2027, el ecosistema de activos digitales encontrará simultáneamente el mayor respaldo legislativo bipartidista de su historia y una intensa renegociación sobre qué agencia federal supervisará los mercados al contado. Según el registro público de votaciones y posturas compilado por la organización ciudadana Stand With Crypto, el número de legisladores federales con calificación favorable al sector superará los 300 en la nueva legislatura, más del triple frente a los cerca de 96 contabilizados en 2023 e incorporando a más de 60 nuevos congresistas. No obstante, al 16 de noviembre de 2026 (UTC), Bitcoin continúa cotizando bajo fuerte presión en torno a 64.117 dólares y Ethereum se sitúa cerca de 1.796 dólares, reflejando el choque entre un suelo regulatorio de medio plazo y la presión inmediata de un bono del Tesoro estadounidense a 10 años en el 5,15%.
De 96 a más de 300 legisladores pro-cripto: consolidación bipartidista en el 120.º Congreso
La transformación más relevante en Washington durante los últimos tres años consiste en que la regulación de los activos digitales dejó de depender de un solo partido para convertirse en una demanda electoral medida distrito por distrito. Los datos de seguimiento de Stand With Crypto muestran que 29 de sus 45 candidatos respaldados obtuvieron la victoria, apoyados por una red de aproximadamente 3 millones de defensores registrados dentro de un universo estimado de 67 millones de estadounidenses que poseen criptoactivos. A diferencia del clima previo a 2024 marcado por el rechazo frontal, hoy tanto demócratas como republicanos asumen un coste político directo si ignoran la custodia regulada, la infraestructura blockchain o los pagos con dólares digitales.
Al mismo tiempo, el ciclo de 2026 demostró que el despliegue masivo de capital político no sustituye a la construcción de consensos en los comités legislativos. Los comités de acción política del sector —encabezados por Fairshake y fondos aliados— desembolsaron cerca de 200 millones de dólares a escala nacional, incluyendo entre 56 millones y más de 60 millones de dólares solo en la contienda senatorial de Ohio, sin evitar el cambio de manos en las presidencias de los comités del Congreso. En cambio, la densidad de votantes en contiendas estrechas —como el 9.º distrito de Florida, donde 11.000 simpatizantes registrados superaron ampliamente un margen de victoria cercano a 1.400 votos, o la base de más de 77.000 defensores activos en Ohio— confirma que la representación territorial organizada ofrece un anclaje mucho más duradero que el gasto electoral puntual.
Giro en la estructura de mercado federal: bloqueo de la ley CLARITY frente al rediseño pro-SEC
El marco jurídico federal llega a 2027 dividido entre una normativa ya promulgada para las monedas estables y un debate abierto sobre la estructura del mercado secundario. Los stablecoins de pago cuentan con rango de ley federal desde el 18 de julio de 2025 gracias a la ley GENIUS (Pub. L. 119-27), cuya reglamentación supervisora avanza en la Oficina del Contralor de la Moneda (OCC). Por el contrario, la ley de Claridad del Mercado de Activos Digitales de 2025 (CLARITY Act, H.R. 3633) —aprobada en la Cámara de Representantes por 294 votos contra 134 el 17 de julio de 2025 (con 78 votos demócratas) y avalada 15-9 en el Comité Bancario del Senado el 14 de mayo de 2026— quedó estancada el 15 de septiembre de 2026 al caer 49-50 en la moción de clausura de debate en el Senado, a once votos de los 60 necesarios.
El borrador del Comité de Servicios Financieros de la Cámara y la frontera SEC-CFTC
Con el relevo en las presidencias de comités previsto para enero de 2027, el equipo demócrata entrante del Comité de Servicios Financieros de la Cámara bajo el liderazgo de Maxine Waters analiza transformar su enmienda de 2025 —la Carta de Derechos del Inversor y Consumidor Cripto (Crypto Investor and Consumer Bill of Rights)— en un proyecto integral de estructura de mercado. En lugar del diseño central de H.R. 3633, que otorgaba a la Comisión de Comercio de Futuros de Productos Básicos (CFTC) la supervisión principal de las materias primas digitales al contado, la propuesta demócrata reforzaría las facultades de la Comisión de Bolsa y Valores (SEC), endureciendo las reglas de custodia minorista y de conflictos de interés para altos cargos públicos. Aunque todavía no existe un texto articulado público, que la nueva mayoría priorice redactar reglas de mercado en lugar de impulsar prohibiciones ratifica el peso institucional alcanzado por la industria.
Supervisión en el Comité Bancario del Senado y el contrapeso de los 60 votos
En la Cámara Alta, la previsible presidencia de Elizabeth Warren en el Comité Bancario del Senado anticipa audiencias rigurosas, tal como adelantó en su entrevista del 10 de noviembre de 2026 con The New York Times al cuestionar los casos de uso demostrados tras 18 años de historia del sector. Sin embargo, la incorporación de nuevos senadores demócratas con historial pragmático hacia la industria —como Roy Cooper por Carolina del Norte o James Talarico por Texas, quien votó a favor de la reserva estatal de Bitcoin en la legislatura texana— reduce el margen para una postura monolítica de bloqueo. Además, la aritmética constitucional impone moderación: cualquier ley definitiva requiere 60 votos en el Senado para superar el filibusterismo y la firma presidencial de una administración con poder de veto hasta enero de 2029, obligando a converger hacia un texto bipartidista.
Reservas estratégicas estatales de Bitcoin y rechazo local a los centros de datos de IA
Ante la perspectiva de negociaciones federales prolongadas durante 2027, los gobiernos estatales se consolidan como el verdadero laboratorio normativo en Estados Unidos. Tanto la asignación de tesorería pública como las ordenanzas municipales sobre consumo eléctrico están redefiniendo dónde y cómo se despliega el capital institucional.
Precedentes legales en Nuevo Hampshire, Arizona y Texas frente al reto de Florida en 2027
Tres estados convirtieron la tesis de la Reserva Estratégica de Bitcoin en legislación vigente durante 2025. Nuevo Hampshire promulgó la ley HB 302 el 6 de mayo de 2025, autorizando por primera vez al tesorero estatal a invertir hasta el 5% de los fondos públicos en metales preciosos y activos digitales con una capitalización superior a 500 mil millones de dólares, umbral que hoy solo cumple Bitcoin. Arizona aprobó el 7 de mayo de 2025 la ley HB 2749 para conservar activos digitales no reclamados sin liquidación forzosa, y Texas sancionó en junio de 2025 la ley SB 21 creando una reserva autónoma gestionada por el Contralor estatal con 10 millones de dólares asignados y una primera ejecución de 5 millones de dólares vía ETF al contado. En Florida, tras estancarse en subcomités presupuestarios los proyectos de 2025 (SB 550/HB 487) y 2026 (CS/SB 1038/HB 1039, también con filtro de 500 mil millones de dólares) pese a aprobarse leyes sobre stablecoins y cajeros cripto (HB 175, SB 1568 y HB 505), el gobernador electo Byron Donalds —autor del proyecto federal H.R. 2112— impulsa retomar una reserva estatal de Bitcoin y la tokenización de activos reales en la sesión legislativa de 2027.
Freno vecinal a centros de datos en 40 de 41 votaciones locales y diferenciación minera
En contraste con la apertura de las tesorerías estatales, las comunidades locales enviaron una señal contundente sobre la infraestructura energética. De acuerdo con el recuento verificado de Ballotpedia, el 3 de noviembre de 2026 los votantes de 10 estados respaldaron restringir o frenar centros de datos en 40 de las 41 iniciativas municipales sometidas a votación (el 97,6%): se aprobaron 27 prohibiciones totales o parciales, moratorias y exigencias de referéndum vecinal (por ejemplo, para proyectos que superen 20 megavatios o 500.000 galones diarios de agua) y se rechazaron 13 recalificaciones favorables al desarrollo, con Harwood (Dakota del Norte) como única excepción. Esta reacción frente al encarecimiento eléctrico derivado de los centros de datos de inteligencia artificial exige a la minería de Bitcoin demostrar técnicamente su capacidad de apagado instantáneo y respuesta flexible para estabilizar la red eléctrica y evitar quedar atrapada en moratorias generales.
Realidad macroeconómica: por qué el rendimiento del 5,15% frena el impacto político inmediato
La divergencia entre un Congreso con más de 300 voces favorables y un Bitcoin en 64.117 dólares responde a la jerarquía de los flujos globales de capital: las leyes construyen el piso estructural de largo plazo, pero el coste libre de riesgo del dólar gobierna el posicionamiento táctico. Según las estadísticas oficiales del Departamento del Tesoro de EE. UU., el rendimiento del bono a 10 años cerró en 5,15% (con el tramo a 2 años en 4,88% y el de 30 años en 5,47%) tras un repunte mensual del 0,4% en el IPC general de octubre (0,3% subyacente). Con la tasa de referencia de la Reserva Federal en el rango del 3,75%–4,00% y el mercado descontando un ajuste adicional en la reunión del FOMC del 9 de diciembre de 2026, un rendimiento soberano superior al 5% comprime el arbitraje de basis trade y eleva el coste de oportunidad frente a los activos sin cupón.
Esa restricción financiera se refleja directamente en los vehículos regulados: según datos de SoSoValue y Unchained, los ETF de Bitcoin al contado en EE. UU. acumularon siete sesiones consecutivas de salidas netas entre el 5 y el 13 de noviembre por aproximadamente 1,9 mil millones de dólares (incluidos 185,5 millones de dólares el viernes 13 de noviembre, liderados por 143,5 millones en IBIT de BlackRock). En un escenario constructivo para 2027, la mayoría bipartidista de más de 300 legisladores elimina el riesgo de regulación punitiva mientras la estabilización de los rendimientos largos y las reservas estatales reactivan la liquidez en espera. En un escenario adverso, la persistencia de bonos por encima del 5% junto con un bloqueo prolongado entre las propuestas pro-SEC y pro-CFTC retrasaría la entrada de nuevo capital institucional.
Preguntas clave para el inversor institucional
¿Garantizan más de 300 legisladores pro-cripto la aprobación inmediata de la ley CLARITY en 2027?
No de forma automática. Superar los 300 legisladores favorables establece un escudo sólido frente a intentos de prohibición sectorial, pero el cambio de mayoría en los comités traslada el punto de partida desde el enfoque centrado en la CFTC de la ley CLARITY (H.R. 3633) hacia un borrador con mayor supervisión de la SEC. La exigencia de 60 votos en el Senado y el veto presidencial obligarán a negociar un texto equilibrado entre ambos partidos.
¿Cómo avanzan las reservas estratégicas estatales de Bitcoin sin una ley federal de mercado?
Las reservas estatales de Bitcoin se rigen por las leyes de inversión de tesorería y custodia de fondos públicos de cada estado, independientes de la clasificación federal de tokens secundarios. Al fijar un requisito mínimo de 500 mil millones de dólares de capitalización bursátil —como hicieron Nuevo Hampshire (HB 302) y Texas (SB 21)— los tesoreros estatales limitan la elegibilidad exclusivamente a Bitcoin y pueden operar mediante ETF al contado regulados en EE. UU. o custodios cualificados en cuanto la legislatura estatal aprueba la partida presupuestaria.
¿Por qué Bitcoin cotiza cerca de 64.117 dólares pese al avance bipartidista en Washington?
Porque la composición del Congreso reduce la prima de riesgo regulatorio a un horizonte de dos a cuatro años, mientras que la cotización diaria responde a las condiciones financieras en dólares. Con el bono del Tesoro a 10 años en el 5,15%, expectativas de endurecimiento de la Reserva Federal en diciembre y salidas netas de 1,9 mil millones de dólares en siete días en los ETF al contado, una recuperación sostenida requiere que cedan los rendimientos largos y regresen los flujos institucionales netos.
Aviso legal y advertencia sobre riesgos de inversión
El presente contenido se publica exclusivamente con fines informativos y educativos a partir de indicadores on-chain y datos macroeconómicos de acceso público. Nada de lo expuesto constituye asesoramiento financiero, de inversión, legal ni fiscal, ni debe interpretarse como una recomendación, oferta o solicitud para comprar o vender activos digitales o instrumentos financieros. Los criptoactivos presentan una elevada volatilidad y conllevan un alto riesgo de mercado, incluida la posible pérdida parcial o total del capital invertido. Los ciclos históricos y datos pasados mencionados no garantizan resultados futuros. Toda decisión de inversión recae bajo la exclusiva responsabilidad del lector; se recomienda realizar un análisis propio y consultar con un asesor financiero cualificado antes de operar.