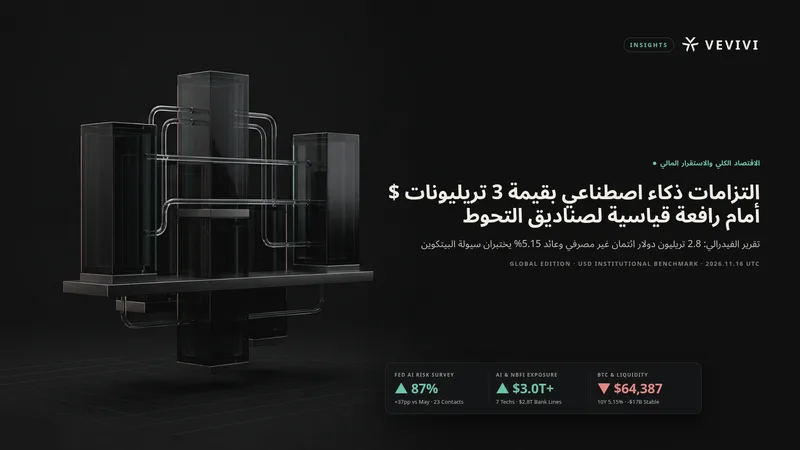
أصدر مجلس محافظي الاحتياطي الفيدرالي الأمريكي في 13 نوفمبر 2026 تقرير الاستقرار المالي نصف السنوي استناداً إلى بيانات الأسواق حتى 28 أكتوبر، مؤكداً أن القطاع المصرفي الخاضع للتنظيم لا يزال سليماً ومرناً، لكنه وجّه تحذيرات غير مسبوقة بشأن تراكم الرافعة المالية خارج الميزانيات المصرفية التقليدية. ففي مسح المخاطر البارزة الذي أجراه بنك الاحتياطي الفيدرالي في نيويورك خلال سبتمبر وأكتوبر شمل 23 خبيراً ومشاركاً مؤسسياً في السوق (Box 5.1)، صنّف 87% من المشاركين مخاطر الذكاء الاصطناعي المرتبطة بالتقييمات المرتفعة وهياكل التمويل المعقدة في صدارة التهديدات النظامية، بقفزة قدرها 37 نقطة مئوية مقارنة بنسبة 50% في مايو 2026 و30% في خريف 2025.
وبالنسبة إلى مكاتب الاستثمار المؤسسي العالمية، لا يكمن الجوهر في جدل تقييمات الأسهم فحسب، بل في قنوات سيولة الدولار. فمع إبقاء لجنة السوق المفتوحة الفيدرالية (FOMC) نطاق الفائدة عند 3.75% إلى 4.00% في اجتماع 28 أكتوبر (مع معارضة عضوين طالبا برفع إضافي قدره 25 نقطة أساس) وإغلاق عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.15% في 13 نوفمبر، تتزاحم الرافعة القياسية لصناديق التحوط منذ عام 2013 مع التزامات شركات التقنية الكبرى البالغة نحو 3 تريليونات دولار على امتصاص السيولة، وهو ما يختبر دعوم Bitcoin (BTC) عند 64,386.52 دولاراً وEther (ETH) عند 1,800.11 دولار حتى 16 نوفمبر 2026 الساعة 10:20 بالتوقيت العالمي.
طفرة ديون البنية التحتية للذكاء الاصطناعي وحلقة الالتزامات الدائرية بقيمة 3 تريليونات دولار
بعد أن كانت النفقات الرأسمالية المبكرة للذكاء الاصطناعي تُموَّل أساساً من التدفقات النقدية الحرة، تحولت شركات التقنية الكبرى في عام 2026 بقوة نحو إصدارات السندات والتمويل المهيكل والائتمان الخاص. ويُثبت الإطار التحليلي المخصص للرافعة المالية في بناء مراكز البيانات (Box 2.2) أن الحوسبة المتقدمة أصبحت محركاً رئيسياً لإصدارات الدين المؤسسي في الولايات المتحدة.
إصدارات تتجاوز 680 مليار دولار حتى أكتوبر وتستحوذ على 31% من السندات الاستثمارية
وفق تقديرات خبراء الفيدرالي التي تغطي الإصدارات العامة وسندات Rule 144A، تجاوزت إصدارات الديون المرتبطة بالحوسبة المتقدمة 680 مليار دولار منذ بداية العام وحتى أكتوبر 2026، أي أكثر من 5.2 أضعاف إجمالي عام 2023 البالغ 130 مليار دولار. وارتفعت حصتها من إجمالي إصدارات سندات الشركات الأمريكية غير المالية ذات الدرجة الاستثمارية من أقل من 6% في 2023 إلى نحو 31% في 2026، ليصل رصيد الدين العام القائم في هذا القطاع إلى أكثر من 1.1 تريليون دولار (شاملاً أكثر من 150 مليار دولار أصدرها مشغلو مراكز البيانات). ومع استبعاد الطروحات الخاصة والقروض الثنائية من هذا الإحصاء، أشارت نائبة رئيس الفيدرالي للإشراف ميشيل بومان إلى أن إجمالي اقتراض الذكاء الاصطناعي يتجه لتجاوز 800 مليار دولار هذا العام.
سبع شركات تقنية كبرى تحمل 3 تريليونات دولار من الديون وعقود الإيجار والضمانات
من خلال فحص إفصاحات SEC الدورية (10-K و10-Q) لسبع شركات رئيسية هي Amazon وAlphabet وBroadcom وMeta Platforms وMicrosoft وNvidia وOracle، قدّر الفيدرالي مجموع الديون المدرجة في الميزانية وعقود إيجار مراكز البيانات طويلة الأجل غير المخصومة والتزامات الشراء والضمانات بنحو 3 تريليونات دولار، منها أكثر من تريليوني دولار التزامات خارج الميزانية. كما حذّر التقرير من التمويل الدائري حيث توقّع الشركات العملاقة عقود إيجار طويلة تمكّن المطورين من الاقتراض، بينما يضمن مصنعو الرقائق القيمة المتبقية لمعالجات GPU مع المساهمة في رأس مال شركات السحابة الناشئة، مما يضاعف الانكشاف الاقتصادي الفعلي عند أي تباطؤ.
رافعة صناديق التحوط في أعلى مستوى منذ 2013 وروابط ائتمان الظل البالغة 2.8 تريليون دولار
يسلّط القسم الثالث من التقرير الضوء على نقاط ضعف ملموسة في قطاع الوساطة المالية غير المصرفية (NBFI). فرغم احتفاظ البنوك التجارية بنسب رأس مال تنظيمي مرتفعة تاريخياً، انتقل تركز الرافعة المالية إلى صناديق التحوط وشركات التأمين على الحياة وصناديق الائتمان الخاص.
أصول إجمالية بقيمة 13 تريليون دولار متركزة في تداول الفروق السعرية للسندات
أظهرت بيانات الفيدرالي ارتفاع إجمالي أصول صناديق التحوط من نحو 4 تريليونات دولار في 2012 إلى قرابة 13 تريليون دولار في 2026، مسجلة أعلى مستوى للرافعة المالية منذ بدء السلسلة الإحصائية الشاملة عام 2013. وتتركز هذه الرافعة لدى عدد محدود من الصناديق الكبرى متعددة الاستراتيجيات في صفقات تداول الفروق السعرية (basis trade) لسندات الخزانة ومشتقات أسعار الفائدة والأسهم. ومع صعود التقلبات الضمنية لعقود المقايضة فوق وسيطها التاريخي البالغ 81.82 نقطة أساس، فإن أي تشديد في هوامش سوق اتفاقيات إعادة الشراء قد يفرض تسييلاً قسرياً متزامناً.
تسهيلات مصرفية بقيمة 2.8 تريليون دولار للقطاع غير المصرفي وقيود استرداد في صناديق BDC
تجاوزت التزامات الائتمان المصرفي الممنوحة للمؤسسات المالية غير المصرفية 2.8 تريليون دولار في الربع الثاني من عام 2026، وتستحوذ صناديق الملكية الخاصة وشركات تطوير الأعمال (BDC) ومركبات الائتمان الخاص على نحو ربع هذا المبلغ. كما تحتفظ أكبر الشركات المصرفية القابضة الأمريكية بانكشاف يقارب تريليون دولار تجاه شركات التقنية الكبرى ومطوري مراكز البيانات والكيانات ذات الأغراض الخاصة (SPE) والمرافق. وفي سوق ائتمان خاص تجاوزت أصولها 2.6 تريليون دولار بعد دمجها مؤخراً في حسابات Z.1 الفيدرالية، واصلت بعض صناديق BDC الدائمة غير المدرجة تقييد طلبات الاسترداد في ظل تدفقات خارجة صافية.
كيف ينتقل أثر عائد 5.15% ورافعة السندات إلى سيولة الأصول الرقمية
يمتد أثر تشخيص الفيدرالي مباشرة إلى أسواق الأصول المشفرة عبر قناتين مؤسسيتين: مزاحمة العوائد السيادية للسيولة المستقرة على السلسلة، وآلية نداءات الهامش المتقاطعة لدى المحافظ الكبرى.
ارتفاع علاوة الأجل وانكماش السيولة النقدية الجاهزة للعملات المستقرة بنحو 17 مليار دولار
أدى استيعاب أكثر من 680 مليار دولار من سندات الذكاء الاصطناعي فوق سوق سندات خزانة أمريكية يبلغ حجمها 30.88 تريليون دولار (جدول 1.1) إلى رفع علاوة الأجل الاسمية فوق وسيطها التاريخي البالغ 0.55 نقطة مئوية، ليستقر عائد 10 سنوات عند 5.15% مقابل فائدة فيدرالية بين 3.75% و4.00%. ومع توافر عوائد تقارب 4% إلى 5% في صناديق أسواق النقد الحكومية، تراجعت السيولة النقدية الجاهزة في العملات المستقرة الرئيسية بنحو 17 مليار دولار خلال شهر واحد لتصل إلى نحو 244 مليار دولار وفق بيانات Glassnode المنقولة عبر CoinDesk (بانخفاض 27 مليار دولار عن ذروة مايو ضمن سوق إجمالية تقارب 300 مليار دولار)، فيما بلغت القيمة الإجمالية المقفلة (TVL) في التمويل اللامركزي 71.29 مليار دولار عبر 607 شبكات حسب DefiLlama.
الأصول الرقمية كصمام سيولة على مدار الساعة عند اقتراب الارتباطات من الواحد
بعد مخاطر الذكاء الاصطناعي (87%)، أشار 52% من المشاركين في مسح نيويورك الفيدرالي إلى خطر تصحيح الأصول الخطرة (+17 نقطة مئوية عن مايو) و48% إلى ارتفاع الفائدة طويلة الأجل (+28 نقطة)، تلتها الهجمات السيبرانية (43%) واستدامة الدين المالي (43%). ونظراً لأن صناديق التحوط الكبرى تدير تداول الفروق السعرية في سندات الخزانة بالتوازي مع عقود CME الآجلة وصناديق ETF الفورية للبيتكوين، فإن ضغوط الهامش تدفعها لتقليص المراكز السائلة المتداولة على مدار الساعة، ما يفسر حساسية BTC عند 64,386.52 دولاراً وETH عند 1,800.11 دولار بالتزامن مع تراجع مؤشر Nasdaq Composite إلى 25,136.27 نقطة.
التمييز بين مسح المعنويات باعتباره مؤشراً متأخراً وبين السيناريوهات المؤسسية المشروطة
ينبغي للمستثمرين الانتباه إلى أن نتائج الإطار 5.1 تعكس آراء المشاركين في السوق ولا تمثل الموقف الرسمي لمجلس الاحتياطي الفيدرالي؛ إذ غالباً ما تعمل استطلاعات المخاطر بوصفها مؤشر متأخر يعكس تقلبات الأسابيع السابقة أكثر من كونه أداة توقيت فورية.
سيناريو الاستيعاب المنظم مقابل سيناريو تفكيك الرافعة غير المصرفية
في سيناريو الاستيعاب المنظم، تتيح الأولوية المضمونة لقروض البنوك — كما أكد الفيدرالي ومكتب مراقب العملة (OCC) — والمركز النقدي القوي لشركات التقنية السبع استيعاب تعثر المطورين الأصغر حجماً، مما يهدئ عائد 10 سنوات دون 5.15% ويعيد صافي إصدار العملات المستقرة للنمو. أما في سيناريو ضغط السيولة غير المصرفية، فإن ضعف عوائد استثمارات الذكاء الاصطناعي مع بقاء العوائد الطويلة مرتفعة سيضغط على الشرائح الثانوية لدى شركات التأمين وصناديق العائد المرتفع وصناديق BDC ويجبر صناديق التحوط على تصفية مراكز السندات. وبدلاً من المراهنة على أن هذه المنظومة أكبر من أن تفشل، يجدر مراقبة فروق الائتمان وتقلبات الفائدة وتدفقات العملات المستقرة.
الأسئلة المؤسسية الشائعة حول تقرير الفيدرالي
هل تعني نسبة 87% لمخاطر الذكاء الاصطناعي أن الفيدرالي سيفرض قيوداً ائتمانية فورية على قطاع التقنية؟
لا؛ فالنسبة تمثل آراء 23 خبيراً شملهم مسح الاحتياطي الفيدرالي في نيويورك وليست قراراً تنظيمياً لمجلس المحافظين. ويعتمد الفيدرالي حالياً على اختبارات الضغط الإشرافية السنوية لتقييم انكشاف البنوك الكبرى المقارب لتريليون دولار، مع دمج بيانات الائتمان الخاص في حسابات Z.1 لتعزيز الشفافية الرقابية.
لماذا تؤثر الرافعة القياسية لصناديق التحوط في سندات الخزانة على سيولة البيتكوين والإيثريوم؟
تعد صناديق التحوط الكبرى متعددة الاستراتيجيات مزوداً رئيسياً للسيولة في كل من تداول الفروق السعرية لسندات الخزانة والمراجحة المؤسسية على عقود CME وصناديق ETF الفورية للعملات الرقمية؛ لذا فإن أي ارتفاع في متطلبات الهامش على أصولها البالغة 13 تريليون دولار يفرض تقليصاً شاملاً للمخاطر يشمل الأصول الرقمية السائلة.
إخلاء مسؤولية وتحذير من مخاطر الاستثمار
تُقدَّم هذه المادة لأغراض إعلامية وتثقيفية بحتة استناداً إلى مؤشرات السلسلة والبيانات الاقتصادية الكلية المتاحة للعموم، ولا تُعد بأي حال من الأحوال استشارة مالية أو استثمارية أو قانونية أو ضريبية، كما لا تمثل توصية أو دعوة أو عرضاً لشراء أو بيع أي أصول رقمية أو أدوات مالية. تنطوي الأصول الرقمية والعملات المشفرة على تقلبات سعرية حادة ومخاطر مرتفعة قد تؤدي إلى خسارة جزء من رأس المال المستثمر أو خسارته بالكامل، كما أن الدورات التاريخية والبيانات السابقة المذكورة لا تضمن تحقيق نتائج مماثلة في المستقبل. تقع مسؤولية قرارات الاستثمار ونتائجها على عاتق القارئ وحده، ويُنصح بإجراء بحث مستقل واستشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.